

株式、為替、経済アナリスト。中国が為替レートを1980年1人民元=151円→直近20円へと安く誘導、ものすごい安売りをする。経済学の中核理論(要素価格均等化定理)通りに日本の実質賃金は上がらない。実質GDPも増えない。日本をもう一度元気にしたい。
Joined February 2010
- Tweets21.1K
- Following6.1K
- Followers48.8K
- Likes1.6K





株価下落時代の到来 トシムリンさんに対する返信
過去1年間を見ても、事法以外の国内投資家は株を売りまくっています
個人はNISAで少し買い、NISA以外で大量に売っています
年金が含まれる信託は最大の売り手です
このままでは外国人による日本株保有比率の上昇が加速します
将来、日本は企業経営の決定権を完全に外国人に譲り渡し、大量の配当金を外国人に支払うことになります
高市370兆円投資には大賛成なのですが、その前にアメリカに80兆円投資しなければなりません
現在決定済みの事項は火力発電所と半導体工場の建設であり、AIに不可欠な電力と半導体その物への投資です
高市政権はAI・半導体を最優先事項としていますが、アメリカのAI・半導体がそれより優先されるのです
政府は株価を上げるためには企業利益の拡大が重要と考えていますが、それは大きな間違いです
株価を上げるために一番重要なものは、将来の日本に対する夢と希望です
夢と希望を外国人に与えるのではなく、日本人に与えるように政策を転換する必要があるのです
そのために最低限必要な政策は、「富(投資や配当金)と日本企業の支配権」の「日本から外国への移転」を止めることです
それを実行しなければ、日本の株価は下がります


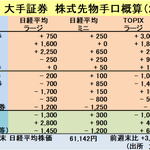
11月第2週株式先物手口概算
外資系= -2100億、海外は売り
その他= -2000億、個人も売り
日系大手=+4100億、ブルベアETFは野村3本1800買い、木曜までの裁定でみずほ400億売り、金法は買い
海外売りvs国内買いで株高、株価急落第1週の反対型
証券会社別時系列グラフ
→stockbondcurrency.fc2.page/2…


株価下落時代の到来
バブル崩壊後、日本株を買い続けてきた大半の投資家は外国人投資家であった
国内投資家は株を売り続けてきた
金利低下で売り、異次元緩和で売り、インフレで売り、企業収益拡大で売った
数少ない国内の買い手は日銀ETFだったが、来年から月間2000億円の売り手に変わる
事業法人は自社株買いをするが、株主にはなれない
一方、コーポレートガバナンス・コードが制定され東証も取引所規則を改正したため、企業経営者は株価と株主しか見なくなった
企業経営者は株主に報いるため、分配を株主有利、雇用者不利にして利益を増やし、配当などの株主還元策を大幅に増やした
直近の外国人の日本株保有比率は36%、個人は18%
日本企業の利益の何割かは外国人株主を通して海外に流れる
外国人投資家の日本株買いにより少し前まで株価が上昇してきたが、これは大きなメリットであったことは間違いない
しかし日本企業の経営権と創造価値の海外流出により、日本経済は成長力を失ってしまった
経済弱体化の結果、足元では国内投資家売りの「株価下落圧力」が、外国人投資家買いの「株価上昇圧力」を上回るようになった
6月に天井を打った株価は、下落する時代が到来した


ドイツの自動車工場閉鎖
VWに次いでメルセデス・ベンツも工場閉鎖を検討
原因は人民元安ユーロ高によるコスト高=競争力低下
日本は電気機械工場を大閉鎖した後、円高緩和で自動車工場の閉鎖は三菱自動車岐阜工場で止まっている
円高緩和から円高進行に戻ると、日本でも自動車工場大閉鎖が避けられない


Mercedes stoppt alle weiteren Investitionen in Deutschland – Werksschließungen werden geprüft to.welt.de/tVl9Zoj

10月アメリカ
中古住宅販売件数
年率 375万件 前月比-5.5%
予想平均を下回る
左図が全米、右図が4地域別
販売価格中位値は前年比+0.4%、減速
モーゲージ金利は7.24%、上昇
中古住宅の買い手にとって7%超の金利は負担が重すぎる
金利が大きく下がらない限り、販売件数が増加トレンドに戻ることはない

Total existing-home sales decreased 5.5% from September to a seasonally adjusted annual rate of 3.75 million in October. Month-over-month sales declined in the Midwest, South and West and held steady in the Northeast. #NAREHS


日本の乗用車生産の減少
スズキの軽EV「eスカイ」は1カ月で受注4000台超 BYDのラッコ超え
しかしeスカイのコストの3分の1を占める電池は通貨安で安い中国から輸入
日本最大の電池メーカー=パナは先に逃亡、高関税のアメリカでギガファクトリーを建設
今後も円高で高くて自由な日本の乗用車生産は減少


スズキの軽EV「eスカイ」、1カ月で受注4000台超 BYDのラッコ超え
nikkei.com/article/DGXZQOUC1…


11月第1週投資部門別売買状況
事法は自社株買い
信託は買い
自己は内外機関投資家の代理買い
海外は売り、自己の代理買いを加えると買い
個人は現物と信用の両方を売る
海外買いvs国内売りで株価急落、アメリカ中間選挙の結果に驚いて売ったのは個人だった
時系列表+グラフ→stockbondcurrency.fc2.page/1…
