


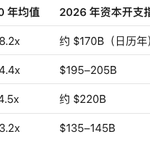




$LITE $COHR $MRVL 三家里我选了 LITE,主要是三点考虑。
一,它赚的是最稀缺那一环的钱。AI 光互连现在卡在激光器上,能量产高端 InP 激光器的主要就 LITE 和 COHR。同样缺货,LITE 的经营利润率 42%,COHR 只有 23%。下一代 CPO 光源也是 LITE 先过了英伟达认证。
二,和 COHR 估值差不多,生意更好。按 2028 财年盈利算,一个 14 倍,一个 13 倍。COHR 还在烧钱扩产,LITE 已经在赚大钱了。
三,想要 Marvell,买 LITE 更便宜。4.5 股 MRVL 现在值 693 美元左右,LITE 只卖 580,有折扣。交易要是黄了,它还是那个 14 倍的激光器龙头,外加一笔分手费。两头我都不觉得买贵了。
不好的一点是:接下来一年多股价跟着 MRVL 走,中国审批是个变数。AI 资本开支一旦放缓,三家会一起跌。
个人研究记录,不构成投资建议。
英伟达这次电话会,我把临时CEO Colette Kress讲生意的部分看了几遍,先说全貌,再说细节。
全貌是三个数字。
1. 这个季度收入1158亿美元,比上季度多了20%,一年翻了一倍多。
2. 下个季度指引1300亿,看上去又涨了12%。但这里有个容易被忽略的地方,下个季度有14周,比正常季度多一周。折回13周算,只比这个季度多4%左右。从20%掉到4%,这是很明显的减速。
3. 第三个数字是明年,公司把下一财年(基本对应2027年)的收入增速从大约70%上调到了大约75%,而且是在今年基数已经抬高的情况下。
一边是眼前在减速,一边是明年要加速。这两件事放在一起怎么理解,是这次财报最核心的问题。公司的解释是需求一点没少,眼前是货造不出来,明年产能上来了就能放量。下面按需求、产能、对外投资、资本四块来看这个解释站不站得住。
先说需求。数据中心收入1080亿,但我觉得更说明问题的是几个侧面。
云厂商手里的积压订单三个月从2万亿涨到2.5万亿。OpenRouter上的token用量一年涨了35倍,八成是agent在跑。token价格从5月到现在跌了近六成,按理说算力该跟着便宜,结果GPU租金在涨,上一代的Hopper续约价最高是原合同的两倍。便宜了用得更多,多到旧卡都被重新抢起来。这些是公司自己的说法,"最高两倍"也不等于平均两倍,要打个折看,但方向很清楚,需求这头看不到问题。
再说产能。摩根士丹利的分析师提问时把话挑明了,说限制主要在晶圆,管理层没有否认。Kress自己点名的是三个环节,晶圆、基板、先进封装。一颗GPU要过台积电的先进制程,再过封装、基板、内存、测试,哪一环缺了整机都出不了货。
应对办法很直接,拿钱换产能。一个季度里连着签了七家供应商,基板找了Kinsus、三星电机、IBIDEN、欣兴,封装和测试找了SPIL、Amkor、京元电。
采购承诺堆到了3900亿美元。Kress说给供应商预付款帮他们扩产,是资金使用里排第一位的事。台积电的高层这周人就在英伟达办公室。代价是成本上去了,下季度毛利率要从接近75%掉到71%到72%,公司说这是底,明年靠新价格回到72%到73%。回不到75%,说明涨的成本没能全转给客户。
然后是对外投资,这块最需要盯。英伟达做的事早就超出卖芯片了。
9月签了收购Hugging Face。自己租数据中心和云服务,承诺金额1000亿出头。
跟新型云厂商的协议承诺320亿。最大的一项是担保,总额1180亿,其中1050亿对应俄亥俄一个园区,软银系的公司盖厂房建电厂,OpenAI租20年,英伟达担保OpenAI付得起租金。这笔钱现在没有花出去,担保要到2028年园区分期启用才生效,1050亿是20年里最坏情况的上限。但接近九成的担保对着同一个客户,这家客户英伟达还投了股份,又是它的大买家。
有意思的是口风变了。Kress反复讲"纪律"”挑剔",说过去一个季度很多事情变了,以后要帮也主要帮土地、电力、厂房这种硬资产,更希望外部的基础设施资本来出钱。配货也讲条件,机房建没建好,钱到没到位,信用差一点的客户还要看下游有没有人接算力。指引的假设里专门写了一条"客户获得资本的能力"。一家说自己供不应求的公司,开始认真审查客户付不付得起钱,这个信号我不会忽略。
最后是钱怎么分。这个季度回购220亿,分红60亿。新批了1500亿回购额度,账上还剩2270亿,说要在下一财年结束前用完,算下来每季度要买450亿左右,是现在的两倍。同时还要预付供应商、兑现已经答应的投资、再挑着做一点担保。Kress说都装得下。
回到开头那个问题。眼前减速、明年加速,要同时成立,就得是那些预付款和新签的产能在明年上半年真的变成货。我粗算了一下,从1300亿这个起点出发,明年每个季度要环比涨十几个点才够得上75%,这和下季度折算后的4%差得很远。电话会上没给任何产能数字,所以这件事现在没法证实,只能等台积电的月度营收和英伟达明年一季度的出货来验证。
需求目前看不出毛病,真正的变量是供给什么时候放出来。另一个变量是那几千亿的承诺和担保,融资环境宽松时它们是助力,一旦收紧就可能变成负担。
$NVDA
大模型公司现在最大的一笔开销是算力,这个大家都知道。但怎么把这笔钱花得更便宜,这是他们都在琢磨,而且已经在行动的事情。
但是怎么做,OpenAI和Anthropic走的路差得挺远,我把英伟达电话会里提到的那个俄亥俄园区查了一遍,搞清楚了。
拿算力最省事的办法是找微软、甲骨文这些云厂商租。机器是人家的,机房是人家的,你按用量付钱。问题是云厂商要赚一层利润,而且现在电和机房比芯片还紧张,好的容量人家先留给自己。你用得越多,这层加价就越疼。
OpenAI最早想的是一步到位,自己建自己拥有。今年春天它放弃了,原因很现实,借不到那么多钱。有报道说,同一个项目,签租约的如果是甲骨文这种信用好的公司,银行给的条件明显更好。OpenAI自己签,贷款方不放心。
于是有了俄亥俄这个安排。软银旗下的SB Energy出钱盖厂房、建电厂,OpenAI租20年,里面的芯片自己买自己管。这样云厂商那一层就绕过去了。可信用问题还在,房东凭什么相信OpenAI能付20年租金?英伟达站出来签了担保,OpenAI付不出的话它来兜,上限1050亿美元。正常情况下英伟达一分钱不用掏,它换来的是这个园区只能装它家的芯片。
所以OpenAI省钱的办法是砍掉中间商,代价是把自己和英伟达绑得更紧,还背上一份20年的硬租约。
Anthropic想的是另一件事。它也在往下走,和Fluidstack合作投500亿美元建自己的数据中心。但它在芯片上不肯只认一家,亚马逊的Trainium、谷歌的TPU、英伟达的GPU同时用。道理也简单,算力成本里最大的一块是芯片,而英伟达的毛利率在75%上下。手里有别的选择,才有资格谈价。
一个是砍掉云厂商那层利润,一个是压芯片厂商那层利润。目的一样,都是想让每一份算力更便宜,只是下刀的地方不同。
哪条路更好,我现在下不了结论。OpenAI这条路拿到了别人拿不到的规模,8个GW的电锁了20年,但需求要是不及预期,租金照付,而且芯片上没有还价的余地。Anthropic那条路灵活,可同时伺候三套芯片,工程上的麻烦不会小,能不能真的换来更低的成本,外面没有数字可以验证。
站在英伟达的角度看这件事反而最清楚。客户都在想办法少给它钱,Anthropic在分散,各家云厂商在做自研芯片。它拿自己的信用给OpenAI做担保,等于花一份"出事才付"的承诺,买下一个最大客户未来20年的独家。这笔账它算得过来。但它是OpenAI的股东,是OpenAI的供应商,现在又是OpenAI房租的担保人,三层关系压在同一家还没盈利的公司身上,这也是我觉得最该关注的地方。
另外这个趋势也说明,算力需求还是很旺盛的,但是反过来想,如果需求下降,OpenAI和anthropic第一时间会砍掉的肯定是对外租的云算力,尤其是短租的,自家的算力成本低,肯定是优先用的,当然如果算力需求持续强,对
大家都没什么影响。
今天的光模块股,一天里被两件事推了两次。
第一次是白天。路透报道,美国打算继续推进,禁止进口中国产的数据中心光模块。中国厂商占了全球大约三分之二的份额,这些货要是进不来,大客户只能转向美国和盟友的供应商。$COHR 盘前一度涨了10%,$LITE 涨了8%。
但到收盘,涨幅只剩下三四个点。原因不难理解:这还只是计划,大客户都在反对;两家的产能基本已经卖到2029年,就算空出份额,短期也接不住;而中国模块厂本身又是它们激光器芯片的大客户,利好有一半是左手倒右手。
第二次是盘后,英伟达交了财报。
这是黄仁勋离开后的第一份财报,市场最怕的是掉速。结果收入同比翻倍,比公司自己的指引高出7%;下个季度又给了1300亿的指引。客户还在抢货,资本开支没有收手。
GPU卖得好,光模块就得跟着买。盘后 COHR 和 LITE 又各涨了4%以上,这一次的力量比白天那条禁令消息实在得多。
英伟达财报里有两个地方值得留个心眼。下季度的1300亿多算了一周,平摊下来没有标题那么夸张。毛利率要从75%降到71%左右,成本涨得比售价快。
所以今天的结论很简单:政策消息带来的是情绪,英伟达的财报才是基本面。AI的需求至少在这个季度没有降温,光模块这条链还站得住。
接下来要看的,一是英伟达电话会里对毛利率和管理层的说法,二是禁令的最终规则怎么写。
今天盘中建仓了$LITE,看好未来走势
英伟达最新财报出来了,远超预期!
这个季度收入1158亿美元,同比翻倍。三个月前公司自己给的指引是1080亿,最后多出了7%,是最近几个季度超得最多的一次。数据中心1076亿,增长110%。AI的需求,至少在这个季度,一点没有降温的迹象。
下个季度给的指引是1300亿。这个数字看着很猛,但要留个心眼:下季度比平时多一周。按天数平摊,扣掉那一周,大概是1210亿左右,仍然是很强的环比增长,只是没有标题看起来那么夸张。
真正值得盯的,是毛利率。这季度还有75%,下季度指引降到71%到72%。原因不是卖不动,是成本在涨,尤其是内存。需求再旺,英伟达也开始要和上游分利润了。这是整份财报里唯一往下走的数。
还有一点:新一代 Vera Rubin 已经开始出货,公司说是史上最快的产品爬坡,微软、谷歌、甲骨文、CoreWeave 都已经在跑。产品线没有因为人事地震而停。
所以我的理解是:英伟达的生意暂时没出问题,出问题的是管理层。今天下午黄仁勋说,如果董事会认为对股东最好,他愿意回来。业绩证明公司离了老黄照样能交出漂亮的季度,但市场接下来要定价的,是谁来带这家公司走下一个五年。
对整条 AI 产业链来说,这份财报是一颗定心丸。客户还在抢货,资本开支没有收手。博通、AMD、光模块这些跟着跌下来的公司,今晚至少少了一个最大的担忧。
但定心丸只管这个季度。毛利率往下走、领导层悬而未决,这两件事,会在接下来几个月里被反复拿出来讨论。
$NVDA $AVGO
阿基米德,点燃!🔥 我们的 Neutron 可重复使用甲烷/LOX 发动机再次启动,进行最近的热火试验。超过 650 次测试,功率水平超过 100%,并在各种混合比和入口压力下建立了我们对飞行预期的信心。

Archimedes, lit. 🔥 Our reusable methane/LOX engine for Neutron comes to life for another recent hot fire. 650+ tests, power levels above 100%, and confidence built across various mixture ratios and inlet pressures for what we expect for flight.
3
9
1,335
🚀 OpenAI 今天发布 GPT-6.2 Astra 和 Sol。
• Astra:旗舰模型,主打复杂推理、编程、科研和高难度 Agent 任务。
• Sol:高性价比模型,以更低成本实现接近 Astra 的部分能力,适合规模化部署。
这次升级的重点不只是模型更聪明,而是完成任务的成本更低、效率更高。
AI 正从聊天工具走向真正执行工作的 Agent。
对 AI 产业链而言,关键问题是:成本下降带来的需求增长,能否超过单位任务算力消耗的下降?
下面是我刚用GPT-6.2 sol做的视频,效果还可以,速度很快
2
5
474
支持老黄回归!不管怎么样,他单枪匹马做出了世界最顶级公司,没有他就没有chatgpt这么早的到来!人类的AI时代,还不知道什么时候出现!

Over the past week, I’ve been overwhelmed by the love and support of friends, industry colleagues, and people I've never met. Thank you to everyone who has shown kindness to my family and me. It means the world to me.
I came to the United States 53 years ago, and becoming an American citizen is one of the greatest gifts and proudest moments of my life. NVIDIA has been my life’s work. Building it into the company it is today alongside my colleagues has been a privilege and an honor. Nowhere but in America could a company like NVIDIA be possible. I love our country, and I love NVIDIA.
I did not live up to the standards expected of everyone at NVIDIA, and I have made serious mistakes in my personal life. I created problems for the Board that I deeply regret. I own my mistakes completely, and I am committed to cooperating with the Board’s independent investigation.
Since my departure, I’ve seen an outpouring of calls from NVIDIA’s employees, investors, business partners, and customers for me to return as CEO. Many continue to reach out to me directly as the company navigates complex technology, market, competitive, and geopolitical dynamics. NVIDIA is a once-in-a-generation company. If the Board of Directors decides that my return is in the best interest of our shareholders, our employees, the company, and America, I would be honored to answer these calls and return as CEO.
Thank you again to everyone who has shared their good wishes. I am profoundly humbled by your support. To my family: I love you, and I will spend the rest of my life being worthy of yours.
Jensen
8
447
SpaceX 今天这笔融资,和博通给 Anthropic 做的那笔,用的是同一招:钱借了,账上看不出来。
SpaceX 那笔买英伟达芯片的融资有了新消息:高盛和阿波罗将牵头,规模 402 亿美元。
怎么做到账上看不出来?阿波罗那边成立一家壳公司,壳公司发债把芯片买下来,再租给 SpaceX,一租五年。债是壳公司的,芯片也是壳公司的,SpaceX 只是个租客。
Anthropic 那笔一模一样。壳公司买博通的芯片,租给 Anthropic,债不算 Anthropic 借的。
好比你没贷款买车,而是签了五年租约,每月交租金,中途不能退。你名下没有车贷,但每个月要掏的钱一分没少。
所以看这两家公司欠了多少,只看报表上的债务是不够的。按报道,SpaceX 的租约写明不管设备出什么状况,租金都得照付。叫租金还是叫还贷,只是名字不同。
美国证监会前主席 Gensler 前阵子评价博通那笔交易,说它让他想起 2008 年的表外融资热。我觉得现在还不到那一步,但 AI 这轮建设到底借了多少钱,已经越来越难从报表上直接看出来了。
$SPCX $AVGO $NVDA $APO


🚨 OpenAI 正式进军 AI 电商,开始挑战 Google 和 Amazon!
11 月 10 日推出 Businesses in ChatGPT,11 月 13 日又推出 ChatGPT Wallet。
OpenAI 的电商生态正在成形:
① 电商平台:商家入驻,管理商品、价格和库存。
② AI Agent:替商家导购、推荐商品、回答问题。
③ 广告系统:商家付费获取流量,将消费者引导至自己的 AI Agent。
④ 支付钱包:用户绑定银行卡,AI 获得授权后通过支付 Token 完成交易,并非加密货币。
这意味着,ChatGPT 正尝试打通:
用户需求 → AI 搜索 → 商品推荐 → 广告 → 购买支付。
OpenAI 不需要自建仓库和物流,而是把现有商家连接到 ChatGPT。
过去,Google 掌握搜索入口,Amazon 掌握电商交易,Shopify 服务商家。
现在 OpenAI 想成为消费者购物的第一入口。
当然,这些功能仍处于不同阶段,尚未全面打通。
真正值得关注的,不是 OpenAI 能卖多少商品,而是它能从 Google 和 Amazon 手中抢走多少高价值商业流量。
如果 AI Agent 成为新的购物入口,广告与交易可能成为 OpenAI 在订阅和 API 之外的第三条增长曲线。
我认为大模型如果不渗透到日常生活应用中,他的价值就要大打折扣,AI时代,就是用AI原生的打法去挑战原来的巨头,巨头是大象,转身会慢,让他们一下子改现有的平台也很难。
AI时代,应该有AI时代原生的购物,社交,游戏平台,而不是在传统平台上修修补补,传统的平台和模式应该被挑战了。
今晚英伟达发财报,这是33年来第一次没有黄仁勋的财报会。
股价周一已经先跌为敬,收在去年7月以来的最低点。大家怕的东西很多:CEO走了,董事会还在查,国会在推新的出口限制。但这些都是以后的事,今晚要交的这份成绩单,在他离职之前就已经写完了。财季10月25日结束,他11月12日才走。
所以我没去猜英伟达自己会说什么,而是去翻了它客户的账本。
微软、谷歌、亚马逊、Meta上个月都交了三季度财报。四家一个季度砸出去两千多亿美元的资本开支,比上一个季度多了差不多两成。而英伟达自己给的指引,只要求收入环比涨一成出头。客户花钱的速度,比英伟达答应交的数跑得快。
当然这笔钱不全进英伟达口袋,有盖楼的,有买地的,有做自研芯片的,内存涨价也吃掉一块。但再怎么打折,方向是清楚的。
上游也对得上。台积电10月单月收入又创了纪录,同比涨了快六成。英伟达是它最大的客户之一,这个财季刚好把10月包了进去。
所以三季度这个数,我觉得超预期没什么悬念。市场要1090亿左右,我猜会落在1110亿到1130亿之间。
难猜的是下个季度的指引。
好的一面是,谷歌和亚马逊都说了明年还要加码,微软说这个季度的开支会比上季度更高。新一代的Rubin也在放量。
不好的一面有两条。一是微软把今年全年的开支往下调了,原因是机房盖得比预期慢。芯片有了,放芯片的房子没好,这个问题最近到处都在冒头,甲骨文在新墨西哥的那个大园区就是例子。二是今晚给指引的是临时CEO,换成我第一次坐这个位置,也会把话说得保守一点。
市场对下季度的预期在1250亿上下。我觉得过这条线问题不大,但要给到1300亿那种让人眼前一亮的数,概率不到一半。
还有一个容易被忽略的地方是毛利率。公司早就说过四季度是低点,71%到72%。守住了没事,掉到70%以下,收入再好看也会被盖过去。
说到底,今晚数字大概率不差。但股价涨不涨,要看电话会上怎么回答那几个跟数字无关的问题
$NVDA $MSFT $GOOGL $AMZN $META $TSM
不构成投资建议。
4
8
2,191
很多人都觉得美股要崩。我不猜底,只看周线上的两个位置。
$SPY 昨天收在739附近。
第一个位置是681,周线EMA100。从现在算还有不到8%的空间,从10月高点算大约跌13%。我的看法是,最多跌到这里,然后进入震荡。原因不复杂:公司盈利没坏,估值已经杀了一轮,真正的麻烦是美联储在加息,而加息带来的通常是磨人的震荡,不是崩盘。
第二个位置是637,今年3月那次急跌留下的低点。这是多空的分界线。只要守住,周线上"低点一个比一个高"的结构就还在,再难看也只是牛市里的一次深度回调。
一旦跌破637,性质就变了。那意味着从高点回撤接近两成,周线出现更低的低点,美股整体就该按熊市对待,而不是按回调对待。
所以我的应对很简单:
681之上,当震荡处理,不恐慌。
681到637之间,控制仓位,等它自己走出来。
637跌破,认错,别跟趋势讲道理。
今晚英伟达财报,12月9日美联储议息。这两件事过完,大概就知道是哪条路了。
我个人认为整体走势就是在EMA100上震荡,等待看2027年AI的进展及宏观面情况,但我认为2027年好事会比坏事多,伊朗这个事情肯定要了结,俄乌也有机会慢慢降温。
AI可能会有一些新的突破等等。
另外英伟达今晚的财报会议,我认为新CEO大概率是不会给收紧开支这种说法的,应该是不痛不痒的话,财报依然会是超预期,这个关键节点,傻子才会刚上任,就贸然乱表态的。
以上是我自己的看法,不构成投资建议。

昨天沃什在旧金山开了一整天会,把硅谷的人请进美联储,专门谈 AI 对经济的影响。美联储主席亲自主持了四场讨论里的三场,这在以前很少见。
他开场讲了三种可能。最好的情况是生产率上去,好处大家都分得到。第二种是经济照样增长,但很多人丢了工作。第三种是 AI 让人失望,前面砸进去的钱换不来回报,股市跌一轮。他强调这些不是预测,只是美联储内部在做的推演。但一个美联储主席公开把"AI 投资落空、股市回调"列为要准备的情景,这件事本身就值得记一笔。
整场会他反复提一个比方:中国冲击。过去二十年,中国制造把美国的商品价格压了下来,代价是一大批工厂岗位没了。他问嘉宾,AI 会不会对服务业做同样的事,比如法律、行政这类工作。嘉宾大多说有可能。顺着这个逻辑往下走,就是物价长期有下行压力,利率以后有空间往下。这也是沃什上任前就一直在讲的故事。
有意思的是安德森说的一段话。他是这个工作组的牵头人,也是沃什多年的朋友,对 AI 一向乐观。但他说医疗和教育管得太严,AI 在这两个行业根本替代不了人。
这句话其实和前面的结论对不上。美国服务业里涨价最顽固的恰恰就是医疗和教育。如果 AI 进不去这两块,那它能压低的只剩法律、客服、行政这些,力度比当年的中国冲击要小不少。会上没人把这一点挑明。
还有一个更现实的问题是时间。AI 压低物价是以后的事,眼下它在做相反的事:建数据中心、抢电、抢人,都在推高成本。上个月通胀又抬头了,美联储内部讨论的是 12 月要不要加息。沃什昨天对利率一个字没提,对 AI 推高通胀这一面也绕开了。
所以,这场会讲的是一个五年十年的故事,帮不了眼前的利率。短期内 AI 对美联储来说是通胀的麻烦,长期才可能是通胀的解药,中间这段错位怎么过,昨天没有答案。
另外提醒一句,台上的嘉宾大多来自科技圈,本来就希望"AI 带来通缩、利率该降"这个说法成立。听的时候要打点折扣。工作组的正式报告要过几个月才出,那份东西比昨天的讨论更值得看。
13F 出完了,我把 13 家机构的前三大持仓排在一张表里,想看看聪明钱有没有共识。
最扎眼的是亚马逊。13 家里有 7 家把它放进前三,而且这 7 家根本不是一路人:Druckenmiller 做宏观,Klarman 是老派价值,Tiger Global 和 Lone Pine 是成长股猎手,Ackman 只拿十来只票,Thiel 和 Tepper 又是另一种打法。平时这些人对市场的看法能吵起来,这次却买到了同一只股票上。
之前帖子里也分析过四大科技公司,AI时代最稳健,保险的就是$AMZN了。
但不能把它说得太满。Loeb 上个季度刚把亚马逊清掉,转头新建了 Meta 和英伟达。段永平在同一个季度把英伟达砍了六成多。同一只英伟达,有人当第一大仓位,有人新进,有人大幅减。所以表里其实没有“一致看多 AI”这回事,分歧比共识多。
第二个有意思的地方是拼多多。李录和段永平这个季度都在加,李录那边拼多多已经是单只最大的一行(谷歌 A、C 两类加起来仍然更大)。两个最懂中国公司的人同时加仓,而表里其他 11 家前三里一只中概都没有。这是信息优势还是本土偏好,说不准,但值得记一笔。
第三是半导体。Tepper 和 Coatue 都同时拿着美光和台积电,Thiel 干脆买了半导体 ETF。他们押的是整条链,没去赌哪一家赢。
最后说下这张表的局限。13F 只报美股多头,看不到空头和对冲,数据停在 9 月 30 日,到今天已经一个半月。亚马逊财报后跌过一波,这些人现在还拿不拿,没人知道。Ackman 的第一大持仓 PS 是他自己上市的公司,不算选股。
所以我的用法是:不抄作业,只拿它当线索。哪只票被不同流派的人同时看上,我就回去把它的生意重新研究一遍。这次名单上排第一的是亚马逊。
$AMZN $META $MSFT

ULA 的火神昨天炸了,蓝色起源的新格伦 5 月炸在发射台上,到现在还没复飞。半年里,SpaceX 之外最重要的两枚美国大火箭都停了。
这件事情短期影响了整体太空股票, RKLB 盘前跌了 4% 多,市场担心的是新火箭都容易出事。
真正的机会在后面。SpaceX 的猎鹰 9 号今年近八成发射给了自家星链,外面的公司已经很难订到位置,2028 年之后干脆不卖了,要等星舰接班。最大的那家是对手,还在主动收缩供给,另外两家又接连出事。想找一枚靠得住的非 SpaceX 火箭,现在基本找不到。
Neutron 还没飞就订出去 16 次,报价也涨到了 7000 万美元,原因就在这里。这些合同大部分 2028 年以后才执行,正好是缺口最大的时候。
所以 2027 年只看一件事:首飞。成了,它就是少数履历干净的新火箭,后面的发射位会越来越值钱。败了或者再推迟,故事就得重讲。火神飞到第五次还会出事,这条路真的没有那么好走。
4
12
2,272