

🎓 Enseignant (micro éco) 📊 10 ans sur les marchés 📈 Associé @Baggr_fr ⚠️ Je ne suis pas conseiller financier
Joined September 2023
- Tweets3K
- Following399
- Followers4K
- Likes3.4K





Le pétrole en 2026 :
- Janvier : 61 $.
- Mars : 116 $.
- Fin juin : 72 $.
- Aujourd’hui : 116,72 $.
Un aller-retour complet.
Tutto bene.


Barnabé Investit retweeted
⚠️ $GTT résultats du T3 2026 : RALENTISSEMENT ?
🔴 Chiffre d’affaires du T3 : 182,8 M€, -13 % sur un an
🟢 80 commandes sur 9 mois, la 2e meilleure performance de l’histoire de GTT
🔴 Mais seulement 15 au T3, contre 65 au S1
🟢 Objectifs 2026 confirmés
→ La baisse du chiffre d’affaires était attendue : GTT est payé pendant la construction des navires, soit 2 à 3 ans. On voit aujourd’hui l’effet des faibles commandes de 2025.
→ Les commandes de 2026 n’apparaîtront dans les chiffres qu’à partir de 2027-2028.
Le chiffre d’affaires d’aujourd’hui reflète les commandes d’il y a deux ans, et ce léger manque par rapport aux attentes ne m’inquiète pas. Ce sont les commandes qui comptent, et elles ont nettement ralenti au T3. Si le T4 confirme, le « supercycle du GNL » sera remis en question.

On va vivre la plus grosse semaine de résultats du trimestre, quels dossiers vous attendez le plus ?

⚠️ $GTT résultats du T3 2026 : RALENTISSEMENT ?
🔴 Chiffre d’affaires du T3 : 182,8 M€, -13 % sur un an
🟢 80 commandes sur 9 mois, la 2e meilleure performance de l’histoire de GTT
🔴 Mais seulement 15 au T3, contre 65 au S1
🟢 Objectifs 2026 confirmés
→ La baisse du chiffre d’affaires était attendue : GTT est payé pendant la construction des navires, soit 2 à 3 ans. On voit aujourd’hui l’effet des faibles commandes de 2025.
→ Les commandes de 2026 n’apparaîtront dans les chiffres qu’à partir de 2027-2028.
Le chiffre d’affaires d’aujourd’hui reflète les commandes d’il y a deux ans, et ce léger manque par rapport aux attentes ne m’inquiète pas. Ce sont les commandes qui comptent, et elles ont nettement ralenti au T3. Si le T4 confirme, le « supercycle du GNL » sera remis en question.
🇺🇸 $GOOG Alphabet publie mercredi.
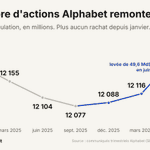
Un point d'attention : le nombre d'actions en circulation.
Au 1er semestre 2025 : 28 Md$ de rachats.
Au 1er semestre 2026 : 0.
Elle en émet même. Près de 50 Md$ levés en juin, dont 10 Md$ auprès de Berkshire.
La raison : environ 200 Md$ d'investissements prévus cette année. Au T2, son free cash flow est passé à -5,9 Md$.
C'est l'une des plus grosses position de mon portefeuille.

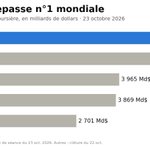
🍏 Apple repasse devant Nvidia et redevient la 1ʳᵉ capitalisation mondiale.
Il y a 10 jours, l’écart dépassait 300 Md$. Il a fondu en une semaine pendant que les investisseurs prennent leurs distances avec le tout-IA.

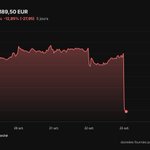
🔴 $NEX.PA Nexans double la croissance attendue au T3… La Bourse sanctionne (-5,8 %)
🟢 Chiffre d’affaires : 1,70 Md€ (attendu ~1,63), +21,4 % sur un an
🟢 Croissance organique : +9,0 % (attendu +4,6 %)
🟢 Réseaux : 364 M€ (attendu 335), +14,8 % en organique
🔴 Transmission (sous-marin) : -4,0 % en organique, carnet à 7,8 Md€ (+0,7 % seulement sur 3 mois)
⚠️ Objectifs 2026 confirmés mais pas relevés (EBITDA ajusté 770-840 M€, FCF 235-325 M€).
→ 3 des 9 points de croissance viennent du fil de cuivre brut, une activité que Nexans veut réduire.
→ Près de la moitié de la hausse vient d’acquisitions, surtout Republic Wire aux États-Unis.
→ Sur les 7,8 Md€ de commandes en sous-marin, 1,2 Md€ dépendent d’un seul câble, entre la Grèce et Chypre. Le chantier est gelé pour des raisons politiques.
→ Les data centers, si présents dans le discours : 5 % du CA.
→ Les usines sont pleines : 62 M€ pour +39 % de capacité d’ici 2028.
D’après le management : pas de grand projet sous-marin avant fin 2027. Retour à la croissance en Transmission en 2027.

⚠️ $KER Gucci recule encore, Kering fait le ménage. Le marché sanctionne : -11 %🔴
🟢 CA : 3,35 Md€ (attendu 3,34), stable, -1 % en comparable
🔴 Gucci : 1,29 Md€, -6 % (en ligne), après -2 % au T2
🟢 Joaillerie +11 % (239 M€), Lunettes +4 % (373 M€)
🔴 Marge du S2 : pas mieux que le S1
→ Sans Gucci, Kering progresse de 3 %.
→ Une partie de la baisse est voulue : 105 fermetures de boutiques en 9 mois, 125 visées sur l’année. Hors fermetures, les ventes en boutique sont quasi stables.
→ Kering déstocke 1 Md€ d’ici fin 2026 : la marge en souffre mais la trésorerie en profite. C’est ce qui explique la marge du S2.
→ Le wholesale de Gucci progresse de 45 %, mais il ne pèse que 120 M€ (9 % des ventes) et devrait reculer au T4.
→ Saint Laurent, 2e moteur du groupe, et McQueen perdent leur directeur artistique. Deux relances à mener en même temps.
→ La licence beauté de Gucci passe chez L’Oréal mi-2027, pour 50 ans : des redevances sans stocks ni boutiques.
D’après le management : Gucci reste « la priorité absolue ». La Chine freine via la fréquentation, mais le panier moyen progresse partout.

Tout ce qui touche à l’IA est en rouge. Tout ce qui se vend au supermarché est en vert.
Votre portefeuille ce soir, plutôt caddie ou data center ?

⚠️ $DG VINCI vient de publier ses résultats :
🟢 CA sur 9 mois : 56,0 Md€, +3,1 % (+1,8 % à périmètre constant)
🟢 Accélération trimestre après trimestre : T1 0 %, T2 +4 %, T3 +5 % (dont +10 % à l’international)
🟢 Carnet de commandes record : 75,4 Md€ (+7 %), soit 14 mois d’activité
🔴 Autoroutes : -0,8 %, avec un trafic en baisse de 3,3 % (voitures -4 %)
🟢 Perspectives 2026 confirmées, avec un cash-flow libre jusqu’à 6 Md€.
⚠️ Hors taxe sur les infrastructures de transport : ~450 M€ imputés sur 2026. C’est environ 21 % du résultat net du 1er semestre.
👉 Sans son activité énergie, VINCI ne grandit presque plus : +0,5 % sur 9 mois. L’énergie (+7,4 %) porte toute la croissance et pèse déjà 40 % du chiffre d’affaires.
👉 L’énergie prend plus de commandes qu’elle n’en facture (24,3 Md€ de commandes pour 22,3 Md€ de CA). Cobra IS a plus de 2 ans de travail en carnet.
👉 La plus grosse acquisition de l’année : All for One, un intégrateur informatique allemand (500 M€ de CA, 3 000 salariés). En Allemagne, VINCI Energies fait déjà +12 %.
👉 Concernant les data centers : à peine 1,6 % du carnet à fin juin. Le vrai moteur, c’est l’électrification de l’Europe.
👉 VINCI a racheté 1,7 Md€ d’actions à 122,5 € en moyenne. L’action vaut 106 € et un nouveau programme de 270 M€ est lancé.
⚠️Point d’attention : le vote de la taxe au Parlement et les résultats annuels du 10 février.


Barnabé Investit retweeted
⚠️ $RMS Hermès vient de publier son chiffre d’affaires du T3 2026 :
🔴 Chiffre d’affaires : 4,10 Md€ (attendu 4,13), +5,5 % sur un an
🔴 Croissance organique : +4,3 % (attendu ~+5,2 %), contre +10 % au T3 2025. C’est le rythme le plus faible depuis 2020.
→ Hors maroquinerie, Hermès recule d’environ 1 % ce trimestre. Tout le ralentissement vient des produits qui ne sont pas rationnés.
→ T1, T2, T3 : 4,1 Md€ à chaque fois. La maroquinerie est limitée par la production, pas par la demande.
→ Aucun rachat d’actions au T3.
→ À l’inverse, les investissements progressent de 9 % au S1, avec 600 embauches. La maroquinerie de Loupes a ouvert en avril avec 260 artisans, et trois autres suivront d’ici 2030.
D’après le management : la Chine est « très difficile », mais la désirabilité du Birkin reste « intacte ». Les volumes de maroquinerie continueront de croître d’environ 6 % par an, et l’objectif de croissance « ambitieux » est maintenu.
Le cœur, la maroquinerie (~47 % du CA), est rationné et accélère contrairement à LVMH $MC. Les satellites (prêt-à-porter, horlogerie, parfum) subissent le cycle chinois.
Barnabé Investit retweeted
🔴 Pour la première fois depuis 2012, $META brûle du cash : free cash flow de -2,1 Md$ au T3.
En cause, un CapEx record de 34,9 Md$ sur le trimestre, presque le double d’il y a un an (19,4 Md$).


🇩🇪 $SAP a publié ses résultats du T3, et le cloud continue d’accélérer.
🟢 CA T3 : 10,27 Md€ vs 10,13 Md€ attendus, +13 % sur un an
🟢 BPA ajusté : 1,89 € vs 1,87 € attendus, +19 % sur un an
🟢 Cloud ERP Suite : +29 % sur un an
🟢 Carnet de commandes cloud : 24,1 Md€, +28 % sur un an
🟢 Free cash flow : 1,72 Md€, +36 % sur un an
SAP vise désormais le haut de sa fourchette 2026 pour le chiffre d’affaires cloud.
Le groupe a aussi racheté environ 4,2 Md€ d’actions dans le cadre de son programme et annonce le rachat de TechWolf.
Vous avez du SAP dans votre portefeuille ?
