

Long-term investor | MBA, M.Econ | วิเคราะห์หุ้นจากพื้นฐาน ลงทุนใน Megatrend อนาคต | ผมแชร์ทุกข้อมูลที่ไม่มีในนี้ ไว้ใน Ko-fi ลองเข้าไปส่องกันได้ 👇🏻
Not Financial Advice
Joined April 2022
- Tweets12.6K
- Following1.4K
- Followers97.7K
- Likes11.6K




Pinned Tweet
หุ้น 20 ตัวที่ผมว่าน่าศึกษาไว้เผื่อปรับฐานมาถึง... จะได้เก็บของถูกๆ
จากที่ผมอยู่ในตลาดมานาน ผมรู้ดีว่าผลตอบแทนก้อนใหญ่ๆ มันจะไม่ได้เกิดจากการไล่ซื้อหุ้นตอนคนแห่กันเข้าไป แต่มันจะเกิดจากการเตรียม "Shopping List" หรือ "Watchlist" ไว้ล่วงหน้าตั้งแต่ตอนขาขึ้น เพื่อซื้อตอนขาลง เพราะนั้นคือส่วนลดที่เราจะได้
บทความนี้เลยจะไม่ใช่ลิสต์หุ้นที่ผมคิดว่าจะขึ้นวันนี้พรุ่งนี้ หรือเดือนนี้เดือนหน้านะครับ ไม่ใช่หุ้นเล็กๆ ซิ่งๆ แต่เป็นหุ้นใหญ่ ผู้นำ มีรายได้จริงๆ มีลูกค้าจริงๆ และมีแนวโน้วเติบโตไปกับ Megatrend ได้ยาวๆ
แต่จะเป็นหุ้นที่ถ้าตลาดปรับฐาน 20-30% จริงๆ ผมว่าพวกนี้มันน่ากลับไปศึกษาซ้ำและพิจารณาเข้าซื้อ เพราะผมเชื่อว่าหลายๆ บริษัทในลิสต์นี้ยังอยู่ใน Megatrend สำคัญของโลก ไม่ว่าจะเป็น AI, Data Center, Semiconductor, Space Economy, FinTech หรือ National Security
แน่นอนครับ ว่าไม่มีหุ้นตัวไหน "โตแน่นอน" 100% มันไม่มี
แต่ถ้าต้องเลือกธุรกิจที่มีโอกาสเติบโตได้ในอีก 3-5 ปีข้างหน้า จากข้อมูล รายได้ ลูกค้า และแนวโน้ม sector นี่คือ 20 ตัวที่ผมกำลังจับตาอยู่...
อ่านบทความเต็มๆ ได้ที่นี่เลยครับ: tinyurl.com/3pvsfbuv

เรื่องที่น่ากังวลตอนนี้มาเรื่อยๆ ละ ฟองสบู่เกิดขึ้นแล้ว อยู่ที่ว่าส่วนไหนจะแตกก่อน ตอนนี้มันมีฟองเล็กๆๆๆ เต็มไปหมด
เพราะงั้นเราอาจจะต้องมีแผนขายนะครับ ว่าแต่ละ sector เราจะขายเมื่อไหร่ อย่างไร
แต่สำหรับผมเอง ผมจะเก็บเงินสดมากขึ้น ไม่ได้จะขายออกหมด แต่มีแผน (timing) ขายแต่ละ sector ไม่เหมือนกัน
และผมยังยึดการถือยาวอยู่ ถึงวิกฤตจะมายังไง ผมก็จะลงทุนต่อไปเรื่อยๆ เพราะทุกครั้งที่มันมา มันเละเทะแหละ แต่คนที่ยังอยู่ จนมันกลับมาทำฐานที่แท้จริงของมันได้ นั้นแหละ คนนั้นแหละ จะรอด แต่ก็จะเจ็บตัวแน่นอน ไม่ช้าก็เร็ว
ผมเองจะเก็บเงินสดมากขึ้น จากตอนแรกที่คิดไว้ว่าจะเก็บเงินสดไว้ติดพอร์ตตลอดประมาน 20% รอบนี้ผมอาจจะเก็บถึง 50% เลย เอาไว้ใช้ตอน bottom
Random Thought ไวๆ เท่าที่นึกออกตอนนี้
Optics / Laser ขาดยาวไปอีกหลายปี
-> $LITE ขายกำลังผลิตหมดไปจนถึงต้นปี 2029 แล้ว ส่วนของ $COHR หมดถึงปี 2027
-> $AAOI ถึงขั้นต้องปฏิเสธ hyperscaler เลย เพราะผลิตให้ไม่ทัน
-> Jensen Huang บอกว่า demand ของ optics จะโตราวๆ 15 เท่า
-> จีนก็เพิ่มกำลังผลิตจริง แต่ยังไม่ถึงขั้นล้นตลาด Laser ก็กำลังต่ำน่าจะเริ่มคลายตัวราวๆ ปี 2028 ส่วนรุ่นกำลังสูงยังของขาดหนักอยู่
Memory ยังไม่ล้นตลาดง่ายๆ
-> Jensen Huang มองว่าไม่ล้นไปจนถึงปี 2029
-> Samsung หาของไว้ถึงปี 2031 และ $GOOGL ทำสัญญาระยะยาวไว้ถึงปี 2035
-> แต่ความเสี่ยงหลักๆ คือ CXMT ของจีนที่ขยายกำลังผลิตเร็วมากๆ ตอนนี้เริ่มมีคนพูดถึงสงครามราคาปี 2029 แล้ว
-> มีข่าวว่าความเร็ว HBM4 ถูกปรับลด และใน Q3 Samsung แซง Hynix เรื่องรายได้ HBM ไปแล้ว อันนี้ต้องจับตานะครับ
Compute demand ยังมากกว่า Supply ที่มีอยู่
-> AWS เต็มถึงปี 2027 และปี 2028 ก็จองไปเกือบหมดแล้ว
-> $SPCX ตั้ง capex ของ Q4 ไว้ $35-40b
-> $TSM ก็บอกว่า demand ยังเกินกำลังผลิต
Neocloud โดนเทขายหนักสุด
-> ล่าสุด Elon บอกว่า Neocloud กว่า 200 เจ้าจะล้ม หรือถูกควบรวม เพราะปัญหาเรื่องหนี้
-> ฝั่ง Bullish เข้าทาง $NBIS ว่าดูดีกว่า Neocloud ตัวอื่นๆ และต้นทุนดอกเบี้ยจริงๆ ของ $CRWV อยู่ราวๆ 8.4% ไม่ใช่ 15% แบบที่ลือกัน
แล้วทำไมหุ้นถึงร่วงแรงขนาดนี้?
-> แรงเทขายช่วงตุลาส่วนนึงมักจะมาจากการปรับพอร์ตของ hedge fund ซึ่งขาดทุนพร้อมกันเป็นครั้งแรกนับจาก Covid นู้นเลย
-> แล้ว short มันไปกระจุกอยู่ใน memory, photonics, neocloud ซึ่งอาจจะนำไปสู่ short squeeze ได้
หิวเงินจัดๆ ตอนนี้ Anthropic ยื่น IPO แล้ว!!!
> ยื่น S-1 กับ SEC แล้ว จะเข้า Nasdaq ด้วยชื่อ $ANT
> ยังไม่กำหนดจำนวนหุ้นและราคา
> คนขายคือ Goldman Sachs กับ Morgan Stanley
> นี่อาจจะเป็น IPO ที่ใหญ่ที่สุดในประวัติศาสตร์เลย
> มูลค่าราวๆ $1.5T
ตัวเลขใน Filling
> ครึ่งปีแรก 2026 ขาดทุน $80.7b
> Dario กับกลุ่ม Founder ยังคุมสิทธิ์โหวตไว้
> ตอนนี้ demand ของดีลนี้น่าจะแรงเอาเรื่อง แต่ตัวเลขขาดทุน คือสิ่งที่ตลาดจะจับตามากขึ้นแน่นอน (แล้วยิ่งเข้าตลาดแล้ว มันจะเห็นตัวเลขง่ายขึ้น)
สุดท้ายนี้ ถ้า IPO ถ้าจะซื้อก็ตัดสินใจกันดีๆ นะครับ อย่าซื้อตามใคร เงินใครเงินมัน ทำการบ้านเอง 🔥

ที่ป๋าบอกว่า Neocloud ส่วนมากจะตายอะ ผมเชื่อป๋านะ ผมเลยมีหุ้น Neocloud ในพอร์ตแค่ตัวเดียว เมื่อก่อนเคยมี $IREN แต่ทำ ATM จน Dillute หุ้นถือหุ้นเลยออกตั้งแต่ $44 แล้ว
ส่วน $CRWV ก็มีหนี้ $ 35b เทียบกับ Revenue Backlog $104b (สิ้น Q2 2026) แต่บริษัทก็บอกว่าหนี้ส่วนใหญ่ผูกกับสัญญาลูกค้าระยะยาว
$NBIS เพิ่งได้วงเงินกู้ $35b จาก Citi ซึ่งแสดงว่าตลาดสินเชื่อไม่ได้ปิดสนิทสำหรับทุกบริษัท
ผมเคยพูดแล้วนะว่า Credit crisis มันมาแน่ อยู่ที่ว่ามันจะแตกที่ใครก่อน ใครที่มีรายได้ชัดเจนก็รอดตัวไป แต่ถ้าใครมีรายได้ยังน้อย แล้วจะวิ่งไปกู้เงินธนาคาร บอกเลยว่าธนาคารจะให้กู้ยากมากๆ แล้วถ้าจะทำ ATM เพื่อระดมทุน ก็อย่าหวังว่าผู้ถือหุ้นจะยอมถือหุ้นแล้วโดน Dillute ไปเรื่อยๆ แม่งมีเทขายกันแน่ๆ

Pretty much.
As of the past few weeks, debt markets have almost entirely shut off access to money for any company that doesn’t have substantial revenue independent of AI data centers.
SpaceX closed $40B of debt for GPUs, but we’re investment grade and have Starlink & launch revenue.
That means the 200+ neoclouds are going to see guppy-level death and consolidation. Some will make it through, but not many.
$MU รายได้โต 379% Gross Margin 87% แต่ทำไมหุ้นยังโดนเทขายยับ???
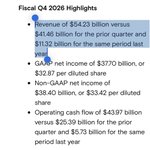
คืองี้ครับ ตลาดไม่ได้กลัวงบหรอก งบ Q4 FY26 มันออกมาโคตรโหด!!!
-> รายได้ $54.23B จาก $11.32B ปีก่อน (+379% YoY)
-> Non-GAAP Gross Margin 87.0% จาก 45.7% ปีก่อน
-> Guidance ไตรมาสหน้าราวๆ $61.5B ชนะที่ตลาดคาดอีก
สิ่งที่ตลาดกลัวจริงๆ คือ "วัฏจักร Memory"
ย้อนไป FY2023 แค่ 3 ปีก่อนเอง
-> รายได้ $MU ร่วงเหลือ $15.54B (-49% YoY)
-> Gross Margin ติดลบ -9.1% คือขายของต่ำกว่าต้นทุน
-> ราคาเฉลี่ย DRAM ลงราวๆ 40 กลางๆ ถึงปลายๆ % ส่วน NAND ลงราวๆ 50 ต้นๆ %
เพราะงั้นทุกครั้งที่มีข่าว Supply ใหม่ อย่าง CXMT หรือ Toshiba เพิ่ม Capacity ตลาดก็จะตกใจ
แต่ผมมองว่ารอบนี้ไม่เหมือนเดิมเท่าไหร่
-> เพราะ Big Tech เริ่มล็อกสัญญายาว (LTA) ตามที่ TrendForce บอก
AI ทั้ง Training, Inference และ Agentic ใช้ Memory คนละแบบกัน
-> HBM ไม่ใช่ของ Commodity ผลิตง่ายๆ แบบ DRAM ยุคก่อนๆ
ผมไม่ได้บอกว่าวัฏจักรจะหายไป วัฏจักรยังอยู่แน่นอน แต่หุ้นลงแรง ≠ Demand หาย
ผมเลยอยากให้ใจเย็นๆ แล้วดูตัวเลขจริงทุก Q ไม่ใช่ดูแค่ข่าวรายวัน
ถ้า Margin กับ Order ยังไม่หด ผมก็ยังถือต่อยาวๆ 🙂


ตอนนี้คำว่า Generative ai จะเริ่มหายไปเรื่อยๆ แล้ว
เพราะ Ai คิดเองเป็นมากขึ้นเรื่อยๆ บางครั้งคิดแทนคนไปแล้ว
ปี 2027 เราจะเห็นคำว่า Agentic Ai แทน เพราะการทำงานแทนคนจะมากขึ้นเรื่อยๆ
และคนที่รอดคือ Ai native คนที่ลองทุก Ai product จนเข้าใจการทำงาน จนรู้ว่ามันทำอะไรได้ จนเอามาเพิ่ม productivity ให้งานได้ ไม่ใช่แชทกับ Ai
คนที่จะไม่รอด และจะโดนทดแทน (ด้วยคนที่ใช้ Ai) คือกลุ่มคนที่ไม่เปิดใจลองสิ่งใหม่ๆ ทั้งๆ ที่หลานๆ อย่างมันง่ายขึ้นมากๆ
ก่อนหน้านี้คนที่อยากสร้าง sub agent หรืออยากมี Ai คิด, ทำงาน แทนเราได้ 24/7 ยังต้องมี mac mini หรือ ต่อ vps ให้มันออนไลน์ตลอดเวลา ท่ายากมากๆ แต่ตอนนี้ไม่ต้องไปท่ายากขนาดนั้นแล้ว แค่ใช้ GrokBot, Dots มันก็ตอบโจทย์มากๆ แล้ว
สิ่งที่ควรลองมากๆ อีกอย่างคือ Ai coding พยายามทำตัวเองให้เป็น builder ไม่ใช่ users สร้างระบบ สร้าง product สร้างอะไรก็ได้ ที่อยากสร้าง และเก็บเกี่ยวความรู้ ประสบการณ์การสร้าง เอามาต่อยอดได้อีกเยอะ
มีอะไรใหม่ๆ มา ลองให้หมดครับ ทุกวันนี้มันไว สูตรของผมคือ ถ้าต้องจ่ายเงิน ผมจะไม่อัดแบบ package 1 ปี เพราะแค่ 1 เดือน เราก็เรียนรู้กับมันได้เยอะมากๆ แล้ว ถ้าติดใจค่อยต่อเป็นรายปี
อีกอย่างคือ ตอนนี้ product ตัวใหม่ๆ ออกมาเยอะมากๆ เรา switch ไปลองตัวใหม่ๆ ได้เรื่อยๆ ขอแค่เก็บ data เป็น markdown ไว้จะได้โยกไปใช้ง่ายๆ อย่างผมจะเก็บไว้ใน obsidian จัดการง่าย แต่ลายตาหน่อย
System ของผมตอนนี้ ผมแทบไม่ต้องวิ่งไปอ่านข่าว อ่านเอกสาร อะไรให้เหนื่อยแล้ว เพราะผมมี Ai คอยคัดให้ พวก primary source สำคัญๆ ก็มี Ai ค้นมาให้อ่าน อะไรผิดปกติในตลาด มันก็ส่งมาให้ สบายขึ้นเยอะครับ
ยุคนี้ความฉลาดอยู่ในอากาศ อยู่ที่ว่าคุณจะคว้ามันไว้ได้มั้ย? 🤭
แต่ๆๆ อย่าใช้ Ai มากเกินไปจนไม่คิดเองนะครับ แบบนั้นสมองฝ่อแน่นอน ยังไงอยากแตกต่าง อยากหาเงิน ให้ได้มากกว่าชาวบ้าน คุณก็ต้องขยันกว่า เก่งกว่า อยู่จุดสูงสุดของสายงาน ไม่งั้นรอดยาก...
$AMZN AWS ขาย Capacity ปี 2027 หมดเกลี้ยง!!… แบบนี้ Bullish น้อง Stablecoin ของเพื่อนๆ มันก็เอาเรื่องเหมือนกันน้าาา 🤣
แล้วความครบของ $AMZN คือมันมีทั้ง Compute, Storage, Networking, Database แล้วตอนนี้ก็มี Trainium + AI Infra ของตัวเองอีกเพียบ
เพราะงั้นถ้า Capacity ใหม่เปิดมาแล้วมีลูกค้ารอใช้หมด Capacity ↑ → Usage ↑ → Revenue ↑
คำถามคือ AWS จะสร้าง Capacity เพิ่มทัน Demand แค่ไหน? น่าสนใจจัดๆ


ใครที่กำลัง "งง" ว่าทำไมหุ้น semi มันร่วงกันหนักจัง ไปอ่านครับ!
แต่ถ้าขี้เกียจ เดี๋ยวสรุปให้ คืองี้
1. หุ้นกลุ่ม Semi มันกิน 20% ของ Global Risk Capital เลยนะ ทั้งๆ ที่ Market Cap Weight อยู่แค่ 13%
-> ง่ายๆ คือ นักลงทุนยัด Position ไว้เยอะเกินน้ำหนักจริง
เพราะงั้นพอความผันผวนมันเกิด หรือพวก Risk Model เริ่มลดความเสี่ยงกัน หุ้นกลุ่มนี้ก็จะโดนเทก่อน
-> สำหรับใครที่กังวล ผมบอกเลยว่าตอนนี้เป็นแค่ Positioning Event มากกว่า Fundamental พังนะครับ
2. ตลาดกำลังกลัวว่า AI จะหาเงินมาจ่าย CapEx ยังไง?
-> ช่วงนี้ความกลัวหลักๆ คือเรื่อง “เงิน” เลยครับ ตลาดเริ่มถามละว่า “สร้างเยอะขนาดนี้ แล้วจะหาเงินจากไหนมาจ่าย?”
-> นักลงทุนเลยเอาเงินออกจาก AI ก่อน เพื่อไปหาหุ้น Defensive มากขึ้น
3. แถมอีกเรื่องคือ FCF ของ $META ก็ทำตลาดสะดุ้งเหมือนกัน
-> เพราะมันย้ำอีกทีว่า AI CapEx โตจริง แต่ Cash Flow ที่เหลือ อาจจะโดน Ai กินไปเยอะกว่าที่ตลาดคาด
เพราะงั้นรอบนี้ผมยังไม่มองว่า AI Fundamental พังนะ สำหรับผมมันคือ Positioning + Financing Concern มากกว่า

Why do Semiconductor stocks keep falling even though fundamentals remain strong?!
Here's why:
TLDR; The Semiconductor industry consumes a massive 20% of the total risk capital in the global equity markets.
The current share of risk capital for the Tech sector in the broader Global MSCI ACWI index is 40% vs. its 28% market cap weight. Of this, Semiconductors account for 20% vs. their 13% market cap weight.
Semis' market cap weight has risen rapidly in 2026 and because they're more volatile than the broader market, their share of risk runs well ahead of that weight. Therefore, investors are far more exposed to the Semis industry than even the index weights suggest.
This concentration then changes how the entire sector trades, where most of these selloffs are positioning events - not fundamental-driven.
Steady inflows into equities and thin net equity supply have kept realised vol low. Funds that size positions off VaR or vol-targeted risk budgets respond to low vol by running bigger gross exposure. When vol picks up, the same models force them to cut positions.
Then like a snowball rolling down a hill...that selling lifts vol further which forces the next round of cuts. (It works the opposite way too).
So with ~20% of the global risk budget sitting in Semis, these stocks are the first thing sold whenever risk models flag any shocks...even if fundamentals remain robust.
Data: JPM Global Markets Strategy

Hyper Shark! retweeted

Bro. I think the next major AI bottleneck might not be GPUs.
It might be Capital!
Everyone is focused on GPU shortages, power constraints, and optical supply chains.
But there's another bottleneck I think markets are underestimating:
What happens when AI demand is still exploding, but the cost of financing new capacity becomes too expensive?
Companies like CRWV and NBIS could have billions in contracted demand. But having customers doesn't automatically mean you can finance the infrastructure to serve them.
Especially when you're building capital-intensive AI datacenters with debt.
What I'm watching:
CRWV / NBIS refinancing costs
AI datacenter project delays
Hyperscaler financing structures
GPU-backed SPV financing and debt terms
My thesis is that 2027 could be the year AI projects start getting delayed because of financing constraints, rather than GPU shortages.
The interesting part?
AI demand could remain incredibly strong while some infrastructure providers struggle to build enough capacity to meet it.
And that would make access to cheap capital another competitive moat.
Maybe the next AI infrastructure winners aren't just the companies with GPUs or power.
They're the ones that can actually afford to build.
Financial is Bottleneck แม่งมาแน่!!!
$SPCX IPO ไปแล้ว ได้เงินก่อนชาวบ้าน อัดเงินพัฒนา Ai ได้อีกยาว
Antropic กำลังจะมา ต่อด้วย OpenAi
เอาละ ตอนนี้ถ้าใครมาช้าสุด เงินที่จะได้ไปทำธุรกิจต่อก็จะน้อยลง
CapEX ที่เราจะเห็นจาก Hyperscaler ก็จะหดลงเรื่อยๆ (ตลาดเริ่มไม่ชอบแล้วด้วย)
แล้วแบบนี้เงินจะหาเพิ่มจากไหน? หลายๆ ตัวก็ทำ ATM กัน Dillute ฉ่ำๆ
รอดูกันต่อไป เงินเท่านั้นที่จะนำพาให้ Ai infra ไปได้ ถ้าสะดุด timeline หลายๆ architecture ก็จะเลื่อนด้วย อย่าง 800V, 1.6T Optical
ทำไม $CRDO กับ $BE ร่วงหนักขนาดนี้???
เกิดไรขึ้น? แล้วมันยังไปต่อได้มั้ย???
คืองี้ ตอนนี้ตลาดกำลังเทขายหุ้น AI high-beta ออกรัวๆ เลย
$CRDO ร่วงจาก sentiment ของกลุ่ม optical/networking + หลัง earnings ที่คาดชนะคาด แต่ margin โดนกด และ opex พุ่ง ลูกค้าใหญ่ 3 รายกินไป 74% ของ revenue แถมมี insider ขายด้วย
-> พื้นฐานยังโตเร็ว (Q1 revenue +115%) และยังอยู่ในตรีม connectivity ที่ต้องการ bandwidth มากขึ้นเรื่อยๆ แต่ตลาดเริ่มไม่อยากเห็นว่า growth มันช้าลง แล้ว margin ก็โดนกดอีก
ส่วน $BE ก็เพิ่งประกาศ Q3 ที่แข็งโคตรๆ
revenue $1.24B โต 138%, ปรับเพิ่ม guide FY26 เป็น $4.4-4.6B และ EPS $3.10-3.40
-> แต่หุ้นยังร่วงต่อเพราะ cash flow ติดลบ $180M จาก capex ขยายกำลังการผลิต และเป็น pattern เดิมๆ ที่ beat แล้วตลาดขาย Valuation แพง + beta สูง เลยโดนขายตามกลุ่ม AI power
แล้วมันยังมีโอกาสกันมั้ย?
คือทั้ง 2 ตัวเนี้ย มันยังเกาะไปกับเทรนด์ AI infra จริง
- $CRDO ฝั่ง connectivity/bandwidth
- $BE ฝั่ง on-site power ที่ช่วยแก้ปัญหา grid และ time-to-power
Demand ยังอยู่ ถ้า capex AI เดินต่อ แต่หุ้นแบบนี้ ความผันผวนสูงมากๆ ถ้าเข้าต้องยอมรับว่าราคาจะแกว่งแรงนะครับ และต้องตาม margin ของ $CRDO กับ cash flow/capacity ramp ของ $BE อยู่เรื่อยๆ ด้วย ใครขี้เกียจตาม ไปลงทุนพวก index fund จะสบายใจกว่านะครับ


Hyper Shark! retweeted
ช่วงพฤษภา (ช่วงที่หลายๆ คนเข้าตลาดหุ้นมา ตอนหุ้นเมกาฮอตๆ) ตอนนั้นพอร์ตผมเคยบวก 270% และเป็นจุดที่ผมรู้ได้เลยว่า นั้นอาจจะเป็นขาลงแล้วแหละ
เพราะทุกครั้งที่พอร์ตผม peak ตลาดจะปรับฐานเสมอ ไม่ช้าก็เร็ว
ตอนนี้พอร์ตผมบวกอยู่ราวๆ 40% และตัวในพอร์ตก็ลบอยู่หลายตัว แต่ผมไม่หวั่น เพราะผมเก็บเงินสดมาตั้งแต่สิงหา จนเงินสดในพอร์ตมี 30% (ตอนนี้เหลือ 19% แล้ว เพราะอัดหุ้นเพิ่ม)
พอร์ตผมเคยอยู่ในจุดที่รวมๆ ลบมาแล้ว -40% และผมก็ยังถือต่อ +ปรับพอร์ตไปเรื่อยๆ จนเจอ Top10 ที่จะแบกพอร์ตได้ และตอนนี้มันก็แบกพอร์ตผมอยู่
สิ่งที่อยากบอกคือทุกคนต้องมีแผนการลงทุนของตัวเองนะครับ อย่าฟังใคร และลงทุนตามใคร หุ้นทุกตัวที่กดซื้อ ต้องมาจากความมั่นใจของตัวเองจริงๆ ทำ thesis มาจริงๆ เพราะถ้าไม่มี... วันนึงหุ้นก็จะหลุดมือคุณอยู่ดี
ถือยาวในหุ้นพื้นฐานดีๆ +มีเงินสดไว้ช้อนเวลาหุ้นดีๆ ราคาร่วง เป็นแผนที่ทำให้ผมรอดมาตลอด 6 ปี ในตลาดที่มีแต่สิงห์สาราสัตว์!!


ถ้าสภาพพอร์ตคุณเป็นแบบนี้ คุณจะยังกล้าถือต่อมั้ย
ใช่ครับ ในวันนั้น ผมกล้าถือต่อ และวันนี้ ตัวไหนที่เคยติดลบ ก็ไม่เคยกลับไปติดลบอีกเลย
นี้แหละคือพลังของการถือยาว (บนหุ้นพื้นฐานดี) แถมบางตัว บวกหลักร้อยหลัก 1000% ด้วยซ้ำ
ผมผ่านมันมาแล้ว เลยแนะนำตลอดว่า ถือยาวนะครับ ถ้า Tesis ที่ทำมา/ศึกษามาอย่างดี ยังไม่พัง ก็ถือต่อเถอะครับ
ขายเก็บกำไรอะไร ผมไม่เคยทำ ถือจนกว่าจะ +10,000% อะ ผมถึงจะขาย ถ้าบริษัทยังโตเรื่อยๆ แม้แต่ 0.1 หุ้น ผมก็ไม่ขาย ทนแดงได้ ก็ต้องทนเขียวได้เหมือนกัน


ป๋า Jensen บอกว่า Memory ล้นตลาดในปี 2029 เกิดยากมากๆ?
คืองี้ครับ AI ยังมีที่ให้ใช้ Memory เพิ่มได้อีกเยอะมากๆ
- GPU ต้องใช้ HBM มากขึ้น
- Agent ต้องใช้ DRAM มากขึ้น
- KV Cache / Storage ก็โตตาม Usage
เพราะงั้นตอนนี้ที่ตลาดกำลังกลัวว่า Memory Maker จะเพิ่ม Capacity จนของล้นตลาด ฝั่ง Demand เองก็ยังเพิ่มขึ้นเรื่อยๆ
จาก AI Compute ↑ → Context ↑ → Memory ต่อ System ↑ → Memory Demand ↑
แต่ผมก็ไม่กล้าฟันธงนะว่าของล้นตลาดมันจะไม่เกิดแน่นอน
สิ่งที่เราต้องดูคือ Supply มันโตเร็วกว่า Demand จริงๆ มั้ย?
โดยเฉพาะฝั่งจีนอย่าง CXMT ที่ผมมองว่าน่าจะเข้ามากดดัน DRAM มากกว่า HBM
เพราะ HBM ยังมีทั้ง Qualification / Packaging / Technology Barrier ที่เพิ่ม Supply ได้ยากกว่า
เพราะงั้น Memory Thesis ต่อจากนี้เราอาจจะต้องดูแบบนี้แทน
- HBM = ยังดูตึงกว่า
- DRAM = ระวังจีน
- NAND = ต้องดู Bit Supply + Cost/Bit
สำหรับ $MU กับ $SKHY ผมจะตาม HBM Pricing / Prepayment / Wafer Allocation ต่อ เพราะสุดท้ายจุดที่ต้องหาคพตอบให้ได้คือ Supply เพิ่มเร็วกว่า Demand มั้ย?

Hyper Shark! retweeted
หุ้น 20 ตัวที่ผมว่าน่าศึกษาไว้เผื่อปรับฐานมาถึง... จะได้เก็บของถูกๆ
จากที่ผมอยู่ในตลาดมานาน ผมรู้ดีว่าผลตอบแทนก้อนใหญ่ๆ มันจะไม่ได้เกิดจากการไล่ซื้อหุ้นตอนคนแห่กันเข้าไป แต่มันจะเกิดจากการเตรียม "Shopping List" หรือ "Watchlist" ไว้ล่วงหน้าตั้งแต่ตอนขาขึ้น เพื่อซื้อตอนขาลง เพราะนั้นคือส่วนลดที่เราจะได้
บทความนี้เลยจะไม่ใช่ลิสต์หุ้นที่ผมคิดว่าจะขึ้นวันนี้พรุ่งนี้ หรือเดือนนี้เดือนหน้านะครับ ไม่ใช่หุ้นเล็กๆ ซิ่งๆ แต่เป็นหุ้นใหญ่ ผู้นำ มีรายได้จริงๆ มีลูกค้าจริงๆ และมีแนวโน้วเติบโตไปกับ Megatrend ได้ยาวๆ
แต่จะเป็นหุ้นที่ถ้าตลาดปรับฐาน 20-30% จริงๆ ผมว่าพวกนี้มันน่ากลับไปศึกษาซ้ำและพิจารณาเข้าซื้อ เพราะผมเชื่อว่าหลายๆ บริษัทในลิสต์นี้ยังอยู่ใน Megatrend สำคัญของโลก ไม่ว่าจะเป็น AI, Data Center, Semiconductor, Space Economy, FinTech หรือ National Security
แน่นอนครับ ว่าไม่มีหุ้นตัวไหน "โตแน่นอน" 100% มันไม่มี
แต่ถ้าต้องเลือกธุรกิจที่มีโอกาสเติบโตได้ในอีก 3-5 ปีข้างหน้า จากข้อมูล รายได้ ลูกค้า และแนวโน้ม sector นี่คือ 20 ตัวที่ผมกำลังจับตาอยู่...
อ่านบทความเต็มๆ ได้ที่นี่เลยครับ: tinyurl.com/3pvsfbuv
ช่วงพฤษภา (ช่วงที่หลายๆ คนเข้าตลาดหุ้นมา ตอนหุ้นเมกาฮอตๆ) ตอนนั้นพอร์ตผมเคยบวก 270% และเป็นจุดที่ผมรู้ได้เลยว่า นั้นอาจจะเป็นขาลงแล้วแหละ
เพราะทุกครั้งที่พอร์ตผม peak ตลาดจะปรับฐานเสมอ ไม่ช้าก็เร็ว
ตอนนี้พอร์ตผมบวกอยู่ราวๆ 40% และตัวในพอร์ตก็ลบอยู่หลายตัว แต่ผมไม่หวั่น เพราะผมเก็บเงินสดมาตั้งแต่สิงหา จนเงินสดในพอร์ตมี 30% (ตอนนี้เหลือ 19% แล้ว เพราะอัดหุ้นเพิ่ม)
พอร์ตผมเคยอยู่ในจุดที่รวมๆ ลบมาแล้ว -40% และผมก็ยังถือต่อ +ปรับพอร์ตไปเรื่อยๆ จนเจอ Top10 ที่จะแบกพอร์ตได้ และตอนนี้มันก็แบกพอร์ตผมอยู่
สิ่งที่อยากบอกคือทุกคนต้องมีแผนการลงทุนของตัวเองนะครับ อย่าฟังใคร และลงทุนตามใคร หุ้นทุกตัวที่กดซื้อ ต้องมาจากความมั่นใจของตัวเองจริงๆ ทำ thesis มาจริงๆ เพราะถ้าไม่มี... วันนึงหุ้นก็จะหลุดมือคุณอยู่ดี
ถือยาวในหุ้นพื้นฐานดีๆ +มีเงินสดไว้ช้อนเวลาหุ้นดีๆ ราคาร่วง เป็นแผนที่ทำให้ผมรอดมาตลอด 6 ปี ในตลาดที่มีแต่สิงห์สาราสัตว์!!
ถ้าสภาพพอร์ตคุณเป็นแบบนี้ คุณจะยังกล้าถือต่อมั้ย
ใช่ครับ ในวันนั้น ผมกล้าถือต่อ และวันนี้ ตัวไหนที่เคยติดลบ ก็ไม่เคยกลับไปติดลบอีกเลย
นี้แหละคือพลังของการถือยาว (บนหุ้นพื้นฐานดี) แถมบางตัว บวกหลักร้อยหลัก 1000% ด้วยซ้ำ
ผมผ่านมันมาแล้ว เลยแนะนำตลอดว่า ถือยาวนะครับ ถ้า Tesis ที่ทำมา/ศึกษามาอย่างดี ยังไม่พัง ก็ถือต่อเถอะครับ
ขายเก็บกำไรอะไร ผมไม่เคยทำ ถือจนกว่าจะ +10,000% อะ ผมถึงจะขาย ถ้าบริษัทยังโตเรื่อยๆ แม้แต่ 0.1 หุ้น ผมก็ไม่ขาย ทนแดงได้ ก็ต้องทนเขียวได้เหมือนกัน
$SPCX ยังจะซื้อ GPU จาก $NVDA อีกยาวๆ แน่นอน (ยังไงก็ปี 2030)
รายได้ของ $NVDA ไม่มากก็น้อยมันจะมาจากเงินก้อนของ $SPCX
แล้ว $SPCX ได้เงินจาก IPO ไปมหาศาลมากๆ
แบบนี้ Bullish $NVDA ไม่รู้จักจบจักสินแน่ๆ
ปล. ตอนนี่ $SPCX เปิดแค่สัญญาระยะสั้น แสดงว่าจะมี compute ไว้เหลือๆ เผื่อถ้า Damand ช่วงสั้นๆ มันล้น แล้ววิ่งมาหา $SPCX แสดงว่ามันจะฟันกำไรเยอะมากๆ
แล้วราคาประเมินต่อ GW ก็สูงถึง $60b (แม่งแพงกว่าของ $IREN 2-3 เท่า)

SpaceX is effectively the best neocloud right now...
SpaceX insists on short term leases only, so as long as compute keeps getting scarcer and the compute shortage curve keeps sloping up and to the right, SpaceX can keep raising prices.
On top of that, SpaceX has the best infrastructure buildout capability in the industry and its own compute demand, so it can absorb excess demand at any time. That is why it commands a premium of 2x, and as much as 3x, over competitors like IREN. ($60 billion per GW)
To track Nvidia's revenue, SpaceX is now the company to watch most closely. Until SpaceX ASICs come out of Terafab in 2030, it will devour more Nvidia chips, and more ravenously, than anyone else in the world. Wouldn't SpaceX easily absorb the slowdown in Nvidia chip demand caused by Google and other hyperscalers developing their own ASICs?
Memory จะยังไปต่อกว่านี้อี๊กกก!!!!?
ล่าสุด $MU บอกว่า
-> Training จะใช้ Memory มากกว่าเดิมอีก 3.6x
-> Inference / Reasoning → 2x
-> Agentic AI → 30x
-> Physical AI → >10x
คือ AI ยิ่งเก่ง มันก็ยิ่งกิน Memory มากขึ้นคนละแบบ
- Train ก็กิน HBM
- Inference ก็กิน Memory ต่อ Server
- Agent ต้องเก็บ Context ยาวขึ้น
- พวก Robot / รถ ก็ต้องใช้ Memory อีก
ที่ผมยัง Bullish Memory อยู่ ก็เพราะแบบนี้แหละ Ai มันกินตั้งแต่ Data Center ไปจนถึง Edge เลย

ผมว่าเวลาดูพวกหุ้น Data Center ต่อจากนี้ เราจะดูแค่ว่ามัน “สร้างกันกี่ GW” ไม่ได้แล้วแหละ
เพราะแค่ประกาศออกข่าวมันแทบไม่มีค่าแล้ว ถ้าเปิดใช้ไม่ได้จริง
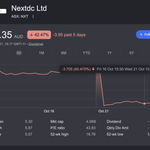
อย่างเคส NextDC แค่ Community approval + งานระบบไฟ Delay ก็ทำให้ต้องหั่น Guidance จนหุ้นร่วงเกือบ 40%
ผมเลยคิดว่าเราน่าจะต้องเริ่มมองแบบนี้...
Announced MW -> Contracted -> Financing Closed -> Grid + Permit Approved -> Transformer Secured -> Energized MW -> Revenue
บริษัทนึงบอกมี 5GW ไม่ได้แปลว่ามีค่าเท่ากับอีกบริษัทที่มี 5GW เหมือนกันนะครับ เพราะสุดท้ายผมอยากรู้ว่า “ใครมี MW ที่เปิดไฟได้จริงๆ มากที่สุด?” เพราะตรงนั้นแหละที่เริ่มเปลี่ยนเป็นเงิน

Hyper Shark! retweeted
ตลาดกลัว AI CapEx เทขายหุ้นกันยับ แต่ของจริงนอกตลาดคือเขากำลังสร้าง Data Center กันอีก ~58GW ครับ 555+
SemiAnalysis บอกว่า 40 Campus ใหญ่สุด ตอนนี้กำลังก่อสร้างรวมๆ 24.3GW หรือประมาณ 42% ของ Capacity ที่กำลังสร้างทั่วโลก
ละที่ผมว่าน่าสนใจกว่าตัวเลข 24.3GW คือ…
-> 24.3GW นี้ยัง “Under Construction” อยู่นะ ยังไม่ได้เปิดใช้หมดเลย
-> แปลว่าของที่ต้องซื้อเพิ่มเพื่อให้มันเปิดเครื่องได้จริงๆ ยังมีอีกเป็นกองเลย
-> พวก Power → Cooling → Rack → Network/Optical → GPU/ASIC → Memory
กว่าจะเปิด Data Center ได้ 1 แต่ละที่ มันต้องมีทั้ง
- Transformer
- Switchgear
- Generator
- Fuel Cell
- Cooling
- Fiber
- Optical
- Power Distribution
อีกเยอะมากๆ
แล้วดูแต่ละชื่อในรูปนะครับ
-> $AMZN, $GOOGL, $META, $MSFT, xAI มีหมด รวมถึง Crusoe, $APLD, $WULF, Vantage, QTS, STACK, DayOne อีก ของจริงกำลังก่อสร้างกันอยู่
อีกจุดที่ผมว่าไม่ควรมองข้ามคือ 40 Campus แค่นี้ยังกินไป 42% ของ Capacity ที่กำลังสร้างทั่วโลกแล้ว แปลว่า Supply ใหม่มันกระจุกอยู่กับ Mega Project ใหญ่ๆ เยอะมาก
ถ้า Project ใหญ่ๆ ไม่กี่ที่มันเกิด Delay เพราะ Power, Transformer, Permit, Financing -> Supply Growth ของทั้งตลาดก็อาจจะสะดุดได้มากกว่าที่คิด
เงินอีกมหาศาลยังต้องไหลผ่าน Supply Chain ก่อนที่ 58GW นี้จะเปิดใช้งานได้จริง และมันซ่อน Alpha อยู่ในนี้อีกเยอะ หากันให้เจอฮะ

เมื่อวานผมบอกว่าตอนนี้กำลังสร้าง Data Center กันอยู่เกือบๆ 60GW…
แล้ว SemiAnalysis ก็บอกต่อว่า ปี 2027 Capacity ใหม่อาจจะพุ่งอีกประมาณ +50GW ในปีเดียว
แค่ที่เมกาก็คาดว่าจะเปิดเพิ่ม 38GW (มากกว่า 2 เท่าของปี 2026) และมีอีก 22GW ที่กำลังก่อสร้างจริงแล้ว
ย้ำนะครับ กว่าจะเปิด Data center พวกนี้ได้ ของที่ต้องซื้อยังมีอีกเพียบ
- Power
- Transformer
- Cooling
- Optical
- GPU/ASIC
- Memory
เพราะงั้นคอขวดต่อไปจะอยู่ตรงไหน? คงไม่ต้องบอกแล้ว...

ตลาดกลัว AI CapEx เทขายหุ้นกันยับ แต่ของจริงนอกตลาดคือเขากำลังสร้าง Data Center กันอีก ~58GW ครับ 555+
SemiAnalysis บอกว่า 40 Campus ใหญ่สุด ตอนนี้กำลังก่อสร้างรวมๆ 24.3GW หรือประมาณ 42% ของ Capacity ที่กำลังสร้างทั่วโลก
ละที่ผมว่าน่าสนใจกว่าตัวเลข 24.3GW คือ…
-> 24.3GW นี้ยัง “Under Construction” อยู่นะ ยังไม่ได้เปิดใช้หมดเลย
-> แปลว่าของที่ต้องซื้อเพิ่มเพื่อให้มันเปิดเครื่องได้จริงๆ ยังมีอีกเป็นกองเลย
-> พวก Power → Cooling → Rack → Network/Optical → GPU/ASIC → Memory
กว่าจะเปิด Data Center ได้ 1 แต่ละที่ มันต้องมีทั้ง
- Transformer
- Switchgear
- Generator
- Fuel Cell
- Cooling
- Fiber
- Optical
- Power Distribution
อีกเยอะมากๆ
แล้วดูแต่ละชื่อในรูปนะครับ
-> $AMZN, $GOOGL, $META, $MSFT, xAI มีหมด รวมถึง Crusoe, $APLD, $WULF, Vantage, QTS, STACK, DayOne อีก ของจริงกำลังก่อสร้างกันอยู่
อีกจุดที่ผมว่าไม่ควรมองข้ามคือ 40 Campus แค่นี้ยังกินไป 42% ของ Capacity ที่กำลังสร้างทั่วโลกแล้ว แปลว่า Supply ใหม่มันกระจุกอยู่กับ Mega Project ใหญ่ๆ เยอะมาก
ถ้า Project ใหญ่ๆ ไม่กี่ที่มันเกิด Delay เพราะ Power, Transformer, Permit, Financing -> Supply Growth ของทั้งตลาดก็อาจจะสะดุดได้มากกว่าที่คิด
เงินอีกมหาศาลยังต้องไหลผ่าน Supply Chain ก่อนที่ 58GW นี้จะเปิดใช้งานได้จริง และมันซ่อน Alpha อยู่ในนี้อีกเยอะ หากันให้เจอฮะ