




【朗報】
AMDの株価が急上昇、過去5日間でNvidiaを大幅にアウトパフォーム
↓
エヌビディアが不倫騒動で落ちる中、対抗馬として人気
↓
同社CEOのリサ・スー氏がCEO of the Yearに選出される↓
やはり経営者は不倫リスクのない女性の方がいいか?🥺

1
2
1,823


投資ちゃんです! retweeted
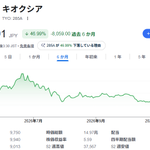
【話題】キオクシアさん(285A)、売上の8割が利益という怪物決算を出したのに、株価がたった5営業日で41%吹っ飛んで、PER2.59倍、配当利回り2.67%の「バグ割安」に放り出される件ww
【要約】
・7〜9月期は売上収益2兆4,800億円、営業利益1兆9,947億円で、営業利益率80.4%。「製造業の数字じゃないんよ」と二度見不可避
・4〜9月の純利益は2兆1,979億円で前年同期の37倍。上場後初の中間配当も出て、材料だけ見ればお祭り状態のはずだった
・ところが決算後のPTSは急落して、決算前の10/29終値1万4,505円が、11/6には8,511円まで下落。5営業日で-41%という「キオクシアショック」
・PER2.59倍、配当利回り2.67%という数字が画面に並んで、「え、バグってない?」「普通に欲しいんだが(笑)」の声が多数
【小まとめ】
過去最高益を叩き出しながら、市場から「で、その利益いつまで続くん?」と詰め寄られて、天井をつけにいったかのように投げ売られている、ピーク利益の恐ろしさを体現したメモリ界のエースニキ
【つづき】
・売られた最大の理由は「期待外れのガイダンス」。10〜12月期の営業利益予想は1兆9,950億円で、市場予想の平均約2兆3,479億円を約15%下回り、利益は「ほぼ横ばい」。「もっと伸びるはず」と織り込んでいた投資家がズッコケた
・元親会社の東芝が、決算3日前の10/27だけで1,124万株を売却。まだ約1.7億株を持っていて、「上値には大量のお荷物が待機中」という需給の重さが嫌われてる
・米中間選挙のあと、AIバブル懸念が再燃。Sandiskが5日に-22.3%、Micronが-17.5%と、米国メモリ株が総崩れしてその余波をもろに受けた
・信用買い残が約8,700億円まで積み上がっていて、投げ売りが投げ売りを呼ぶ「追い証地獄」の悲鳴がXに続出
・PER2.59倍は「今の絶好調な利益が、このまま続く」前提の数字。市場は「メモリは好不況の波が激しい」と見ていて、ピーク時のPERは低く見えるという罠もある
・今後の焦点は、10〜12月期の実績、東芝の売却動向、期末配当の額の3点
【結論】
決算は文句なしの大爆益なのに、需給悪化とAIバブル懸念が重なって株価はボロボロ。「割安に見えるから買い」か「ピークだから避ける」かで、投資家の見方が真っ二つに割れている状態です。数字だけで飛びつくと、PERの罠にハマる可能性もありますw


投資ちゃんです! retweeted
【話題】Anthropicさん(ANT)、AI相場が荒れる中で「1.3〜1.45兆ドル」の巨額IPOを今週ぶっ込んできて、市場の空気を試しにくる件ww
【要約】
・Nasdaqで「ANT」として上場予定で、価格決定は11/18(水)、取引開始は11/19(木)。825万…ではなく8.25億株を70〜78ドルで売り出し、上限なら調達額は約643.5億ドルの超特大案件
・時価総額は完全希薄化ベースで1.3〜1.45兆ドル。基本株ベースだと約9,160億〜1.02兆ドルで、「同じ会社なのに見る数字で桁感が変わる」というカラクリ
・もともとは「2兆ドル」まで語られていたのに、AI相場の急落で一気にトーンダウン。投資家からは「1.5兆ドルでも無理があるのでは」という声も出ていた
・Google、Nvidia、AMD、Broadcom、Micron、Microsoft、TSMCが、IPO価格で非議決権株を買う260億ドルの私募にも参加。「AI業界のオールスター戦」状態
【小まとめ】
上場前から世界中の半導体・クラウド大手を巻き込んで、「AI相場が続くのか終わるのか」の判定役まで背負わされた、史上最大級のIPOニキ
【つづき】
・業績は上期(1〜6月)の売上が163億ドルで、前年同期の約12億ドルから約14倍。2025年通期も45.9億ドルと前年の約12倍で、成長速度が頭おかしいレベル
・計算コスト(半導体やクラウド費用)の売上比は251%から48%まで改善。第2四半期には営業黒字化まで到達して、「燃やすだけの会社」というイメージを塗り替えにきた
・一方で、将来の計算リソース購入コミットメントは数千億ドル規模(約5,000億ドル超との報道)で、「売上が伸び続けないと払えなくなる」という重たい宿題つき。2025年の売上の約4分の1がたった2顧客という集中リスクも指摘されてる
・9か月累計では1,000億ドル超の最終赤字だけど、大半は金融商品の評価替えなどの非現金項目とされていて、「赤字の中身を見ないと判断できない」パターン
・Bloombergの報道では、申込みは売り出し株数の約6倍。Polymarketでも「1.5兆ドル到達」を78%と見る声があって、初日の期待は高め
・ただし創業者7人の保有する1株が議決権の50.1%を握る構造で、一般株主の発言力はほぼゼロ。さらに今週はNVIDIA決算(ジェンスン氏不在で初)も重なって、地合い次第で振れ幅が大きくなりそう
・従業員約4,250人が資産家になる試算も話題で、「ロックアップ明けの売り圧力はいつ来る?」という視線もすでに集まってる
【結論】
成長率は異次元、コスト負担も異次元、そして時価総額も異次元。「AI相場はまだ続くのか」を一発で試される、今週最大のイベントです。価格決定から初値、その後のロックアップ明けまで、株価の行方からはしばらく目が離せません。


【話題】Anthropicさん(ANT)、AI相場が荒れる中で「1.3〜1.45兆ドル」の巨額IPOを今週ぶっ込んできて、市場の空気を試しにくる件ww
【要約】
・Nasdaqで「ANT」として上場予定で、価格決定は11/18(水)、取引開始は11/19(木)。825万…ではなく8.25億株を70〜78ドルで売り出し、上限なら調達額は約643.5億ドルの超特大案件
・時価総額は完全希薄化ベースで1.3〜1.45兆ドル。基本株ベースだと約9,160億〜1.02兆ドルで、「同じ会社なのに見る数字で桁感が変わる」というカラクリ
・もともとは「2兆ドル」まで語られていたのに、AI相場の急落で一気にトーンダウン。投資家からは「1.5兆ドルでも無理があるのでは」という声も出ていた
・Google、Nvidia、AMD、Broadcom、Micron、Microsoft、TSMCが、IPO価格で非議決権株を買う260億ドルの私募にも参加。「AI業界のオールスター戦」状態
【小まとめ】
上場前から世界中の半導体・クラウド大手を巻き込んで、「AI相場が続くのか終わるのか」の判定役まで背負わされた、史上最大級のIPOニキ
【つづき】
・業績は上期(1〜6月)の売上が163億ドルで、前年同期の約12億ドルから約14倍。2025年通期も45.9億ドルと前年の約12倍で、成長速度が頭おかしいレベル
・計算コスト(半導体やクラウド費用)の売上比は251%から48%まで改善。第2四半期には営業黒字化まで到達して、「燃やすだけの会社」というイメージを塗り替えにきた
・一方で、将来の計算リソース購入コミットメントは数千億ドル規模(約5,000億ドル超との報道)で、「売上が伸び続けないと払えなくなる」という重たい宿題つき。2025年の売上の約4分の1がたった2顧客という集中リスクも指摘されてる
・9か月累計では1,000億ドル超の最終赤字だけど、大半は金融商品の評価替えなどの非現金項目とされていて、「赤字の中身を見ないと判断できない」パターン
・Bloombergの報道では、申込みは売り出し株数の約6倍。Polymarketでも「1.5兆ドル到達」を78%と見る声があって、初日の期待は高め
・ただし創業者7人の保有する1株が議決権の50.1%を握る構造で、一般株主の発言力はほぼゼロ。さらに今週はNVIDIA決算(ジェンスン氏不在で初)も重なって、地合い次第で振れ幅が大きくなりそう
・従業員約4,250人が資産家になる試算も話題で、「ロックアップ明けの売り圧力はいつ来る?」という視線もすでに集まってる
【結論】
成長率は異次元、コスト負担も異次元、そして時価総額も異次元。「AI相場はまだ続くのか」を一発で試される、今週最大のイベントです。価格決定から初値、その後のロックアップ明けまで、株価の行方からはしばらく目が離せません。