

Οικονομικός Αναλυτής... «Ο ισχυρός προχωρά όσο του επιτρέπει η δύναμή του και ο αδύναμος υποχωρεί όσο του επιβάλει η αδυναμία του» - Θουκυδίδης
GREECE - ATHENS
Joined February 2011
- Tweets16.2K
- Following79
- Followers3.8K
- Likes4K



Pinned Tweet
36 χρόνια πριν, 12 Οκτωβρίου 1989, η πρώτη μου αγορά στο Ελληνικό Χρηματιστήριο.
Και η πρώτη μετοχή; Εθνική Τράπεζα.
Ήταν η φυσική επιλογή της εποχής — η μετοχή που τότε ένιωθες ότι κουβαλά μέσα της ολόκληρη την οικονομία της χώρας.
Πινακίδιο αγοράς... χαρτί, σφραγίδα, μολύβι — και πληρωμή την επόμενη μέρα στο μικρό γραφειάκι της Σοφοκλέους, απέναντι από το Χρηματιστήριο.
Εκείνη τη μέρα θυμάμαι ότι έβρεχε καταρρακτωδώς. Τόσο, που κάποια χαρτονομίσματα βγήκαν μούσκεμα από την τσέπη.
Έτσι έγινε και τυπικά η "βαπτισή" μου στο χρηματιστηριακό χώρο.
Τότε σκεφτόμουν να γίνω καθηγητής Μαθηματικών.
Στην πορεία… «κατάντησα» αναλυτής.
Τελικά, πάλι με νούμερα ασχολούμαι — απλώς εδώ τα λάθη πληρώνονται ακριβότερα
Από τότε ξεκίνησε το ταξίδι- και συνεχίζεται.
36 χρόνια μετά, ένα πράγμα έμαθα καλά: οι αριθμοί λένε πάντα την αλήθεια — ίσως όχι πάντα αμέσως.

Μόλις 4,90% χωρίζει τον S&P 500 από τις 8.000 μονάδες.
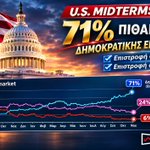
Την ίδια ώρα, η Polymarket δίνει περίπου 71% πιθανότητα στους Δημοκρατικούς να στερήσουν από τον Τραμπ και τα δύο σώματα του Κογκρέσου.
Μπορεί η Wall Street να συνεχίσει την ανοδική της πορεία με τον Αμερικανό πρόεδρο πολιτικά αποδυναμωμένο;
Τα στοιχεία από το 1946, οι υπολογισμοί μας και οι τελευταίες εκθέσεις των επενδυτικών οίκων δίνουν αρκετή τροφή για σκέψη και οι αριθμοί του 2006 έχουν πολύ ενδιαφέρον.
chartswar.com/what-price-wou…

Οι κάλπες ετοιμάζουν φουρτούνες στον Λευκό Οίκο.
Το 71% της Polymarket έχει αρχίσει να προκαλεί σοβαρή δυσπεψία στους Ρεπουμπλικανούς. Οι Δημοκρατικοί διεκδικούν πλέον και τα δύο σώματα του Κογκρέσου, με τον Τραμπ να κινδυνεύει να περάσει τα επόμενα δύο χρόνια της προεδρίας του διαπραγματευόμενος ακόμη και την παραμικρή νομοθετική πρωτοβουλία.
Μία ημέρα πριν από τις ενδιάμεσες εκλογές της 3ης Νοεμβρίου, η Polymarket ανεβάζει στο 71% την πιθανότητα οι Δημοκρατικοί να κατακτήσουν και τη Βουλή των Αντιπροσώπων και τη Γερουσία. Τον περασμένο Φεβρουάριο το αντίστοιχο ποσοστό βρισκόταν κοντά στο 40%.
Η διατήρηση και των δύο σωμάτων από τους Ρεπουμπλικανούς τιμολογείται πλέον μόλις στο 6%, ενώ το σενάριο μοιρασμένου Κογκρέσου, με Ρεπουμπλικανική Γερουσία και Δημοκρατική Βουλή, συγκεντρώνει 24%.
Στο Τέξας, ο Δημοκρατικός James Talarico επιχειρεί να ανατρέψει τις παραδοσιακές εκλογικές ισορροπίες. Στο Μέιν, η Susan Collins δίνει μάχη για την πολιτική της επιβίωση, ενώ Οχάιο και Αλάσκα βρίσκονται επίσης στους εκλογικούς υπολογισμούς των Δημοκρατικών.
Η ακρίβεια, οι λογαριασμοί ενέργειας και το κόστος στέγασης έχουν γίνει καθημερινός πονοκέφαλος για τον Λευκό Οίκο.
Πάνω από 43 εκατομμύρια Αμερικανοί είχαν ήδη ψηφίσει πέντε ημέρες πριν από τις κάλπες.
Βέβαια, τα στοιχήματα δεν καταμετρούν ψήφους.
Ο Τραμπ μπορεί να παραμείνει ένοικος του Λευκού Οίκου. Το ερώτημα είναι αν από την Τετάρτη θα κρατάει ακόμη τα κλειδιά της εξουσίας ή θα πρέπει να χτυπάει την πόρτα των Δημοκρατικών.

Πόσες ημέρες χρειάζεται ένα τάνκερ για να βγάλει χρήματα που αντιστοιχούν σε σημαντικό ποσοστό της χρηματιστηριακής αξίας της εταιρείας του;
Στην περίπτωση του AMETHYST, η απάντηση μπορεί να ξαφνιάσει ακόμη και όσους παρακολουθούν χρόνια τη ναυτιλία.
Δύο διαδοχικές ναυλώσεις, 14,82 εκατ. δολάρια συνολικά ακαθάριστα έσοδα στο βασικό μας σενάριο και ένας ημερήσιος ναύλος που σχεδόν τετραπλασιάστηκε.
Το καλύτερο μέρος της ιστορίας αρχίζει όταν αφαιρέσουμε τα έξοδα και δούμε τι μένει στο ταμείο της Y/KNOT.
chartswar.com/the-tanker-wit…

Ένα δισεκατομμύριο κέρδη δεν σημαίνει ένα δισεκατομμύριο διαθέσιμα για τους μετόχους.
Κάποιο μέρος χρειάζεται για νέα δάνεια, κάποιο για εξαγορές και κάποιο για την ενίσχυση των κεφαλαίων.
Στις τέσσερις συστημικές τράπεζες, αυτές οι ανάγκες διαφέρουν περισσότερο απ' όσο υποδηλώνουν οι συνηθισμένες συγκρίσεις κερδοφορίας.
Με αφετηρία τα αποτελέσματα του εννεαμήνου και τις εκτιμήσεις μέχρι το 2028, επιχειρούμε να υπολογίσουμε τι μπορεί να περισσέψει, πού δημιουργούνται νέες ευκαιρίες και ποιες προσδοκίες απαιτούν μεγαλύτερη προσοχή.
chartswar.com/how-much-is-re…


Αλήθεια, ποιος αρμέγει καλύτερα την αντλία;
Αν κάποιος αναζητά τον μεγαλύτερο κερδισμένο από την πώληση του ντίζελ στην Ευρώπη, καλό θα ήταν να αφήσει για λίγο στην ησυχία τους τα διυλιστήρια και να ρίξει μια ματιά στα κρατικά ταμεία.
Στην Ευρωζώνη, το 51,5% της τιμής του ντίζελ είναι φόροι. Στις ΗΠΑ, μόλις 16,1%. Μιλάμε για φορολογική συμμετοχή υπερτριπλάσια της αμερικανικής!
Και επειδή τα νούμερα έχουν την κακή συνήθεια να χαλάνε τα ωραία παραμύθια, ας δούμε πού πηγαίνουν τα υπόλοιπα χρήματα.
Το αργό πετρέλαιο αντιπροσωπεύει το 23,3% της ευρωπαϊκής τιμής, ενώ η διύλιση μαζί με τη διανομή απορροφούν το 25,2%. Στην Αμερική τα αντίστοιχα ποσοστά είναι 40,6% και 43,2%.
Προσέξτε τώρα το τελευταίο 25,2%, γιατί εδώ γίνεται η μεγάλη παρεξήγηση.
Μέσα σε αυτό στριμώχνονται τα λειτουργικά έξοδα των διυλιστηρίων, οι μεταφορές, η αποθήκευση, τα πρατήρια και φυσικά τα εμπορικά περιθώρια.
Το περιθώριο διύλισης είναι ένα μικρό κομμάτι της πίτας.
Κάποιοι, όμως, επιμένουν να το παρουσιάζουν σαν ολόκληρο το ταψί!
Προσέξτε επίσης και το εξής…οι Αμερικανοί είδαν το ντίζελ να εκτοξεύεται κατά 67%, έναντι 28% στην Ευρώπη.
Κι όμως, εξακολουθούν να το αγοράζουν 1,68 δολάρια το λίτρο, όταν ο Ευρωπαίος πληρώνει 2,41 δολάρια. Για ένα γέμισμα 60 λίτρων, ο Ευρωπαίος βάζει από την τσέπη του 43,80 δολάρια παραπάνω.
Και μετά αναρωτιόμαστε γιατί η Ευρώπη έχει πρόβλημα ανταγωνιστικότητας!
Και κάπως έτσι, ενώ όλοι οι ξερόλες ψάχνουν πόσα κερδίζουν τα διυλιστήρια από κάθε λίτρο, ο μεγαλύτερος εισπράκτορας κάθεται αναπαυτικά στην καρέκλα του.
Το κράτος έχει πετύχει το απόλυτο επιχειρηματικό μοντέλο.
Δεν αγοράζει αργό, δεν λειτουργεί διυλιστήρια, δεν πληρώνει δεξαμενόπλοια και εισπράττει το 51,5% της τελικής τιμής.
Και μετά μας κάνει και μαθήματα για την ακρίβεια στα καύσιμα!

Η βασίλισσα κάθισε πάλι στον θρόνο της!
Η Apple επέστρεψε στην κορυφή του παγκόσμιου χρηματιστηριακού στερεώματος, εκθρονίζοντας τη Nvidia και ανακτώντας τον τίτλο της πολυτιμότερης εισηγμένης εταιρείας στον κόσμο.
Στο κλείσιμο της Παρασκευής, η κεφαλαιοποίηση της Apple διαμορφώθηκε στα 5,03 τρισ. δολάρια, έναντι 4,93 τρισ. δολαρίων της Nvidia. Μια διαφορά 100 δισ. δολαρίων, η οποία προέκυψε ενώ η Apple υποχωρούσε κατά 1,2% και η Nvidia έχανε 4,2%.
Η Apple κατακτά ξανά την κορυφή την ώρα που οι υπόλοιποι τεχνολογικοί κολοσσοί πληρώνουν πανάκριβα τον λογαριασμό της τεχνητής νοημοσύνης.
Η Alphabet και η Amazon βλέπουν τις τεράστιες επενδύσεις τους σε υποδομές AI να καταβροχθίζουν τις ελεύθερες ταμειακές ροές τους. Οι ημιαγωγοί δέχονται σφυροκόπημα, με τον δείκτη PHLX Semiconductor να χάνει 9,3% στην τελευταία συνεδρίαση.
Η Apple, αντιθέτως, ακολούθησε διαφορετικό δρόμο. Περιόρισε τις κεφαλαιουχικές δαπάνες, αξιοποίησε συνεργασίες στην τεχνητή νοημοσύνη και διατήρησε την παραγωγή μετρητών στο επίκεντρο της στρατηγικής της.
Οι εκτιμήσεις ανεβάζουν τις ελεύθερες ταμειακές ροές της στα 142 δισ. δολάρια για τη χρήση 2026, αυξημένες κατά 38%.
Το χρηματιστηριακό ταμπλό έχει ήδη εκδώσει την πρώτη του ετυμηγορία. Apple +27% από την αρχή του έτους, υπερδιπλάσια απόδοση σε σχέση με τη Nvidia.
Η ζήτηση για υποδομές AI παραμένει ισχυρή. Εκείνο που έχει αλλάξει είναι η υπομονή των επενδυτών απέναντι σε δαπάνες εκατοντάδων δισεκατομμυρίων, των οποίων η απόδοση παραμένει υπό εξέταση.
Η βασίλισσα επέστρεψε. Και ο θρόνος της κοστίζει πλέον πάνω από 5 τρισ. δολάρια.

Τα hedge funds της Wall Street έχουν αρχίσει να ξεφορτώνουν θέσεις με ταχύτητα που ξεπερνά ακόμη και εκείνη της πανδημίας.
Σύμφωνα με τα στοιχεία της Morgan Stanley Prime Brokerage, η μείωση της συνολικής έκθεσής τους σε μετοχικές θέσεις long και short έφτασε το 7,8% από το πρόσφατο υψηλό, καταγράφοντας τη μεγαλύτερη απομόχλευση της τελευταίας δεκαετίας.
Από τον Ιούνιο, οι ενεργές περικοπές θέσεων ξεπερνούν το 8% της συνολικής μικτής έκθεσης, ενώ η μόχλευση των αμερικανικών long/short funds έχει υποχωρήσει στο χαμηλότερο 10% των παρατηρήσεων του τελευταίου δωδεκαμήνου.
Αξίζει να εξετάσουμε τι συνέβη στις προηγούμενες μεγάλες εκκαθαρίσεις.
Τον Φεβρουάριο του 2016 η απομόχλευση έφτασε το 6,6%, με τον S&P 500 να βρίσκεται 12% χαμηλότερα από την κορυφή του. Τον Φεβρουάριο και τον Δεκέμβριο του 2018 καταγράφηκαν αντίστοιχα ποσοστά 5,9% και 5,8%, με τον δείκτη στο −9% και −15%. Τον Μάρτιο του 2020, μέσα στον πανικό της πανδημίας, η απομόχλευση έφτασε το 6,1%, ενώ ο S&P 500 είχε χάσει 25%. Τον Ιανουάριο του 2021 καταγράφηκε 7,1%, με τον δείκτη ουσιαστικά στην κορυφή του, ενώ τον Απρίλιο του 2025 η αντίστοιχη υποχώρηση ήταν 5,9%, με τον S&P 500 στο −12%.
Και φτάνουμε στον Οκτώβριο του 2026. Τα hedge funds περιορίζουν την έκθεσή τους περισσότερο από κάθε άλλη φορά, αλλά ο S&P 500 απέχει μόλις 3% από τα ιστορικά υψηλά του. Μια ασυνήθιστη απόκλιση, που μαρτυρά πόσο διαφορετικά συμπεριφέρονται σήμερα οι επαγγελματίες διαχειριστές και ο βασικός αμερικανικός χρηματιστηριακός δείκτης.
Η μείωση της μικτής έκθεσης περιλαμβάνει το κλείσιμο τόσο αγοραστικών όσο και ανοικτών πωλητικών θέσεων. Συνεπώς, το −7,8% δεν σημαίνει ότι πουλήθηκε το 7,8% της αξίας των μετοχών, ούτε ότι όλες οι συναλλαγές είχαν αρνητικό πρόσημο. Μαρτυρά, ωστόσο, μια ιδιαίτερα επιθετική προσπάθεια περιορισμού του κινδύνου.
Το ιστορικό προηγούμενο ευνοεί όσους αναζητούν ευκαιρίες έπειτα από τέτοιες εκκαθαρίσεις. Όταν οι διαχειριστές ολοκληρώνουν τις αναγκαστικές πωλήσεις, η πίεση στην αγορά μπορεί να υποχωρήσει απότομα. Ακολουθεί συχνά η επανατοποθέτηση κεφαλαίων, ιδιαίτερα όταν οι τιμές έχουν υποχωρήσει αρκετά ώστε να προσφέρουν ελκυστικότερες αποτιμήσεις.
Και ενώ τα hedge funds ξεφορτώνουν μετοχικές θέσεις, στην αγορά εταιρικού χρέους κάποιοι έχουν αρχίσει να στριμώχνονται άσχημα.
Η Arini Capital Management, η οποία διαχειρίζεται συνολικά περίπου 22 δισ. δολάρια, αναγκάστηκε, σύμφωνα με τη Wall Street Journal, να ρευστοποιήσει τίτλους χρέους αξίας περίπου 800 εκατ. δολαρίων, έπειτα από απαιτήσεις πρόσθετων εξασφαλίσεων από τις συνεργαζόμενες τράπεζες. Το βασικό της fund, με κεφάλαια περίπου 7 δισ. δολαρίων, είχε καταγράψει απώλειες της τάξης του 26% μέσα στο 2026, σύμφωνα με στοιχεία του Bloomberg έως τις 23 Οκτωβρίου.
Οι ζημιές προήλθαν κυρίως από τοποθετήσεις σε υπερχρεωμένες τηλεπικοινωνιακές επιχειρήσεις, όπως οι Altice, Optimum, Virgin Media και Brightspeed. Όταν οι αποτιμήσεις των ομολόγων υποχώρησαν, οι τράπεζες απαίτησαν πρόσθετες εξασφαλίσεις. Η Arini υποχρεώθηκε να αναζητήσει ρευστότητα, πουλώντας ακόμη και ευκολότερα ρευστοποιήσιμες επενδύσεις.
Αυτός είναι ένας από τους μεγαλύτερους κινδύνους της μόχλευσης. Ένα fund μπορεί να αναγκαστεί να πουλήσει τις καλύτερες επενδύσεις του για να καλύψει τις ζημιές των χειρότερων. Εάν παρόμοια προβλήματα εμφανιστούν ταυτόχρονα σε περισσότερους διαχειριστές, η πίεση μπορεί να μεταφερθεί από τα εταιρικά ομόλογα στις μετοχές, ανεξάρτητα από την πραγματική οικονομική κατάσταση των εισηγμένων.
Για τον επενδυτή τα σημερινά δεδομένα επιδέχονται δύο αναγνώσεις.
Η πρώτη είναι αισιόδοξη. Η μεγαλύτερη απομόχλευση της δεκαετίας μπορεί να προετοιμάζει μια ισχυρή ανοδική αντίδραση, εφόσον οι αναγκαστικές εκκαθαρίσεις πλησιάζουν στην ολοκλήρωσή τους.
Η δεύτερη είναι περισσότερο ανησυχητική. Η πίεση στα εταιρικά ομόλογα ενδέχεται να αποκαλύπτει προβλήματα που δεν έχουν ακόμη περάσει στις χρηματιστηριακές αποτιμήσεις.
Το μεγαλύτερο ερώτημα, λοιπόν, δεν είναι πόσο έχουν πουλήσει τα hedge funds. Είναι αν τελείωσαν οι πωλήσεις τους ή αν οι τράπεζες ετοιμάζονται να τους ζητήσουν και άλλα χρήματα.

Φανταστείτε μια επιχείρηση που βλέπει τις πωλήσεις της να διπλασιάζονται και τους επενδυτές να τρέχουν πανικόβλητοι προς την έξοδο.
Κάτι παρόμοιο συμβαίνει αυτή τη στιγμή στη Wall Street.
Η Google, η Amazon και η Microsoft ανακοινώνουν εντυπωσιακούς ρυθμούς ανάπτυξης, αλλά οι χρηματιστηριακές αποτιμήσεις δέχονται ανελέητο σφυροκόπημα.
Το μυστικό βρίσκεται σε έναν αριθμό που οι επενδυτές είχαν μάθει να μη δίνουν και τόσο σημασία.
Και αυτός ο αριθμός μπορεί να καθορίσει την πορεία του S&P 500 και του Nasdaq 100 μέσα στο 2027.
chartswar.com/wall-street-de…

Η Intel βιώνει μια από τις πιο οδυνηρές χρηματιστηριακές προσγειώσεις της χρονιάς, έχοντας χάσει περίπου τη μισή της αξία από τις 24 Σεπτεμβρίου. Το ακόμη πιο εξοργιστικό για τους μετόχους της είναι ότι η χρηματιστηριακή κατρακύλα συνοδεύεται από αύξηση 78% στα έσοδα από τα data centers και την τεχνητή νοημοσύνη!
Η εταιρεία προβλέπει έσοδα 15–16 δισ. δολαρίων για το τέταρτο τρίμηνο, με τη μέση εκτίμηση να υπολείπεται κατά 1,57 δισ. δολάρια των προσδοκιών των αναλυτών. Ακόμη και αν αφαιρεθεί η ζημιά των 300 εκατ. δολαρίων από την έκρηξη στο εργοστάσιο του Ισραήλ, παραμένει ένα τεράστιο κενό 1,27 δισ. δολαρίων.
Στους προσωπικούς υπολογιστές, οι ακριβές μνήμες και η υποχώρηση των παραγγελιών οδηγούν σε αναμενόμενη τριμηνιαία πτώση εσόδων άνω του 20%. Στους servers συμβαίνει το αντίθετο. Η ζήτηση καλπάζει, αλλά η Intel αδυνατεί να την εξυπηρετήσει λόγω παραγωγικών περιορισμών. Έχει πελάτες που ζητούν περισσότερα και εργοστάσια που αδυνατούν να παραδώσουν!
Το προσαρμοσμένο μικτό περιθώριο αναμένεται να κατρακυλήσει από 44,1% στο 38%, ενώ από τα 6,7 δισ. δολάρια εσόδων του τομέα κατασκευής ημιαγωγών μόλις 411 εκατ. προέρχονται από εξωτερικούς πελάτες. Μάλιστα, η αύξηση αυτών των εσόδων στηρίχθηκε κυρίως σε μια μη επαναλαμβανόμενη σύμβαση.
Ο λογαριασμός συνεχίζει να φουσκώνει. Η Intel ετοιμάζεται να δαπανήσει 20 δισ. δολάρια το 2026 και ακόμη περισσότερα το 2027, με τα περιθώρια κέρδους να στενεύουν και τους μετόχους να μετρούν ήδη τεράστιες απώλειες.
Η Intel ζητά από τους μετόχους της να χρηματοδοτήσουν το αύριο. Μόνο που το σήμερα τους έχει ήδη κοστίσει τη μισή τους επένδυση!

Στην Ευρώπη ανοίγουν τις στρατηγικές δεξαμενές και στην Αθήνα ανοίγουν οι καταπακτές των πωλήσεων!
Η HELLENiQ ENERGY βρέθηκε από τα 19,20 στα 17,37 ευρώ, λες και τα 42,6 εκατομμύρια βαρέλια πρόκειται να εξαφανίσουν την κερδοφορία των διυλιστηρίων.
Κι όμως, η Πειραιώς είχε ήδη υπολογίσει δραστική αποκλιμάκωση των περιθωρίων.
Το τρίτο τρίμηνο προμηνύεται εξαιρετικά ισχυρό, ενώ οι ταμειακές ροές μπορούν να χρηματοδοτήσουν νέες επενδύσεις.
Μήπως η βιασύνη κοστίσει ακριβότερα από το diesel;
chartswar.com/the-sellers-ma…

Μια εταιρεία μπορεί να ξοδεύει εκατοντάδες εκατομμύρια και ταυτόχρονα να κρύβει έναν μικρό θησαυρό. Αρκεί κάποιος να γνωρίζει ποιες δαπάνες χρειάζονται πραγματικά και ποιες μπορούν να καταλήξουν στον κάλαθο των αχρήστων.
Η Evoke έχει ήδη αρχίσει να δίνει μερικές απαντήσεις μέσα από τις οικονομικές της καταστάσεις.
Η Bally’s Intralot ετοιμάζεται να αναλάβει τα υπόλοιπα. Αν οι υπολογισμοί μας για τις συνέργειες επαληθευτούν, το 2027 μπορεί να επιφυλάσσει μια πολύ ευχάριστη έκπληξη για τους μετόχους.
chartswar.com/ballys-intralo…


Εδώ θα αρχίσουν να γελάνε ακόμη και οι καμινάδες των διυλιστηρίων!
Η ευρωπαϊκή διύλιση ζει ημέρες εξαιρετικής κερδοφορίας, οι μεγάλοι ενεργειακοί όμιλοι ανακοινώνουν κέρδη δισεκατομμυρίων και η HELLENiQ ENERGY έχει χάσει 9,42% από τα ιστορικά υψηλά της.
Με τέτοιες ενδοσυνεδριακές διακυμάνσεις, αναρωτιέμαι αν ορισμένοι αγοράζουν και πουλάνε με βάση τα οικονομικά στοιχεία ή με το ποιο πόδι σηκώθηκαν το πρωί.
Το τρίτο τρίμηνο πλησιάζει και μπορεί να έχει πολύ πλάκα!
chartswar.com/helleniq-energ…

Η Alphabet ξόδεψε 51,4 δισ. δολάρια μέσα σε ένα τρίμηνο για να προλάβει την κούρσα της τεχνητής νοημοσύνης. Και η Wall Street της έστειλε τον λογαριασμό πριν ακόμη ανοίξει η συνεδρίαση. −11,5% προσυνεδριακά, με περισσότερα από 450 δισ. δολάρια κεφαλαιοποίησης να κινδυνεύουν να κάνουν φτερά.
Το περίεργο είναι ότι τα έσοδα αυξήθηκαν κατά 25%, στα 127,6 δισ. δολάρια, ενώ το Google Cloud έτρεξε με +103%. Παρ' όλα αυτά, τα κέρδη ανά μετοχή περιορίστηκαν στα 2,12 δολάρια, οι ελεύθερες ταμειακές ροές γύρισαν στα −9,1 δισ. δολάρια και η διοίκηση ανέβασε τον επενδυτικό πήχη για το 2026 στα 195–205 δισ. δολάρια.
Τα αποτελέσματα εμφάνισαν ένα ακόμη πιο πικρό στοιχείο. Οι αναζητήσεις μέσω AI Mode αποφέρουν προς το παρόν λιγότερα διαφημιστικά έσοδα από τις παραδοσιακές αναζητήσεις της Google. Με άλλα λόγια, η Alphabet πληρώνει μια περιουσία για μια τεχνολογία που αρχίζει να τρώει από το ίδιο της το πιάτο.
Το ερώτημα πλέον είναι πόσα χρόνια θα χρειαστούν για να επιστρέψουν στα ταμεία αυτά τα εκατοντάδες δισεκατομμύρια. Γιατί ναι μεν οι μέτοχοι αγοράζουν τα μελλοντικά κέρδη αλλά τα data centers στέλνουν τα τιμολόγια.

Πόσο μπορεί να απέχει η χρηματιστηριακή τιμή μιας εταιρείας από εκείνη που θα μπορούσε να πληρώσει ένας στρατηγικός αγοραστής;
Στην περίπτωση της Profile, η απάντηση φτάνει τα 179 εκατ. ευρώ.
Μια πρόσφατη έκθεση ανεβάζει τον πήχη στα 17,69 ευρώ, ενώ οι δικοί μας υπολογισμοί, με την προσθήκη ενός νέου επενδυτικού προγράμματος, φτάνουν ακόμη ψηλότερα.
Το ερώτημα είναι ποιος κάνει σήμερα τον καλύτερο λογαριασμό. Ο αγοραστής ή ο πωλητής;
chartswar.com/are-some-selle…

Μπορεί η επίσημη τιμή στόχος της Optima Bank για την Profile να τοποθετείται στα 13,17 ευρώ, όμως στις 14 σελίδες της νέας έκθεσης κρύβεται μια πολύ πιο ενδιαφέρουσα αποτίμηση: τα 17,69 ευρώ ανά μετοχή!
Μια τιμή που αντιστοιχεί σε δυνητική άνοδο 70,8% από τα σημερινά 10,36 ευρώ, όπου η εταιρεία αποτιμάται στα 257,17 εκατ. ευρώ.
Η Optima, εξετάζοντας προηγούμενες εξαγορές διεθνών εταιρειών λογισμικού, καταλήγει σε αποτίμηση 439 εκατ. ευρώ, δηλαδή περίπου 182 εκατ. ευρώ υψηλότερα από τη σημερινή κεφαλαιοποίηση της Profile.
Η συγκεκριμένη προσέγγιση βασίζεται σε πολλαπλασιαστή 19,9 φορές τα εκτιμώμενα EBITDA του 2027, αντίστοιχο εκείνων που έχουν καταγραφεί σε μεγάλες εξαγορές του κλάδου, όπως των Epsilon Net, EntersoftOne, Sapiens και SimCorp.
Η τελική τιμή στόχος των 13,17 ευρώ, με σύσταση αγοράς, προκύπτει από τη στάθμιση τριών μεθόδων αποτίμησης, με τα 17,69 ευρώ να συμμετέχουν κατά 20%.
Στο επιχειρηματικό σκέλος, η Optima προβλέπει για το 2027 έσοδα 81,5 εκατ. ευρώ, EBITDA 20,8 εκατ. και καθαρά κέρδη 12,7 εκατ. ευρώ, ενώ το ανεκτέλεστο ξεπερνά τα 130 εκατ. ευρώ.
Ακόμη πιο αξιοπρόσεκτο είναι ότι οι προβλέψεις για έσοδα 127,6 εκατ. ευρώ και EBITDA 39,5 εκατ. ευρώ το 2031 δεν περιλαμβάνουν μελλοντικές εξαγορές.
Τα 17,69 ευρώ δεν αποτελούν την επίσημη τιμή στόχο της Optima, αλλά την αποτίμηση ενός δυνητικού σεναρίου εξαγοράς.
