

Fundador de Mozzaic Capital y Pamplona Capital Consulting | Filtro, Analizo y Estructuro Inversiones Inmobiliarias para un Capital que Busca Rigor, no Ruido.
Manhattan, NY
Joined January 2020
- Tweets5.8K
- Following746
- Followers1.7K
- Likes11.3K




La habilidad más importante para levantar capital no es saber vender una inversión.
Es saber identificar a quién NO debes vendérsela. 🧵
1
6
823
Hace unos días comentaba que necesitaba ayuda con Mozzaic Capital.
Y quiero explicar una de las funciones más importantes de los analistas que estamos incorporando: calificar inversores.
Levantar capital no consiste en conseguir que todo el mundo invierta.
Consiste en encontrar a las personas para las que tu producto tiene sentido.
En Mozzaic estructuramos vehículos de inversión inmobiliaria que combinan la explotación de activos turísticos con posibles incentivos fiscales.
Y eso hace que la calificación sea especialmente importante.
¿Qué debe averiguar un analista?
1. Experiencia inversora. ¿Ha invertido anteriormente en real estate o private equity? ¿Entiende los riesgos de participar en el capital de una sociedad?
2. Capacidad de inversión. ¿Qué importe podría destinar a una operación sin comprometer su liquidez?
3. Situación fiscal. ¿Tiene suficiente cuota estatal de IRPF para aprovechar potencialmente la deducción? La elegibilidad concreta debe confirmarla un especialista.
4. Horizonte temporal. ¿Entiende que está invirtiendo en un activo ilíquido y que la salida no está garantizada?
5. Interés y momento de decisión. ¿Qué le atrae de la operación? ¿Está buscando invertir ahora o simplemente conocer oportunidades futuras?
Y hay algo fundamental:
Que un inversor no encaje en Oviedo no significa que no pueda invertir en nuestro siguiente proyecto.
Por eso estamos construyendo un CRM y un proceso comercial que nos permitan desarrollar relaciones a largo plazo.
No queremos únicamente levantar capital para una operación.
Queremos construir una base de inversores que confíen en nuestra capacidad de originar, estructurar y ejecutar proyectos inmobiliarios.
Y aquí quiero dejar algo muy claro.
Los analistas no están para vender rentabilidades, presionar a nadie ni convencer a un inversor de que tome una decisión.
Están para escuchar, entender su perfil, identificar posibles incompatibilidades y determinar si tiene sentido que hablemos.
Ningún analista es responsable de levantar el dinero.
Ese es mi trabajo.
Porque cuando alguien decide confiar su patrimonio a uno de nuestros vehículos, quiero ser yo quien le explique la inversión, sus retornos potenciales y, especialmente, sus riesgos.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.
3
138

Ayer expliqué las dos métricas que más vigilo en real estate.
Hoy os enseño por qué invertimos en Mozzaic Collection Oviedo: casi un 14% de Yield on Cost y menos de 1.950 €/m². 🧵
1
7
1,588
Ayer os decía que no tengo ni idea de si el mercado inmobiliario va a subir o bajar.
Y que, por eso, cuando analizo una operación me centro especialmente en dos métricas:
1. Yield on Cost.
2. Coste total por metro cuadrado.
Hoy quiero explicaros cómo hemos aplicado estos criterios a Mozzaic Collection Oviedo.
Estamos transformando un local comercial de 390 m² en 11 apartamentos turísticos de diseño.
PRIMERO. LA RENTABILIDAD SOBRE COSTE.
Nuestro underwriting contempla una rentabilidad sobre coste cercana al 14% utilizando hipótesis operativas basadas en la media del mercado.
Es decir, no necesitamos asumir que vamos a ser los mejores operadores de Oviedo para justificar la inversión.
Si conseguimos alcanzar nuestro escenario operativo objetivo, la rentabilidad sobre coste podría acercarse al 17%.
Y recordemos algo importante: estamos hablando de rentabilidad operativa sobre el coste total del proyecto, no de TIR del inversor.
SEGUNDO. EL COSTE POR METRO CUADRADO.
Nuestro coste total previsto está por debajo de 1.950 €/m², incluyendo la transformación del activo.
¿Y cómo está el mercado?
Según idealista, Oviedo alcanzó un máximo de 2.645 €/m² en septiembre de 2007.
En octubre de 2026, el precio medio anunciado era de 2.423 €/m².
Es decir, todavía un 8,4% por debajo de su máximo histórico nominal.
Y eso después de subir un 15,7% en el último año.
Naturalmente, estamos comparando nuestro coste de un activo turístico con precios de oferta de vivienda residencial. No son productos idénticos y hay que ajustar las valoraciones por uso, ubicación y liquidez.
Pero los datos nos ayudan a entender el contexto de mercado.
¿Qué significa todo esto?
Que estamos intentando crear valor de dos formas:
Comprando y transformando un activo a un coste competitivo.
Generando una rentabilidad operativa elevada respecto al capital necesario para desarrollarlo.
Y si además el mercado inmobiliario de Oviedo sigue revalorizándose, mejor.
Pero esa no es nuestra hipótesis principal de inversión.
No quiero que nuestros inversores ganen dinero porque acertemos con la dirección del mercado. Quiero que lo ganen porque hemos comprado bien y sabemos explotar el activo.
Por supuesto, los retornos son proyecciones sujetas a riesgos de ejecución, ocupación, costes y mercado.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.
1
3
340
Llevo tiempo escuchando predicciones sobre el mercado inmobiliario.
Que si los tipos van a bajar.
Que si estamos ante una burbuja.
Que si los precios van a seguir subiendo porque falta vivienda.
La realidad es que nadie sabe con certeza qué va a pasar.
Y lo peor que puedes hacer es estructurar una inversión que solo funciona si el mercado te da la razón.
Por eso, cuando analizo una operación inmobiliaria, hay dos métricas a las que presto especial atención.
1. Yield on Cost (rentabilidad sobre coste).
Es el NOI estabilizado del inmueble dividido entre el coste total del proyecto.
Incluyendo adquisición, impuestos, reforma y demás costes necesarios para poner el activo en funcionamiento.
Por ejemplo:
Compras y reformas un inmueble por 1.000.000 €.
Una vez estabilizado, genera 120.000 € anuales de NOI.
Tu Yield on Cost es del 12%.
Si activos comparables se están valorando a una tasa de capitalización del 8%, has creado un activo cuyo valor teórico sería de 1.500.000 €.
Has generado 500.000 € de valor sin necesitar que el mercado suba.
Eso sí, siempre que ese NOI sea sostenible y exista demanda a esa tasa de capitalización.
2. Coste total por metro cuadrado.
¿Cuánto te cuesta realmente cada metro cuadrado una vez terminado el proyecto?
No cuánto pagaste por el inmueble.
Cuánto te cuesta adquirirlo, reformarlo y dejarlo listo para producir ingresos.
Y después lo comparo con dos referencias:
- Los precios históricos de la zona, para entender dónde estamos dentro del ciclo.
- Los comparables actuales, ajustados por ubicación, estado, uso y características.
Si puedo producir un inmueble por 2.000 €/m² cuando activos equivalentes se venden a 3.000 €/m², tengo un margen de seguridad potencial.
Y ese margen es mucho más importante para mí que cualquier predicción sobre la evolución del mercado.
Naturalmente, ninguna de estas métricas elimina el riesgo.
El NOI puede caer, los costes pueden dispararse y las tasas de capitalización pueden aumentar.
Por eso también hay que analizar la deuda, la liquidez y los escenarios adversos.
Pero mi filosofía es sencilla:
No quiero ganar dinero porque el mercado suba. Quiero ganar dinero porque he comprado bien y he ejecutado mejor.
Si después el mercado sube, fantástico.
Pero no quiero que mi rentabilidad dependa de ello.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.
5
687
Menuda semana
Muchísimas llamadas con inversores
Muchísimo interés en lo que estamos construyendo en Mozzaic Capital
Valorando como escalamos sin perder en foco, dar una alternativa de inversión con un binomio riesgo rentabilidad asimétrico
Seguimos!
@julio_bidegain
🚨 Busco a una persona que me ayude en Mozzaic Capital.
Perfil: Estudiante con interés en real estate y finanzas, que haya visto el lobo de wall street y que no le de miedo el “pick up the phone, and start dialing!”
Somos una startup y te voy a pagar, pero esto es para becarios.
Se agradece difusión.

Últimamente veo muchas oportunidades de crowdfunding inmobiliario ofreciendo rentabilidades del 10%, 12% o incluso 15% anual.
Y hay algo que me preocupa especialmente.
Muchos inversores creen que prestar dinero es más seguro que invertir en equity.
En teoría, puede serlo.
La deuda tiene prioridad de cobro sobre el capital ordinario.
Pero hay un detalle que cambia completamente la ecuación:
¿Qué sucede cuando el promotor deja de pagar?
Imaginemos que has prestado 20.000 € a un proyecto inmobiliario a través de una plataforma.
El proyecto se retrasa, los costes se disparan y el promotor entra en dificultades.
Entonces descubres que:
Tu préstamo está subordinado a la financiación bancaria.
No tienes capacidad individual para ejecutar la garantía.
Las decisiones de refinanciación, negociación o ejecución dependen de terceros.
Recuperar tu dinero puede llevar años. Y quizá no lo recuperes íntegramente.
El problema no es solamente el riesgo de crédito. Es la falta de control cuando ese riesgo se materializa.
En real estate, una garantía no vale únicamente por el inmueble que la respalda.
También importa quién tiene prioridad sobre ella, cuánto capital existe por delante del tuyo y quién puede decidir cuándo y cómo ejecutarla.
Una hipoteca de primer rango no es lo mismo que una deuda subordinada.
Y tener una garantía no significa necesariamente tener capacidad para hacerla efectiva.
Por eso, cuando analizo inversiones en deuda inmobiliaria, tengo dos preferencias muy claras:
1. Controlar la ejecución de la garantía, directamente o mediante una estructura contractual que proteja eficazmente mis derechos como acreedor.
2. Si no tengo ese control, invertir a través de un fondo de deuda diversificado, con un gestor especializado, múltiples operaciones y mecanismos profesionales de recuperación.
La diversificación no elimina las pérdidas, pero reduce la dependencia de que una sola operación salga bien.
Y ojo: no estoy diciendo que todo el crowdfunding inmobiliario sea malo. Hay estructuras muy diferentes y algunas cuentan con garantías y mecanismos de representación sólidos.
Lo que digo es que un cupón del 12% no te dice prácticamente nada si no entiendes qué ocurre cuando dejan de pagártelo.
Porque prestar dinero es fácil.
Lo difícil es recuperarlo cuando las cosas salen mal.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.
Llevo un tiempo comentando esto.
Va a haber buenas oportunidades ahora que el ciclo de las sindicaciones con deuda barata se completa.
La mayoría de deals se hacen con fondos Reg D que levantan capital de inversores con un horizonte de 5-7 años.
Tic tac.

Looked at apartment loans under 4% that mature in the next two years this afternoon, and the list is...long.
About $116B in multifamily debt matures by the end of 2027, much of it written at 3 to 4% in 2020 through early 2022.
Current rates are >6% (Freddie 6.55-6.63; Banks 6.66-7.66%).
Lenders spent the last few years extending these loans, but they are now pushing owners to sell or recap.
Buyers with capital ready will get the best deals of the decade.
We may not get a default wave (as doomers claim) but we're def going to have a steady flow of motivated sellers.
1
381
Todo el mundo quiere estar en real estate.
Muy pocos saben si lo que quieren es invertir u operar.
Tu debes tenerlo claro antes de hacer nada 🧵
1
5
603
Invertir y operar son dos negocios completamente diferentes.
1. INVERTIR EN REAL ESTATE
Tu principal recurso es el capital.
Buscas operaciones donde colocar tu dinero, analizas los riesgos, estudias los retornos y decides quién va a gestionarlo.
Tu trabajo consiste en asignar capital de forma inteligente.
No necesitas saber negociar con un constructor, tramitar una licencia o supervisar una reforma.
Necesitas saber analizar una inversión y, sobre todo, elegir a las personas que van a gestionar tu dinero.
2. OPERAR EN REAL ESTATE
Tu principal recurso no tiene por qué ser el dinero.
Es tu capacidad para generar valor.
Encontrar oportunidades que otros no ven.
Negociar una adquisición.
Conseguir financiación.
Estructurar una operación.
Gestionar una reforma.
Comercializar o explotar el activo.
Y resolver los cientos de problemas que aparecen por el camino.
Un buen operador puede ganar mucho dinero sin aportar la mayor parte del capital.
Porque aporta algo que también tiene valor económico: conocimiento, capacidad de ejecución y acceso a oportunidades.
Esto es precisamente lo que hacemos cuando estructuramos vehículos de inversión inmobiliaria.
Unimos a quienes tienen capital con quienes tienen capacidad para ejecutarlo.
Los primeros buscan rentabilizar su patrimonio.
Los segundos buscan rentabilizar sus habilidades.
Y ambos participan del valor generado, asumiendo riesgos diferentes.
El error es pensar que para ganar dinero en real estate necesitas necesariamente comprar inmuebles con tu propio dinero.
Puedes construir patrimonio siendo inversor.
Pero también puedes construirlo siendo sponsor, promotor, gestor o estructurador de operaciones.
De hecho, muchas de las mayores fortunas inmobiliarias se han construido gestionando capital de terceros.
Por eso, cuando alguien me dice que quiere entrar en real estate, no empiezo preguntándole cuánto dinero tiene.
Empiezo preguntándole qué puede aportar a una operación.
Porque el capital es importante.
Pero no es la única forma de participar en este negocio.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.
2
219
RTVE debe ser privatizada y entregada con descuento a sus trabajadores.

Queridos simpatizantes de la izquierda: si os preocupa tanto la “humanización” de Vox que se ha llevado a cabo desde una TVE claramente anti-Vox (no les salió bien la entrevista), imaginad qué puede llegar a ocurrir durante cuatro años de control de RTVE por parte de Vox. ¿Quizá sí convendría ir pensando en cerrarla?
9
782
🧵Semana 4 levantando capital para Mozzaic Capital.
La semana pasada levantamos exactamente 0 €.
Esta semana hemos estado a punto de batir nuestro récord de captación semanal. Así funciona levantar capital.
Si eres un friki, sigue leyendo.
Y ya rozamos el 50% de los 850.000 € que queremos levantar para nuestro primer proyecto en Oviedo.
Bienvenidos al maravilloso mundo del fundraising.
Una de las cosas que he aprendido levantando capital es que los compromisos de inversión no llegan de forma lineal.
Puedes pasarte una semana entera haciendo llamadas, enviando documentación, resolviendo dudas y persiguiendo inversores sin cerrar absolutamente nada.
Y a la semana siguiente empiezan a llegar los compromisos.
¿Magia?
No.
El trabajo de la semana pasada empieza a dar sus frutos esta semana.
Por eso siempre digo que no hay que obsesionarse con cuánto capital has levantado en los últimos siete días.
Hay que mirar el pipeline.
Cuánto capital está analizando la operación.
Cuántos inversores están avanzando en su due diligence.
Y cuántos están realmente cerca de tomar una decisión.
Porque levantar capital es, en gran medida, gestionar un proceso comercial.
Y mientras tanto, seguimos trabajando para ampliar nuestra base de inversores.
Esta semana hemos celebrado un evento en Madrid con más de 170 personas interesadas en el real estate.
También hemos grabado conversaciones que irán saliendo en formato podcast.
Y tenemos preparado un nuevo webinar donde hablaremos de algo que considero fundamental:
Cómo calculamos el retorno de nuestros inversores y qué riesgos están asumiendo realmente.
Porque es muy fácil enseñar una TIR atractiva en un Excel.
Lo difícil es explicar de dónde sale, qué hipótesis la sostienen y qué sucede si las cosas no salen como esperamos.
Eso es precisamente lo que queremos enseñar.
Semana 3: 0 € levantados.
Semana 4: cerca de nuestro récord semanal y casi la mitad del proyecto comprometido.
La lección es sencilla.
Una mala semana de fundraising no significa que estés haciendo las cosas mal. Y una buena tampoco significa que puedas dejar de trabajar.
Hay que seguir generando oportunidades, haciendo seguimiento y construyendo confianza.
Porque el capital no se levanta el día que un inversor te dice que sí.
Se empieza a levantar semanas antes.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.
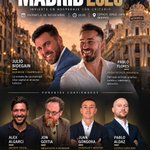
🧵Ayer tuvimos la primera sesión del evento Full Experience Madrid de Local a Turísticoz
Y os voy a decir una cosa: cada vez me gustan más estos eventos de real estate. Real estate de trinchera.
Nada de grandes fondos institucionales, rascacielos de 200 millones o estructuras financieras sofisticadísimas.
Locales comerciales. Reformas. Licencias. Fiscalidad. Urbanismo.
Y, sobre todo, gente con muchísimas ganas de emprender.
Ayer tuve la oportunidad de compartir escenario con @julio_bidegain, Pablo Flores, Álex Algarci , @goitorre y Juan Góngora.
Hablamos de cómo transformar locales comerciales en alojamientos turísticos, de cómo analizar operaciones, de los problemas urbanísticos que te puedes encontrar y de cómo estructurar fiscalmente una inversión.
Pero lo mejor no fueron las ponencias (aunque debo decir que me encantó escuchar las experiencias de Jon)
Fue la gente.
Más de 170 personas con ganas de invertir, de aprender, de hacer su primera operación o de dar el salto a proyectos más grandes.
Personas que preguntaban por licencias, por costes de reforma, por cómo conseguir financiación o por qué hacer cuando una operación se complica.
Preguntas reales. Problemas reales.
Y eso me encanta.
Porque aunque yo dedique buena parte de mi tiempo a estructurar vehículos de inversión y trabajar en operaciones de capital, nunca quiero perder el contacto con el real estate de calle.
Con el inversor que está buscando su primer local.
Con el que está peleándose con un arquitecto para conseguir una licencia.
Con el que tiene que negociar cada euro de una reforma porque se está jugando su propio dinero.
Ahí es donde realmente se aprende este negocio.
No únicamente en los Excel, las presentaciones o las reuniones con inversores.
Sino escuchando a quienes están ejecutando operaciones y resolviendo problemas todos los días.
Gracias a Julio, Pablo, Álex, Jon, Juan y a todos los que os acercasteis a charlar.
Me fui con una sensación fantástica: hay muchísima gente con ganas de construir cosas en España.
Y eso es una noticia extraordinaria.
Esto es lo que sucede en las trincheras del real estate, donde hay barro, hace frío y una sola operación puede arruinarte.


