





Me confundí. ¿Por qué un presidente de partido político nos dice que un impuesto específico a los combustibles en Chile ahora "no está recaudando un peso"?
Esta semana recaudaría aprox. USD 30 millones
Excepción es sólo la componente variable negativa, porque es para amortiguar

Me alegra que ciertos diputados de izquierda hayan visto la luz y asuman como propia nuestra propuesta de eliminar el impuesto específico a los combustibles. Ahora eso sí es fácil, porque el Estado no está recaudando un peso de la mano de ese impuesto, por lo que su derogación no tendría impacto en el precio en la bomba. Pero eso lo sabían, cierto? En todo caso es buena idea eliminar el impuesto hacia el futuro, para que, una vez normalizado el mercado internacional de combustibles, se sienta con fuerza la rebaja en el bolsillo de los chilenos.
Rodrigo Wagner retweeted

El Profesor @LeonPoblete de la Universidad de Upsaala, sueco-venezolano, ex-investigador visitante del @HarvardGrwthLab y ex-embajador de Venezuela ante el Reino de Suecia, fue detenido por ICE en Disneyworld y puesto preso por varios días. Este es uno más de los crímenes que comete ICE todos los días y que ha llevado a que los votantes americanos le hayan quitado el apoyo a este gobierno el pasado 3/11. Pero los crímenes siguen. Impresionante la descripción que que hace León con @cmrondon.

Vale la pena escuchar lo sucedido a @LeonPoblete, colega, amigo y compatriota venezolano, destacado profesor universitario en Upsala, Suecia; detenido por ICE durante dos días mientras pasaba vacaciones con su esposa y dos hijas pequeñas en Orlando youtu.be/dOqLB0nIpBg?si=sTA_… vía @YouTube

En marzo pasado, sin contar minería, se esperaba que entre 2026 y 2027 la economía chilena creciera en dos años un total de +5,4%. O sea, aprox 2,7% por año
Hoy estamos 1,7 puntos más abajo en la expectativa de 2027. Incluyendo minería, la caída es de 2,2 puntos.

¿Como cambiaron las expectativas de analistas sobre el NIVEL de la economía de Chile en 2027?
- Peor que en marzo (entre 1,5 y 2% peor)
- Peor que lo esperado hace casi 2 años
Mirar NIVEL de PIB 2027 limpia caidas transitorias y rebotes. Resultados incluso excluyendo mineria

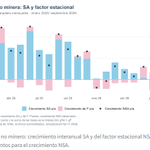
Imacec No Minero (🇨🇱) Sep 2026
Más de la mitad del +2.0% del mes es por correcciones estacionales (1 día hábil). Descontando eso crece +0.8% interanual
Parecido al acumulado de 2026 (+0.6%)...
y al año móvil (+1.1%)
🟦Crecimiento desestacionalizado
🟥CCorrecciónesestacional

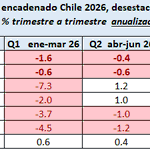
Corrigiendo por estacionalidad y minería, IMACEC del tercer trimestre de 2026 (🇨🇱) se expandió a una velocidad de +0.4% anualizada (Q3vsQ2)
Servicios e industria caen: -1% anualizado (Q3 SAAR)
Comercio +3.5% recupera la mitad de lo perdido en Q1-Q2
PIB Q3 oficial en 15 dias

Imacec de 2026
Trimestre 1: -0.2%
Trimestre 2: -0.3%
Trimestre 3: -0.8%
(Interanual)
Para que el año no sea negativo, el Trimestre 4 (oct-dic) tendría que aumentar cerca de 1.3%.
Rodrigo Wagner retweeted

The 4th New Thinking in Industrial Policy Conference @Columbia is happening next Friday, Nov. 6. Not too late to register! Conference page here: cdep.sipa.columbia.edu/conte…. Program here: cdep.sipa.columbia.edu/sites…. Registration link: docs.google.com/forms/d/e/1F….

Call for papers! 4th New Thinking in Industrial Policy Conference @Columbia, Nov. 6, 2026.
Conference page: cdep.sipa.columbia.edu/conte….
Submit here (deadline Sept. 14): docs.google.com/forms/d/e/1F….
Hosts: @Columbia_CDEP,
@Policy_Dialogue, Columbia Center for Pol Econ.

Por otra parte, Índice Real de la Cámara de Comercio de Santiago muestra caída: -0,2% en Sep 2026
(ventas presenciales Reg Metrop)
1
202
Acá se visualiza: +100 mil personas desempleadas, por sobre lo que tuvimos los últimos tres años en estos meses de jul-sep


Importante alza del desempleo durante 2026 (q2 q3)
Acá una comparación histórica (%)
Obviando el periodo de pandemia, estamos con el más alto desempleo en la nueva encuesta de empleo (🟠).
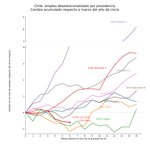
Periodos presidenciales como referencia, no implica causalidad

¿A qué periodo histórico se parece la "creación de empleo" actual ? (INE, 🇨🇱)
El empleo tiene muchas causas (demografía, ciclo económico, etc). Presidentes NO crean empleo directamente. Pero para efectos comparativos, es útil mirar los primeros años de otros gobiernos en Chile

Rodrigo Wagner retweeted

Positivo y valorable el llamado del Presidente Kast para felicitar a @LulaOficial por su triunfo en la elección presidencial de #Brasil. Las relaciones Chile-Brasil son de Estado, trascienden la coyuntura, son densas en comercio, inversión, cultura, y alianza histórica.
Rodrigo Wagner retweeted

"Pricing under Distress" is cond. accepted at AER! Prices became stickier during the Chile riots of 2019. Disentangling bw "wait and see" and menu cost mechanisms, the strenght of mon. policy in uncertain times depends on how uncertainty hits and unfolds: nber.org/papers/w32538

Rodrigo Wagner retweeted

Highly relevant!
"Fiscal-Monetary Interactions: The Role of Debt Maturity" by Luca Bettarelli, Francesco Frangiamore, Davide Furceri, Anh D. M. Nguyen, and Francesco Scianna.
"This paper examines how the maturity structure of sovereign debt shapes fiscal–monetary interactions in the United States. Using exogenous monetary policy shocks and nonlinear local projections, we show that debt maturity influences both the fiscal consequences of monetary tightening and its macroeconomic transmission. When the government relies more heavily on short-term debt, contractionary monetary policy shocks lead to large and persistent increases in public debt, more pronounced deteriorations in fiscal and financial conditions, and significantly larger declines in output, inflation, and private investment. These effects are substantially attenuated when debt maturity is longer. We rationalize the findings with a model in which a constrained intermediary holds both private credit and long-duration government debt and carries its bond portfolio at amortized cost. The intermediary’s opportunity cost of lending therefore depends in part on the yield locked in when the bonds were acquired, rather than solely on their one-period holding return, allowing sovereign debt maturity to directly influence the price of private credit."
imf.org/en/publications/wp/i…

Ya es el mes de octubre mas lluvioso en 160 años 👇
(Santiago, 🇨🇱)
Y vamos recien en la mitad del mes


👀
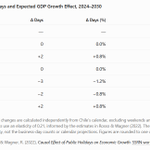
Dentro de lo lento de la economía chilena, PIB de 2026 tiene leve "viento a favor" del calendario:
2026: +2 días laborales; aprox. +0,2 % del PIB anual. Concentrado en este cuarto trimestre
Al revés, 2028-2029: de -0.2 a -0.3% por menos días laborales: "viento en contra"

