

GPW w 2026 nadal wygląda jak internet w 2005. Polski inwestor zasługuje na coś lepszego niż Excel i przeczucie. Czas to zmienić.
Joined December 2025
- Tweets919
- Following199
- Followers2.5K
- Likes493






Pinned Tweet
Polska kupuje Androidy, a nasi czytelnicy iPhone'y.
StatCounter za wrzesień: w polskim ruchu mobilnym 72,6% to Android, 27,4% iOS. Wśród ludzi, którzy wchodzą na Aluqę, wychodzi pół na pół i tak jest od początku bety. Udział iPhone'a jest u nas prawie dwa razy wyższy niż średnia krajowa.
Z telefonu przychodzi 2/3 z was. Za to ten, kto siada do komputera, wraca prawie dwa razy częściej i robi u nas dwa razy więcej.
Najwięcej z was siedzi więc na ekranie, na którym Aluqa była dotąd zwykłą kartą w przeglądarce. Od tego zaczynamy.
Aplikacja jest już dostępna w testach otwartych na Android: play.google.com/store/apps/d…
To wczesna wersja i nadal ją testujemy, więc bierzcie ją jak testy, nie jak premierę. Na iOS celujemy w początek października.
Otwarta beta całej Aluqi trwa do końca września i nic nie kosztuje. Na tym etapie zapłacić można u nas wyłącznie feedbackiem: co działa, co wkurza, czego brakuje. Dzięki!
1
14
5,815
W piątek indeks strachu z Wall Street, VIX, zamknął się na 35,9. Od 1990 r. taka panika wybuchała 15 razy. Rok później #WIG był wyżej w 11 z 14 przypadków, a S&P 500 w 12 z 15.
Tym razem zaczęło się od amerykańskiej technologii. S&P 500 jest 11,6% pod rekordem z 6 października, Nasdaq 19,8% niżej niż wtedy. WIG jeszcze w poniedziałek zamknął się na najwyższym poziomie w historii, a w cztery sesje oddał 6,3%. Spółki z GPW straciły od 6 października 81 mld zł, z czego 78 mld to Orlen, KGHM, PKO BP i Pekao. No i żadna z nich nie żyje z AI.
Historia po panice nie jest jednostronna. W połowie przypadków WIG najpierw tracił jeszcze 10% albo więcej (w 2008 r. 42%, w 2020 r. 28%), a trzy razy był po roku niżej: po kryzysie azjatyckim w 1997 r., w 2015 r. i po lutym 2018 r. Mediana dla WIG to +7,1%, dla S&P 500 +20,6%.
Szesnasty raz zaczął się w piątek.
1
12
842
🔥BLACK FRIDAY -40% na aluqa.pro z kodem BLACK40, czyli dostęp Premium do danych i analiz rynkowych za 19,95 PLN/msc w rocznej subskrypcji. Tylko do końca listopada. 🔥

3
247
We wtorek, po zapowiedzi KNF w sprawie kontraktów CFD, rozbieraliśmy, ile przychodów #XTB może od niej zależeć, i pisaliśmy, że w piątek przyjdzie pełny raport za III kwartał. Przyszedł dziś w nocy. O KNF nie ma w nim ani słowa, choć lista zdarzeń po dniu bilansowym sięga 19 listopada.
Sam kwartał: przychody 623 mln zł (+66% r/r), zysk netto 214 mln zł wobec 53 mln rok wcześniej i 185 mln w konsensusie PAP. To zarazem najsłabszy kwartał tego roku, po 535 i 492 mln zł w I i II kwartale. Wzrost r/r dała liczba klientów (dziś 3,14 mln), bo przychód na aktywnego klienta spadł do 398 zł z 408 zł. CFD na towary, głównie złoto, srebro, ropę i gaz, dały 68% przychodów kwartału.
W poprzednim poście opieraliśmy sie na danych z I półrocza, w którym klienci pozyskani w Polsce dali 57% przychodów. Po III kwartale ten udział jest wyższy: 59,1% w samym kwartale, 57,8% po 9 miesiącach wobec 53,8% rok wcześniej. Przychody z Polski urosły w rok o 89%, z reszty świata o 61%.
Od wtorku KNF dopowiedziała dwie rzeczy: przegląd zakończy się „w najbliższych miesiącach” i obejmie też zagranicznych brokerów, którzy działają w Polsce na unijnej licencji. Projektu jeszcze nie ma, a przepisy UE każą zgłosić interwencję co najmniej miesiąc przed jej wejściem w życie.
Dziś pierwsza sesja po raporcie. Po każdym z 8 poprzednich kurs XTB kończył ją niżej.


1
13
1,503
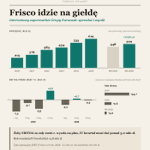
#Eurocash to dziś dwie firmy w jednej. Jedna to hurt i sklepy, których sprzedaż spada trzeci rok z rzędu. Druga to #Frisco, internetowy supermarket, który od 2020 r. urósł z 215 do 619 mln zł rocznej sprzedaży. Wczoraj wieczorem zarząd napisał w raporcie kwartalnym, że zaczyna przygotowania do wprowadzenia Frisco na giełdę.
Pieniądze z nowych akcji mają zostać we Frisco i pójść na zautomatyzowane magazyny w Krakowie i Wrocławiu. Wielkości oferty i terminu spółka nie podała. Nie wiadomo też, czy Eurocash sprzeda część swoich akcji. Inne opcje zostają otwarte, a branżowe media piszą również o możliwej sprzedaży Frisco.
Kto tam kupuje? W ostatnich trzech miesiącach zamówiło 122 tys. gospodarstw domowych. 14 tys. z nich zamawia co tydzień i robi 39% sprzedaży. Kolejne 48 tys. kupuje co najmniej raz w miesiącu i daje 48%. Pozostałe 60 tys. zamawia rzadziej, to 13%. Średni koszyk to 334 zł (to raczej zakupy na cały tydzień niż po bułki), a ok. 11% klientów z danego rocznika robi tam zakupy jeszcze po 10 latach.
Na plusie Frisco jeszcze nie jest, choć brakuje niewiele. Spółka nazywa je w komunikacie „rentownym liderem”. Dodatnia jest EBITDA po MSSF 16, liczona bez czynszów za magazyny i leasingu aut. Z nimi w kosztach było -34,7 mln zł w 2024 r., -9,6 mln w 2025 r. i -3,0 mln po 9 miesiącach tego roku. Zysk operacyjny w III kwartale: -3,3 mln zł, rok wcześniej -8,6 mln. Żeby EBITDA za cały 2026 r. wyszła na plus, IV kwartał musi dać ponad 3 mln zł. Rok temu było 5,8.
Rachunek Frisco zależy od magazynów. Dwa zautomatyzowane centra w Warszawie, z których idą dwie trzecie sprzedaży, pracują w 56%. Każde kolejne zamówienie w tej samej hali obniża koszt stały na zamówienie, stąd strata na jednym zamówieniu spadła w rok o 89%. Według spółki Polacy kupują przez internet ok. 2% jedzenia, Brytyjczycy ok. 11%.
Zysk operacyjny hurtu Eurocashu spadł w III kwartale o 28%, a poprawę zysku netto akcjonariuszy grupy prawie w całości dały niższe koszty finansowe. Limity kredytowe są wykorzystane w 87%, a główny kredyt obrotowy banki przedłużyły tylko do lipca 2027 r. Frisco to 2,4% sprzedaży grupy.
W 2020 r. Eurocash dokupił pozostałe 56% Frisco za 132,5 mln zł. Cała grupa jest dziś na giełdzie warta ok. 660 mln zł. Ile warte jest samo Frisco, pokaże dopiero prospekt i popyt na akcje.


#Atrem przez 23 dni: kurs -10,6%, portfel zamówień +79%.
27 października spółka podała 301,4 mln zł kontraktów do realizacji. Najmniej od końca 2024 roku, a w połowie 2025 było 559,8 mln zł. Kurs zjechał w tym czasie z 66,80 zł w maju do 55,40 zł.
A potem przyszedł listopad:
→ 3.11 PSE, stacja Mikułowa: 128,3 mln zł
→ 18.11 Tauron, linia 110 kV: 36,2 mln zł
→ 19.11 Orlen, Nowa Chemia: 109,8 mln zł (tyle przypada Atremowi z kontraktu konsorcjum na 418 mln zł)
Dziś po sesji wyszedł raport za trzy kwartały z nową liczbą: 539,8 mln zł. To 1,7 razy tyle, ile wyniosły przychody całego 2025 roku. Zamknięcie 49,50 zł jest sprzed tego raportu.
Kto to w ogóle jest? Automatyka i elektroenergetyka: stacje i linie wysokiego napięcia dla PSE, Enei i Tauronu, instalacje dla Orlenu. Przychody 142 mln zł w 2023, 312 mln zł w 2025. Zysk netto w tym czasie z 6 do 37,6 mln zł.
Jest też druga liczba (mniej wdzięczna). Po trzech kwartałach przychody +25,8%, a zysk netto 19,1 mln zł wobec 21,0 mln zł rok temu. Roboty więcej, zostaje z niej mniej. No i część kwoty z PSE to opcja na 48,6 mln zł, z której zamawiający nie musi skorzystać.
Portfel odbudował się w 23 dni. Marża jeszcze nie. Co rynek wyceniał przez ten miesiąc: pusty portfel czy chudsze kontrakty?
#GPW #Atrem #ATR
2
27
1,194

Ile deweloper zarabia na jednym mieszkaniu?
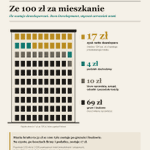
#DomDevelopment od stycznia do września przekazał klientom 3 226 mieszkań i lokali. Przychodu miał z tego średnio 782 tys. zł na lokal (średnia razem z lokalami usługowymi, więc to nie cena typowego M). Na czysto, po wszystkich kosztach i podatku, zostało mu średnio 134 tys. zł z jednego.
Ze 100 zł zapłaconych przez klientów:
→ 69 zł poszło na grunt i budowę
→ 10 zł na biuro sprzedaży, zarząd, odsetki i resztę kosztów firmy
→ 4 zł na podatek dochodowy
→ 17 zł zostało jako zysk netto
Często słychać o 30-procentowych marżach deweloperów. To marża brutto, liczona przed kosztami firmy i podatkiem. U Dom Development wynosi 31 zł ze 100.
17 zł to dużo czy mało? Zależy, z którym rokiem porównać. W 2014 r. spółce zostawało na czysto 7 zł ze 100, w 2008 r. 25 zł. W całym 2025 r. 20 zł, a więcej było tylko w 2007 i 2008 r.
W samym III kwartale spółka podpisała umowy na 1 251 lokali, według niej najwięcej w swojej historii. Co ciekawe tylko 54% kupujących brało kredyt.


1
10
859
Mamy raport #KGHM za III kwartał: 1,94 mld zł zysku netto, o 46% więcej (!), niż zakładali analitycy. Akcje są dziś o 25,7% tańsze niż średnio w tym kwartale, a miedź w złotych potaniała w tym czasie o 4,7%.
Od wakacji kurs KGHM idzie niemal krok w krok z innym metalem. Ze srebrem.
KGHM jest jednym z największych producentów srebra na świecie, a srebro potaniało w tym samym czasie w złotych o 23,3%.
Srebro to 22% przychodów KGHM w Polsce. Gdyby KGHM sprzedał w III kwartale tyle samo metali po dzisiejszych cenach, miałby z nich o 925 mln zł mniej przychodu, z czego 541 mln (58%) przez srebro, a 358 mln przez miedź.
925 mln zł to 50% wyniku ze sprzedaży KGHM w Polsce w III kwartale (1,87 mld zł). Zysk górnika jest cienką warstwą nad kosztami, więc reaguje na ceny mocniej niż przychód. Dlatego kurs leci mocniej niż sam metal. Część tej kwoty oddadzą zabezpieczenia i podatek od wydobycia, który spada razem z cenami.
Jutro pierwsza sesja po raporcie, o 11:00 konferencja zarządu. Po każdym z 8 poprzednich raportów kurs KGHM kończył taki dzień niżej. Tym razem akcje straciły 6,1% dziś, zanim raport w ogóle wyszedł.


Cały sezon wyników za lipiec-wrzesień, spółka po spółce: aluqa.pro/sezon-wynikow/2026…

4
370
Do ilu musiałaby potanieć miedź? KGHM nie podaje progu rentowności dla każdej kopalni, a polskie raportuje razem. Podaje za to gotówkowy koszt wydobycia funta miedzi (C1), od którego odjęta jest już wartość srebra i złota.
W III kwartale Sierra Gorda w Chile miała 1,16 USD, KGHM INTERNATIONAL (głównie kopalnia Robinson w USA) 1,74 USD, a kopalnie w Polsce 4,04 USD, z podatkiem od wydobycia w środku. Przy dzisiejszych 5,67 USD za funt miedź musiałaby spaść do tych kosztów o ok. 80% w Chile i o ok. 29% w Polsce. Najtańsza Sierra Gorda dała w tym kwartale 24% zysku grupy.
Polski próg mocno się rusza. W I kwartale, przy drogim srebrze, wynosił 1,91 USD. Tańsze srebro go podnosi, a tańsze metale obniżają podatek, który w nim siedzi. Do tego zapasy urosły od grudnia o 3,7 mld zł i zejdą w koszty już po niższych cenach. C1 nie zawiera amortyzacji ani inwestycji, więc pełny próg leży wyżej.

5
321
#Synektik pokazał dziś, co zostaje ze spółki, kiedy szpitalom kończą się unijne pieniądze na roboty. Przez rok kupowały da Vinci z KPO, termin dostaw minął 30 czerwca i lipiec-wrzesień jest pierwszym kwartałem bez tej kroplówki.
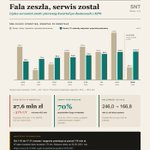
Sprzęt, czyli roboty i aparatura sprzedawane raz, dał 46,1 mln zł. Rok wcześniej 103,6, kwartał wcześniej 175,3. Przychody Grupy -17% r/r, zysk netto -31%, do 27,6 mln.
Serwis, materiały zużywalne i IT dały w tym czasie 105,0 mln, więcej niż w jakimkolwiek wcześniejszym kwartale. Robot postawiony w szpitalu zużywa narzędzia przy każdej operacji i ten silnik końca KPO nie zauważył. Razem z radiofarmaceutykami na stałych umowach to 115,8 mln, +25% r/r i 70% przychodów kwartału.
Pierwsze komentarze na X mówią o wyższej marży. Brutto tak, bo w miksie zostało to, co droższe. Marża EBITDA spadła za to z 27,7% do 24,5%, bo koszty sprzedaży rosną, kiedy przychody spadają: spółka rozbudowuje zespół na Ukrainie i wchodzi na Bałtyk.
W sierpniu kończyłem tu zdaniem, że wody w basenie jest więcej niż rok temu. Na koniec września już nie było.
Zamówienia w kwartale 70 mln wobec 145, portfel 43,3 mln wobec 75,9. Spółka tłumaczy to kalendarzem: latem szpitale rozliczały KPO i pisały wnioski do Funduszu Medycznego, Narodowej Strategii Onkologicznej i programów unijnych.
Od 1 października do wczoraj przyszły umowy i wygrane przetargi za ponad 114 mln zł, więcej niż przez cały poprzedni kwartał.
Między innymi da Vinci dla szpitala w Krakowie, pierwszy da Vinci 5 dostarczony za granicę (Bratysława) i tomograf z rezonansem dla Szpitala Morskiego w Gdyni. Do tego 24,2 mln za projekty AI dla Centrum e-Zdrowia, przesunięte z września na koniec roku.
Raport pierwszy raz w tym roku rozbija też flotę na kraje: 102 roboty w Polsce, 42 w Czechach i na Słowacji, 1 na Litwie.
Polski da Vinci zrobił w kwartale ok. 70 zabiegów, czesko-słowacki ok. 86. Gdyby polskie roboty pracowały w czeskim tempie, zabiegów byłoby o 23% więcej, bez ani jednego nowego robota.
Polskie tempo na razie hamuje: +38% r/r jesienią, +35% wiosną, +26% latem. W części o perspektywach zarząd pisał w sierpniu o „dynamicznym” rozwoju w Polsce. Dziś pisze o „dalszym”.
Dla mnie to najważniejsza liczba w raporcie i nie umiem jej jeszcze rozstrzygnąć. Kto pracuje w szpitalu z robotem: co hamuje polskie zabiegi bardziej, limity NFZ czy to, że zespoły dopiero się uczą?
Raport roczny 22 grudnia, wyniki za październik-grudzień 24 lutego. Wtedy zobaczymy, ile z tych 114 mln dojechało do kasy.


Pisałem też w sierpniu, że europejski certyfikat da Vinci 5 nie obejmuje force feedbacku. Od września obejmuje. Intuitive w raporcie za III kwartał podaje certyfikat EU MDR na instrumenty z force feedbackiem i na kardiochirurgię dorosłych, a Synektik w październiku sprzedał pierwszego dV5 poza Polskę, prywatnemu szpitalowi w Bratysławie.
Ten sam raport ma też gorszą wiadomość dla dystrybutorów. Dłużej używalne narzędzia i rabaty wolumenowe od pierwszego półrocza 2027, razem z obniżkami w Chinach, mają ściąć przychód Intuitive z narzędzi na jeden zabieg o 3-5%. Ile z tego dotknie rynki Synektika? Raport nie mówi. Przy biznesie, który żyje z zużywalnych, to liczba do pilnowania.
1
2
892
Akcje #XTB mocno dziś oberwały po jednym zdaniu z konferencji. Zastępca przewodniczącego KNF Dariusz Adamski powiedział w Sali Notowań: „Niedługo KNF dokona interwencji produktowej w odniesieniu do kontraktów CFD”. Zakresu ani terminu nie podał, spółka do końca sesji nie zabrała głosu. W najgorszym momencie kurs był 19% niżej.
KNF tłumaczy to stratami klientów. Na kontraktach CFD, w których gra się na zmianę ceny z użyciem dźwigni, straciło w 2025 r. 72% klientów polskich brokerów.
Od południa krążą dwie liczby: że zagrożone jest 90% przychodów spółki i że Polska to dla niej margines. Pierwsza myli udział CFD w przychodach z zasięgiem KNF, drugiej przeczą raporty.
CFD dały w I półroczu 93% przychodów grupy. Klienci pozyskani w Polsce dali 57% i ten udział rośnie co roku, w 2023 r. było to 47%. Decyzja KNF z 2019 r. obowiązuje wobec klientów mieszkających w Polsce, a klientów XTB w Czechach, Hiszpanii czy Niemczech obejmują przepisy tych krajów. Polski nadzór dosięga więc ok. połowy przychodów, o ile klienci z Polski handlują tak jak cała grupa (tego spółka nie pokazuje).
Adamski mówił o 267 tys. klientów ze stratą. Według raportu UKNF połowa z nich to nierezydenci. Żeby ich objąć, KNF musiałaby rozciągnąć decyzję na usługi świadczone z Polski za granicę, a ESMA krytykowała to zawężenie już w 2019 r. Górna granica to wtedy ok. 86% przychodów, prawie cała Europa.
Belgia w 2016 r. zakazała sprzedaży CFD konsumentom. Francja i Hiszpania zakazały reklamy, Hiszpania także sponsoringu i kont demo. Niemcy i Holandia rozciągnęły limity na produkty zastępcze. W żadnej z tych decyzji nie obniżono dźwigni poniżej limitów z 2018 r. Polska jest od nich łagodniejsza w jednym miejscu: „klient doświadczony” ma dźwignię 1:100, wbrew opinii ESMA. Adamski powiedział dziś, że doświadczeni tracą nawet więcej niż niedoświadczeni.
Po limitach ESMA przychody XTB spadły w 2019 r. o 17%, a zysk netto o 43%; spółka wskazywała wtedy też spokojny rynek. W Hiszpanii po zakazie reklamy z 2023 r. XTB działa dalej. W 2019 r., pierwszym pełnym roku limitów, zarobił 58 mln zł, w 2025 r. 644 mln zł. Kosztów spółka nie dzieli na produkty. W I półroczu CFD klientów z Polski dały ok. 1,11 mld zł przychodów przy 1,20 mld zł zysku operacyjnego całej grupy, więc ubytek przychodów przenosi się na zysk mocniej niż jeden do jednego.
Rynek wycenił dziś zdanie, nie dokument. Nie wiemy jeszcze, jakie narzędzie wybierze KNF, czy sięgnie poza Polskę i ilu klientów ma status doświadczonego. W piątek XTB publikuje pełny raport za III kwartał.


XTB: kurs, wskaźniki i historia wyników w jednym miejscu.
aluqa.pro/company/XTB?utm_so…

1
613
Gdyby z tego sezonu wyników wyjąć Orlen, całościowo giełda na razie zarabiałaby mniej niż rok temu.
Raporty za III kwartał pokazały dotąd 82 spółki z głównego rynku GPW. Razem mają 18,9 mld zł zysku, o 2,97 mld więcej niż rok temu. Sam #Orlen poprawił wynik o 3,45 mld, a pozostałe 81 spółek ma łącznie o 0,48 mld zł mniej.
Najwięcej ubyło bankom: 10 z nich ma razem o 0,57 mld zł mniej zysku, choć przed podatkiem zarobiły więcej niż rok temu. Od stycznia płacą 30% CIT, a nie 19%.
#PGE raportu jeszcze nie złożyła, w piątek podała szacunek: ok. 3 mld zł zysku wobec 0,55 mld rok temu. Zmiana rezerwy na rekultywację dopisała do wyniku operacyjnego 1,67 mld zł. Gotówki z tego nie przybyło.
Jutro raportuje KGHM, do końca listopada jeszcze 250 spółek. Każdy raport trafia na mapę z grafiki. Na stronie można wpisać swoje spółki i zobaczyć, ile z nich zarabia więcej niż rok temu i jak wypadają na tle rynku. Adres w pierwszej odpowiedzi.

Sezon wyników: mapa zmian zysku spółka po spółce, można wpisać swoje spółki. Strona Aluqi, otwarta bez konta.
aluqa.pro/sezon-wynikow?utm_…

3
258
Reguła 4 procent ma paszport. Amerykański.
Dziś trochę o wolności finansowej w polskich realiach. Kto liczył kiedyś swoją kwotę FIRE, zna ten rachunek: roczne wydatki razy 25, potem wypłacasz 4 procent inwestycji rocznie i pieniędzy ma starczyć na 30 lat. W badaniu z USA, przy portfelu 75 procent akcji i 25 procent obligacji, taki plan przetrwał w 98 przypadkach na 100.
Policzyliśmy ten sam portfel na polskich danych z lat 1995 do 2025. Wyszło 75.
I to nie dlatego, że nasza giełda jest słaba. WIG z dywidendami dał przez te 31 lat 9,3% rocznie, amerykańskie akcje w okresie z badania 10,5. Różnica: 1,2 punktu. Tylko że u nas inflacja wynosiła średnio 5,44 procent, a tam 3,1, więc po inflacji zostało z akcji "tylko" 3,65 procent zamiast około 7.
A to wszystko jeszcze przed podatkiem. Amerykańska metodologia nie zna Belki, który zabiera 1/5 zysku nominalnego, czyli także od tej części, którą nabiła sama inflacja.
Ile z portfela zostaje na zwykłym rachunku maklerskim? O tym w pełnym tekście na blogu. Jest tam też symulator, żeby sprawdzić własny scenariusz wolności od pracy. A przynajmniej tej pracy "z musu".
Jest też dobra wiadomość: konto bez podatku mocno podbija szanse naszego portfela na przetrwanie 30 lat wypłat, bez cudownych strategii z zamkniętej grupy na Discordzie. Wypłata, konto i liczba lat zależą od nas, nie od szczęścia.
Tym tekstem zaczynamy na blogu serię „Wolność finansowa w Polsce”: trzy części o wolności finansowej liczonej na polskich danych, z polskim podatkiem i polskim ZUS-em. Kolejne co tydzień. Link poniżej.
A Wy? Wierzycie w wolność finansową w Polsce i od jakiej kwoty się ona zaczyna? ;)
1
13
1,162
Cały tekst bez paywalla, za to z symulatorem dla własnych wyliczeń: aluqa.pro/blog/regula-4-proc…
