

关注热点话题、历史、科技、互联网的年轻老登
Joined February 2016
- Tweets13.6K
- Following8.5K
- Followers13.8K
- Likes14.6K





Pinned Tweet
估计很多人都很好奇金正恩2011年刚接班时才八十多公斤,怎么十几年工夫像吹气球一样飙到了 140多公斤?
根据韩美情报部门的爆料,他这身肥肉背后一半是政治算计,一半是高压失控:
第一是“政治性增肥”:他接班那年才27岁,在一帮七八十岁的军头老臣面前显得太稚嫩;为了快速树立威权,他刻意狂吃增肥、留起同款发型,把自己从体型、双下巴到走路姿态,1:1 复刻成朝鲜人心中“永远的神”——他爷爷金日成!
第二是“极度焦虑下的暴食症”:常年活在防暗杀、防政变的紧绷猜忌里,他患有严重的失眠症。
为了解压,他每天深夜狂炫从瑞士空运过来的高热量埃门塔尔奶酪、顶级鱼子酱,拿轩尼诗XO洋酒当水喝,外加一天两包烟。
但出来混迟早要还的。身高1米7出头、体重近300斤,这种重度内脏脂肪早已把他的脾胃代谢和心血管彻底压垮了。
韩国情报院多次捕捉到他走路跛行、患有严重痛风、高血压和糖尿病
再看看他们金家祖传的心血管魔咒:他爷爷金日成和他爹金正日,全都是死于突发急性心肌梗死(他爹只活了69岁)!
以他现在透支脾胃和心脏的速度,能不能迈过他爹69岁的那道坎都要打个大问号
这也就不难理解,为啥他才四十出头,就已经急着天天把十几岁的女儿带在身边铺路接班了🤔


很多人在婚姻出现裂痕、准备起诉离婚前,会自作聪明地干两件事:要么每天去ATM机蚂蚁搬家式取现,把几百万存款偷偷转进自己父母的银行卡;要么找个铁哥们补签一张几年前的“假借条”,企图凭空制造一笔夫妻共同债务。
以为钱转走了、借条补好了,离婚时就能让另一半净身出户?纯属是把自己往火坑里推!
一旦进入离婚诉讼,对方律师可以申请法院签发《律师调查令》,或者申请法院直接调查,依法调取相关银行账户、微信财付通、支付宝的资金流水。别以为钱转给父母就安全了,只要掌握线索,几年前的大额资金往来也可能被翻出来!
只要查实你恶意隐藏、转移夫妻共同财产,或者伙同他人伪造共同债务,直接触发《民法典》第1092条的惩罚性铁锤:“在离婚分割夫妻共同财产时,对该方可以少分或者不分!”
原本正常分割还能拿到一笔钱,结果因为自己耍小聪明,涉案财产被法院判决只分三成,甚至一分不给,法律上完全有这种可能。
想靠假借条和转移存款坑死另一半,最后反倒可能把自己坑惨了!

人类历史上对顶级工业艺术品最残暴的糟蹋,发生在东南亚石油富国文莱王室的车库里。
在上世纪八九十年代石油美元最泛滥的时期,文莱苏丹哈桑纳尔和他的亲弟弟杰弗里亲王(Prince Jefri)患上了疯狂的买车收集癖:兄弟俩直接找法拉利、劳斯莱斯和宾利原厂下定制订单,前前后后买下了高达 5000 到 7000 辆世界顶级豪车!
巅峰时期,文莱王室一家就买走了全世界近一半产量的劳斯莱斯(拥有约600辆劳斯莱斯、450辆法拉利、380辆宾利),甚至让法拉利破例为他们秘密打造了全球绝版的法拉利 456 旅行车和四门轿车。
然而 1997 年亚洲金融风暴爆发后,杰弗里亲王掌控的集团爆出高达 148 亿美元的财务黑洞丑闻,王室兄弟反目对簿公堂;这几千辆全球仅此一台的绝版神车被彻底断掉了高昂的恒温空调养护费,直接锁死在文莱常年 35℃ 高温、80% 湿度的简陋铁皮仓库里。
十几年都没人挪窝,顶级小牛皮座椅全部发霉融化成黑水,方向盘长满绿毛,轮胎直接跟水泥地面粘连烂穿,上百亿美金的机械奇迹硬生生地在热带雨林里捂成了废铁🥲

谁能想到,美联储高利率维持得久了一点,最后接盘暴雷的居然是日本几百万农民和渔民的血汗钱!
日本管理着约 50 多万亿日元资产的百年金融巨头。农林中央金库(Norinchukin Bank,专门汇总全日本农业与渔业合作社存款的顶级机构),它公布了一份让全球金融圈倒吸凉气的成绩单:全财年净亏损高达约 1.8 万亿~1.9 万亿日元(约合人民币 880 亿元),理事长奥和登被迫引咎辞职!
一家给农民管钱的银行是怎么亏掉近九百亿人民币的呢?
这是因为日本国内长年零利率赚不到钱,这帮高管拿着日本农民存进来的养老钱,跑到华尔街重仓狂买低票息的欧美长期国债和抵押贷款债券(CLO);
结果前两年欧美暴力加息,债券价格暴跌,农林中金的高管又错判形势赌美联储会快速大幅降息,死扛着不肯止损,直到账面浮亏彻底绷不住,被迫在底部挥刀割肉抛售了超 10 万亿日元的低息外债!
外行领导拿老百姓的低息储蓄去华尔街赌宏观利率,结果输光底裤往往只需要判断错一次周期。


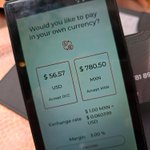
去欧洲、日本或东南亚旅游购物刷 Visa / Mastercard 信用卡,或者在街边 ATM 机取现时,机器屏幕上往往会弹出一道看似极其贴心的选择题:
“您希望用本国货币(USD / CNY)结算,还是用当地货币(EUR / JPY / THB)结算?”
很多人看到熟悉的美元或人民币数字觉得心里有底,顺手就按了左边的“本国货币结算”。只要这一下按下去,你就当场掉进了国际金融业最臭名昭著的合法宰客陷阱:“动态货币转换(DCC,Dynamic Currency Conversion)”!
一旦你选了非当地货币,这笔交易就不再走卡组织(Visa/万事达)接近实时市场中间价的良心清算汇率,而是授权给当地收单行或 ATM 运营商(比如欧洲著名的 Euronet 机器)私自按极其黑心的汇率给你强行换汇,在汇率差里暗中加收高达 3.5% 到 8% 的天价转换手续费!
境外刷卡取现唯一保命铁律就是:不管机器怎么诱导,永远死死点击 “以当地货币结算(Pay in Local Currency / Continue without Conversion)”,刷一万块钱就可能当场省下五百块。

毛不易在20年异性好友婚礼上说出“从校服到婚纱,虽然不是我的妻子,但每一步我都看在眼里……结婚越来越不意味着什么了”,引发了全网大争论。
咱们抛开艺人滤镜,从进化心理学与微表情剖析,这种表达在婚姻仪式上是属于典型的“社交边界失控与领地入侵”。
婚礼本质上是一场雄性之间公开进行合法承诺与排他性宣告的“神圣场域”。
毛不易作为男闺蜜,在致辞中大篇幅回溯长达20年的亲密过往、强调对方给自己做饭做家务,潜意识里是在这个特定舞台上以“元老见证人”自居,争夺对女方情感史的定义权。
尤其是新郎递纸巾时的隐忍与局促,正是雄性领地遭到外部第三方降维挤压时的本能防御。
异性友情再深厚,一旦缺少对他人婚姻边界的敬畏,感动自己的真诚,在伴侣眼里往往只是一场喧宾夺主的越界刺痛


之前聊过美国绿卡持有满8年退卡可能要交弃籍税;但很多人不知道,北边的加拿大税务局(CRA)在“关门打狗”这件事上,门槛比美国还要宽泛得多!
在加拿大税法里,这把刀叫“离境税(Departure Tax / Deemed Disposition on Emigration)”!
最要命的区别在于:在美国,主要是正式放弃国籍或终止长期绿卡身份时才可能触发;而在加拿大,哪怕你保留着加拿大枫叶卡或加拿大护照,只要决定搬回国内或去新加坡定居,切断加拿大主要居住联系,正式成为“加拿大非税务居民(Non-Resident for Tax Purposes)”:
加拿大税局就会假定你把名下的股票、基金、加密货币,甚至在中国和美国持有的房产与公司股权,全部按离境当天的市场价卖掉了!(Deemed Disposition,填报Form T1243,加拿大境内房产及部分注册账户等有豁免)
更坑爹的是,哪怕你在加拿大只住了两三年,离境税照样可能找上门!所谓“过去10年居住不超过60个月”的豁免,主要保护入境前已经持有的部分资产,你搬去加拿大之后买的股票可没这么幸运!
哪怕你的股票一股没卖、国内的房子一套没动,只要在加拿大税务居民期间产生了应税账面浮盈,就可能得向加拿大税局交资本利得税!
虽然允许通过Form T1244申请无息延期缴税,但金额较大时还可能要求提供担保。可人都搬回中国了,资产一分钱没变现,加拿大税局却已经给你算好了一张税单,想走都没那么容易啊🥲

当普通富豪还在比弗利山庄买别墅当邻居时,硅谷著名狂人、甲骨文(Oracle)创始人 拉里·埃里森(身家超 2000 亿美元) 玩的是真正的“现代岛主封邑制”!
2012年,埃里森直接掏出 3 亿美元,从上一任富豪手里一次性买下了夏威夷第六大岛屿,其面积达 364 平方公里的 拉奈岛(Lanai),并具有整整 98% 的私有土地产权!
买下这座岛之后,全岛 3000 多名本地居民的生活彻底变成了现实版的《楚门的世界》
埃里森不仅拥有岛上的四季度假酒店、高尔夫球场,他还同时拥有全岛唯一的主力超市、供水公司、加油站、电影院、当地报社,以及岛上绝大部分出租给居民的民房!
据彭博社深度调查披露,在拉奈岛上,几乎家家户户都是在给埃里森的产业打工,赚来的工资转手再作为房租和水电费交回给埃里森的公司;而且租房合同往往与雇佣关系深度绑定。
一旦你得罪了岛上的管理层被开除,意味着你同时失去了岛上的住房租约,只能打包行李坐船离开这座岛🌚

在野外50万伏(500kV)的超高压输电线上,如果你看到直升机悬停在半空,电工拿着一根金属棒慢慢凑近高压线,空气中突然炸开一道刺眼的紫色电弧,千万别以为出事故了,那是电工正在进行保命操作!
为什么人敢直接摸几十万伏的高压电线,却不会被当场烤焦?原理就跟小鸟站在电线上不会触电一样,只要身体两端没有危险的电位差,就不会有致命电流穿过人体。
电工全身穿着金属导电纤维制成的“法拉第屏蔽服(Faraday Suit)”,靠近高压线时,必须先用连接屏蔽服的金属“电位转移棒(Bonding Wand)”主动引弧,再通过等电位连接装置,让人体、直升机和高压导线处于相同电位!
只要不碰接地铁塔或其他不同电位的物体,电流就会主要沿屏蔽服表面流动,人体内部几乎没有危险电流。
浑身处于几十万伏的高电位,居然还能直接伸手修电线,这活儿真不是一般人敢干的!

很多在美国生活的人听说联邦政府出台了著名的《禁止惊喜天价账单法(No Surprises Act)》,以为哪怕急诊去了网络外(Out-of-Network)医院,保险公司也必须按网络内标准兜底,不会再收到天价差额账单了。
现实情况并不如此,这部联邦法案偏偏留了一个让全美老百姓骂娘的超级大后门:“地面救护车(Ground Ambulances)居然被排除在联邦法案的保护之外”!
也就是说,如果你在深山里摔断腿叫了昂贵的医疗直升机(Air Ambulance),只要属于保险承保范围,就受到新法保护,原则上只需按网络内标准承担自付费用;
但如果你在市区打911叫了一辆最普通的地面救护车拉你去5公里外的医院,那麻烦就来了!美国2024年一项研究发现,全美54.8%的地面救护车运输属于网络外收费,部分州的比例甚至超过三分之二!
最坑爹的是,你打911时根本没法挑哪家救护车跟医保签了约!医保公司可能只肯报销部分费用,救护车公司转手就给你寄来一张1500到3000美元甚至更高的账单,里面还可能包含“网络外差额收费(Balance Bill)”!
虽然部分州已经立法限制这种收费,但仍有大量地区和保险计划存在漏洞,欠费拖久了还可能会被送交催收公司,甚至影响信用记录🥲

去读加州大学伯克利分校(UC Berkeley)或UCLA,2026年加州本州居民每年只需交一万多美元的基础学费和主要学校费用,而外州及国际生每年还得额外多交整整39270美元的州外附加学费(四年下来光差价就超过100万人民币)!
很多手握美国绿卡或美宝身份的华人家长打了个如意算盘:“我大一送孩子去加州读书时,顺手在洛杉矶买套房,让孩子考个加州驾照、办理本地银行账户,在加州住满366天,大二不就能省下每年将近4万刀了吗?”
结果在加州大学官方的《UC Residence Policy》面前,这套算盘很可能直接打水漂!
规则写得极其明白:凡是未满24周岁的本科生,如果父母并非加州常住居民,孩子光靠自己在加州住满366天,根本不足以拿到本州学费!
想单独申请本州居民资格的话,你还得证明自己确实打算在加州永久定居,并且满足严格的“财务独立(Financial Independence)”要求!
按照最新规定,原则上至少要提前一年实现经济自立,拿出合法收入证明、W-2或1099税表、整整12个月的银行流水、租房合同和生活开支记录,证明学费、房租和日常生活都靠符合规定的资金来源支付!
此外,学校连父母给孩子买房这种操作都防着的:父母出钱买套房让孩子免费住,照样可能被认定为家庭经济资助!而正常财务独立认定中,每学年允许接受的赠与金额上限只有2678美元!
你以为给孩子买套房、办张驾照、熬够一年就能省下上百万学费,结果学校连你家房子到底是谁掏钱买的都要查
