

Trading | Capital Markets | Wealth Management ALyC Nº 93 - ACDI Nº 167 - CNV
Joined December 2022
- Tweets291
- Following109
- Followers366
- Likes13




Pinned Tweet
📈 Globales vs. Bonares: el spread de legislación en maximos del 2026
🔹 El spread de legislación entre Globales y Bonares continúa ampliándose, especialmente en los bonos largos. En los 35, 38 y 41, los diferenciales se ubican entre 8% y 9,4%, cerca de los máximos del último año. El caso más marcado es el GD38 frente al AE38: el spread pasó de alrededor del 2% en abril a más del 9% actualmente, una ampliación superior a 7 puntos porcentuales.
🔹 La incertidumbre electoral de 2027 y las elevadas necesidades de financiamiento del Gobierno se refleja tanto en la suba del riesgo país como en la ampliación del spread de legislación, ya que el mercado exige una prima mayor por la protección jurídica de los Globales frente a los Bonares.
🔹 ¿El spread puede seguir ampliándose? Creemos que sí. Durante las legislativas de 2025 superó el 10%-14%, mientras que en 2023 alcanzó el 30% por las ventas de Bonares del sector público. No esperamos que se repita el escenario extremo de 2023, pero vemos posible que el spread vuelva a niveles similares a los registrados en 2025.

📈 Cierre de mercado | 18 de noviembre
🔹 El spot cerró en $1.559,5 (+0,5%) y los financieros subieron entre 1,4% y 1,7%, llevando la brecha a máximos del 4% (MEP/oficial) y 10% (CCL/oficial). El volumen en Rofex subió respecto de ayer (1,08M contratos) y el interés abierto aumentó a 4,3M.
🔹 En DL llamó la atención el volumen del D15E7, con más de 420M de nominales operados, un monto inusual que podría reflejar una intervención orientada a contener la presión sobre el tipo de cambio.
🔹 La caución se mantuvo estable en torno a 19,7%. Las curvas en pesos sufrieron presión vendedora durante buena parte de la rueda ante la suba del dólar, aunque con poco volumen, y luego rebotaron hacia el cierre, un comportamiento llamativo que se repite por segundo día y que nuevamente podría estar relacionado a una presencia oficial, dado el contexto adverso.
🔹 La curva de tasa fija y TAMAR cierran sin cambios, los Duales con leves subas y CER mixto.
🔹 Los Globales cerraron con leves subas de hasta 0,15%, en línea con la baja en las tasas americanas.
1
115
Dhalmore Capital retweeted

*FED RELEASES MINUTES OF OCT. 27-28 FOMC MEETING IN WASHINGTON
*FED: ALMOST ALL OFFICIALS SAW FURTHER ACTION LIKELY APPROPRIATE
*FED: COUPLE SAID DECEMBER HIKE MORE THAN 25 BP MAY BE WARRANTED
*FED: VAST MAJORITY SAW UPSIDE RISKS TO INFLATION OUTLOOK
Minutas de octubre de la Fed bastante hawkish:
• Casi todos los miembros de la Fed coinciden en que probablemente tengan que volver a subir las tasas en los próximos meses.
• Dos miembros fueron más allá y plantearon una suba de más de 25 pb en diciembre.
• La Fed está cada vez más preocupada por la persistencia de la inflación y las expectativas, más allá de los aranceles y la energía.
@dhalmorecapital
¡Muchas gracias @julianyosovitch por incluir nuestro análisis sobre el spread de legislación entre Globales y Bonares para la nota en @Cronistacom!
Podés leer la nota completa acá: cronista.com/finanzas-mercad…

📈 Cierre de mercado | 17 de noviembre
🔹 El spot cerró en $1.552 (+0,1%), en un nuevo máximo nominal, mientras que los financieros subieron cerca de 0,9%, con el canje en 6,20%. El volumen en Rofex cayó respecto de ayer (775K contratos) y el interés abierto se mantuvo estable en 4,1M. El volumen en el DL de noviembre también bajó a 95M de nominales en el día de la licitación por canje contra la nueva D29E7.
🔹 La caución se mantuvo estable en torno a 19,7%. Los bonos en pesos rebotaron a pesar del contexto internacional adverso, sin driver claro (puede haber sido nuevamente por compras oficiales en instrumentos largos, aunque por el volumen operado no está claro).
🔹 Los tramos 2028 en adelante recuperan buena parte de las caídas de ayer. Los Duales mostraron demanda a lo largo de la rueda y cierran con subas de 0,3%, sin que esté claro de dónde provino, lo que podría sugerir presencia oficial.
🔹 Los Globales cerraron mixtos, acentuando la inversión de la curva, a pesar de la caída en las tasas americanas, con leves caídas de hasta 0,15% en el tramo corto y subas de hasta 0,1% en el tramo largo. El spread de legislación entre Globales y Bonares sigue subiendo, especialmente en los bonos largos (35s, 38s y 41s), con diferenciales de entre 8% y 9,4%, cerca de los máximos del último año. Creemos que puede seguir subiendo: en las legislativas de 2025 superó el 14% y en 2023 llegó al 30% por las ventas de Bonares del sector público. No esperamos que se repita lo de 2023, pero sí vemos posible que vuelva a niveles similares a los de 2025.
🔹 El IPIM de octubre registró una suba de 1,6% mensual frente al 3,2% de septiembre, explicada principalmente por la estabilidad de la energía eléctrica y la moderación del petróleo (+1,8% vs. +15,1% en septiembre). En la comparación interanual se aceleró levemente de 29,2% a 29,8%.
1
4
259
📉 La inflación mayorista se redujo a la mitad en octubre
🔹 El IPIM aumentó 1,6% mensual, una fuerte desaceleración frente al 3,2% registrado en septiembre.
🔹 La moderación estuvo impulsada por la estabilidad de la energía eléctrica y por el petróleo, que subió apenas 1,8% mensual, luego del salto de 15,1% del mes anterior.
🔹Pese a la mejora mensual, la inflación mayorista interanual se aceleró levemente, del 29,2% al 29,8%.

3
162
📈 Resultado de la colocación | Capex S.A. – ON Clase XIII
Capex emitirá Obligaciones Negociables por US$105,95 millones, con Dhalmore Capital como agente colocador.
🔹 Tasa aplicable: 8,00% nominal anual
🔹 TIR: 8,16% nominal anual
🔹 Plazo: 48 meses
🔹 Duration: 3,5 años
🔹 Precio de emisión: 100% del valor nominal
🔹 Amortización: íntegra al vencimiento —bullet—
🔹 Factor de prorrateo: 100%
La emisión y liquidación se realizará el 18 de noviembre de 2026, con vencimiento el 18 de noviembre de 2030.

📈 Cierre de mercado | 16 de noviembre
🔹 El spot cerró en $1.551, una suba de +0,5%, en parte presionado por el real que se deprecio hoy cerca de 2% contra el dolar. Los dolares financieros acompañaron con subas de entre 0,4% y 0,5%, con el canje en 6,1%. El volumen en Rofex fue alto (1,32M contratos) y el interés abierto subió a 4,1M. En DL se operaron 248M nominales de la D30N6, de cara a la licitación por canje de mañana, en la que se ofrece la nueva D29E7 contra la D30N6.
🔹 La curva de tasa fija operó con oferta en el tramo posterior a febrero y cierra con caídas de hasta 0,15%.
🔹 Tanto en TAMAR como en CER, el tramo 2027 se mantuvo sin cambios, mientras que desde 2028 en adelante predominó la oferta, con bajas promedio de 0,3%. Los Duales operaron con oferta durante toda la rueda y cierran con caídas de 0,6%.
🔹 Los Globales cerraron con caídas de entre 0,4% y 0,7% a lo largo de la curva, en línea con el risk-off global.
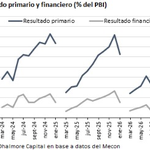
🔹 El resultado fiscal de octubre mostró un superávit primario de $1,93 billones y un resultado financiero positivo de $1,58 billones. En los primeros diez meses del año, el superávit primario alcanzó el 1,4% del PBI y el financiero, el 0,4%, por encima del 1,2% y 0,3% acumulados hasta septiembre. Los resultados ya superan las proyecciones del Presupuesto 2027 para todo 2026: 1,3% del PBI de superávit primario y 0,2% financiero.
1
195
📊 El superávit fiscal volvió a subir en octubre
🔹 El Sector Público Nacional registró un superávit primario de $1,93 billones y un resultado financiero positivo de $1,58 billones.
🔹 En los primeros diez meses del año, el superávit primario alcanzó el 1,4% del PBI y el financiero, el 0,4%, por encima del 1,2% y 0,3% acumulados hasta septiembre. Los resultados ya superan las proyecciones del Presupuesto 2027 para todo 2026: 1,3% del PBI de superávit primario y 0,2% financiero. Parte de esta diferencia podría moderarse por el aumento estacional del gasto hacia fin de año.
🔹 La mejora se explicó por el gasto primario, que cayó 7,2% interanual en términos reales, mientras que los ingresos totales retrocedieron 1,5%. Los recursos tributarios, en cambio, crecieron 0,7% real. El ajuste convivió con una mejora del gasto social: la AUH aumentó 2,2% interanual real y las jubilaciones y pensiones avanzaron 2,1%.

4
138
📊 Hoy licitación de Capex S.A.
Hoy se realiza la colocación de las Obligaciones Negociables Clase XIII de Capex S.A., con Dhalmore Capital como agente colocador.
🔹 La emisión será en dólar MEP, tendrá un plazo de 48 meses y pagará intereses semestralmente.
🔹 La tasa indicativa es del 7,75%, con un precio de emisión a la par y amortización íntegra al vencimiento.
🔹 El monto a colocar será de hasta US$50 millones. La subasta estará abierta hoy de 10:00 a 16:00 y la liquidación se realizará el miércoles 18 de noviembre.
🔹 Calificaciones AA(arg) (FIX SCR)

6
203
🗓️ Esta semana en los mercados 👉 Lo que tenés que saber
🔹 Martes 17: el INDEC publicará el Índice de Precios Mayoristas de octubre. En septiembre, el IPIM aumentó 3,2% mensual.
En Estados Unidos se conocerán las ventas minoristas y la producción industrial de octubre. En septiembre, habían avanzado 0,8% y 0,7% mensual respectivamente.
Además, Nvidia presentará sus resultados correspondientes al tercer trimestre, un balance clave para el sector tecnológico tras la salida de su fundador y ex CEO Jensen Huang.
🔹 Miércoles 18: la Reserva Federal publicará las minutas de su última reunión. El mercado buscará señales sobre la persistencia de la inflación y la posibilidad de nuevas subas de tasas.
Además, Anthropic tiene previsto fijar el precio de su oferta pública inicial. La compañía espera un rango de entre USD 70 y USD 78 por acción, lo que implicaría una valuación diluida de entre USD 1,26 y USD 1,40 billones.
🔹 Jueves 19: el INDEC publicará el Intercambio Comercial Argentino del mes pasado. En septiembre, la balanza comercial registró un superávit de USD 2.976 millones, con exportaciones por USD 10.036 millones e importaciones por USD 7.060 millones.
🔹 Viernes 20: el BCRA publicará el Informe sobre Bancos, con la evolución de los depósitos, el crédito, la liquidez, la solvencia y la rentabilidad del sistema financiero.

📈 Cierre de mercado | 13 de noviembre
🔹 El spot cerró en $1.543,5 (-0,1%) y los financieros mostraron movimientos mixtos, con el canje subiendo a 6,00%. El volumen en Rofex bajó (607K contratos) y el interés abierto subió a 4,0M. El volumen en DL también bajó, a 77M de nominales.
🔹 La caución bajó a 20,7%. La curva de tasa fija fue de menos a más, liderada por el tramo largo, y cierra con subas, retornando a los rendimientos previos al dato de inflación de ayer.
🔹 Los Duales operaron con poco volumen y sin tendencia, cerrando prácticamente neutros. En CER, el tramo 2027 tuvo fuerte demanda, sobre todo en los vencimientos de principios de año, mientras que el tramo 2028 fue demandado con más cautela. El nuevo TAMAR ya opera en TAMAR + 2%.
🔹 Los Globales cerraron sin cambios o con leves caídas, en línea con la suba de las tasas americanas.
🔹 El Índice de Salarios de septiembre registró un aumento de 1,3% m/m, por debajo del IPC (1,9%), lo que implica una caída real de 0,6% en el mes. De todas formas, acumula una suba de 26,7% en el año frente a una inflación de 23,6% (+2,5% real), y en la comparación interanual sube 34,3% contra 33,4% de los precios (+0,7% real). El dato se vio arrastrado por los no registrados, que cayeron por primera vez desde mayo 2020 (-0,8% m/m), mientras que los registrados subieron 1,9% m/m, en línea con la inflación.
3
119
📉 Salarios: retroceso real en septiembre, pero todavía le ganan a la inflación en 2026
🔹 El Índice de Salarios aumentó 1,3% mensual en septiembre, por debajo del IPC de 1,9%, lo que implica una caída real de 0,6% en el mes.
🔹 La baja estuvo explicada por los salarios no registrados, que retrocedieron 0,8% mensual: su primera caída desde mayo de 2020. Los salarios registrados subieron 1,9%, en línea con la inflación. Los privados avanzaron 1,9% y los públicos, 1,8%.
🔹 Pese al retroceso mensual, los salarios todavía superan a la suba de los precios tanto en 2026 (26,7% frente a 23,6%) como en términos interanuales (34,3% contra 33,4%).

4
122
Dhalmore Capital retweeted
Muy buen gráfico de Bloomberg...
El forward P/E de NVDA cayó a 11x, un 67% por debajo de su promedio de los últimos cinco años (2 desviaciones estándar por debajo de la media).
Contra los comparables, NVDA cotiza con un descuento del 53% respecto del forward P/E de la media del sector, actualmente en 23,3x.
¿Está barata NVDA a estos niveles? El tema acá es si la salida de Jensen Huang podría cambiar las estimaciones de ganancias de la empresa… por ahora, eso no ocurrió: las estimaciones de EPS del consenso de analistas para el corto plazo se mantienen prácticamente sin cambios.
Disclosure: Solo para fines informativos, no es recomendación de compra
Gráfico: Bloomberg

📈 Nueva colocación | ON Clase XIII de Capex S.A.
Participaremos como agente colocador en la emisión de las Obligaciones Negociables Clase XIII de Capex S.A.
🔹 El período informativo se desarrollará durante el jueves 12 y el viernes 13 de noviembre de 2026.
🔹 La subasta se realizará el lunes 16 de noviembre, entre las 10:00 y las 16:00.
🔹 La emisión y liquidación de las obligaciones negociables tendrá lugar el miércoles 18 de noviembre.


📈 Cierre de mercado | 12 de noviembre
🔹 El spot cerró en $1.545,5 (+0,1%) y los financieros registraron leves subas, con el canje en 5,85%. El volumen en Rofex subió respecto de ayer (855K contratos) y el interés abierto aumentó a 3,8M. El volumen en DL también fue mayor (98M de nominales).
🔹 Con la tasa de caución bajando a 21,3%, la curva de tasa fija operó estable con leves subas durante la rueda. Sin embargo, tras el dato de inflación más alto que lo esperado, apareció flujo vendedor en LECAPs, cerrando con leves bajas en el tramo largo.
🔹 Los títulos CER operaron tomadores desde la mañana y luego fueron impulsados por el dato de inflación, cerrando hasta 1% arriba. Los duales arrancaron tomadores aunque cierran ofrecidos post dato.
🔹 Los Globales subieron en la apertura por la especulación de una posible eliminación de las PASO (el oficialismo pidió acelerar el tratamiento de la suspensión de las PASO) y, si bien corrigieron parte de la suba tras el dato de inflación elevado, terminan la rueda con alzas de entre 0,3% y 1,2%.
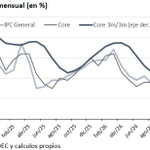
🔹 El IPC de octubre registró una suba de 2,2% mensual, por encima del 1,8% que esperaba el REM y del 1,9% de septiembre. Vivienda, agua, electricidad y gas lideró las subas con 4,2%, por los cambios en las tarifas de gas y en el régimen de Zona Fría. En términos interanuales la inflación cayó hasta 33,1% (del 33,4% de septiembre). La núcleo se moderó al 1,5% mensual, el registro más bajo desde julio de 2025, y su variación trimestral con promedios móviles de 3 meses se desaceleró por sexto mes consecutivo, a 5,2%.
4
210
📊 La inflación subió en octubre pero la núcleo marcó un nuevo mínimo
🔹 El IPC aumentó 2,2% mensual en octubre, arriba del 1,9% de septiembre y 1,8% de la estimación del REM. En términos interanuales, la inflación bajó de 33,4% a 33,1%. En los primeros diez meses del año acumuló un 26,3%.
🔹 Vivienda, agua, electricidad y gas lideró las subas con 4,2%, por los ajustes en las tarifas de gas y los cambios en el régimen de Zona Fría. La aceleración del índice general se explica principalmente por componentes volátiles y regulados: los estacionales subieron 5,5%, impulsados por las verduras, mientras que los regulados avanzaron 2,9% por el gas y los combustibles.
🔹 El dato positivo fue la inflación núcleo, que se moderó al 1,5% mensual, desde el 1,7% de septiembre y el 1,8% de julio y agosto. Es el registro más bajo desde julio de 2025. La variación trimestral de la núcleo, medida mediante el promedio móvil de tres meses, se desaceleró por sexto mes consecutivo hasta el 5,2%.

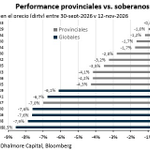
📊 Bonos provinciales: una alternativa defensiva frente a la volatilidad del mercado
🔹 Los últimos datos fiscales de alta frecuencia de las 15 provincias con bonos emitidos en mercados internacionales muestran un deterioro en el margen. A diferencia de lo observado en septiembre, en octubre, las transferencias nacionales registraron una dinámica menos favorable, mientras que la recaudación propia profundizó su caída.
🔹 Los bonos provinciales continuaron mostrando un comportamiento relativamente defensivo frente al reciente sell-off de los mercados de deuda. Esta mayor resiliencia vuelve a poner el foco en la deuda subnacional como una alternativa para posicionarse en renta fija, aunque con diferencias importantes entre emisores y condiciones de liquidez.
🔹 En este escenario, mantenemos como top picks a SALTA27 y CHACO28 en el tramo corto, sujetos a condiciones de liquidez. Para inversores dispuestos a asumir mayor duración, destacamos ENTRIO33 y SJO35. La selección busca aprovechar oportunidades dentro de una clase de activos que continúa mostrando un comportamiento defensivo, incluso frente al deterioro reciente de los indicadores fiscales.
Accedé al informe completo: dhalmorecap.com/wp-content/u…


Les compartimos la nota de @lg_machado en @perfilcom que incluye nuestra mirada sobre la reciente Licitación del Tesoro.
Podés leerla completa acá: perfil.com/economia/licitaci…
📈 Resultado de la Licitación del Tesoro 11/11
🔹 El Tesoro adjudicó $8,87B frente a vencimientos totales por $10,6B, incluyendo el vencimiento del TX26 y la amortización del TX28. El rollover informado oficialmente fue del 103,1%, aunque este cálculo excluye los vencimientos de ambos bonos.
🔹 La licitación debería contribuir a mejorar la liquidez del mercado. Al considerar los vencimientos del TX26 y TX28, el rollover efectivo quedó por debajo del 100%, por lo que el viernes deberían inyectarse unos $1,73B.
🔹 El Tesoro volvió a concentrar el financiamiento en el tramo corto. La vida promedio de la deuda emitida fue de 4,5 meses, muy por debajo de los 10,3 meses de la licitación anterior y de los 17,6 meses registrados en la licitación de mediados de octubre.
🔹 La nueva letra TAMAR M30A7 fue el instrumento más demandado, con ofertas por $4,2B y el 39,6% del monto adjudicado. Cortó con un margen del 2,50% sobre TAMAR, en línea con lo que anticipábamos en nuestro comentario previo. El Tesoro convalidó cierto premio frente al mercado secundario.
🔹 Dentro de los instrumentos a tasa fija, la LECAP S29E7 concentró el 24,2% del monto adjudicado. Cortó con una TEM del 2,08%, prácticamente en línea con la curva y con un premio marginal respecto del cierre del mercado secundario.
🔹 La BONCAP T30J7 captó el 18,3% de lo adjudicado y cortó con una TEM del 2,23%. Hasta media tarde, el tramo mayo-junio operaba por encima del 2,2% TEM. Sin embargo, tras compras por hasta $200.000 millones de valor nominal, que el mercado especula que fueron oficiales, la T31Y7 llegó a operar con una TEM del 2,15%. De esta manera, la T30J7 terminó barata frente a la curva, con un premio aproximado del 0,3%.
🔹 Dentro de los instrumentos CER, el TZX28 mostró escaso interés y captó apenas el 4,5% del total adjudicado. Cortó con una TIREA del 10,50%, prácticamente en línea con el mercado secundario y sin premio. Como anticipábamos en nuestro comentario previo, la mayor duración del TZX28 probablemente limitó su demanda.
🔹 La LELINK D15E7 concentró el 13,3% del monto adjudicado y absorbió demanda de cobertura cambiaria, incluso cortando levemente cara frente al mercado secundario.
