







只靠Be搞不起来Ai,如果指望be解决Ai电力短缺,还不如指望中电建去给科罗拉多河修水电站

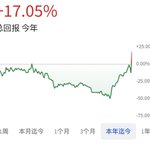
大跌之后的 $BE,你还扛得住吗?
我一直看好 BE 有这四大硬核来支持我的观点:
1、所谓的“现金流恶化”,本质是为锁定未来 5 倍产能买单
空头这次砸盘的最大抓手是 Q3 自由现金流流出 1.81 亿美元,以及合同资产激增超 4 亿美元。但拆开来看
* 对手方信用极高,坏账风险极低: 激增的“合同资产(Contract Assets)”意味着货已经发了、甚至已经开始安装了,只是还没到合同约定的收款节点。
买 $BE 设备的是谁?是 Oracle、Google、AEP(美国电力公司)这样的科技巨头和公用事业巨头。你相信他们会赖账?
* 重金砸向 5GW 产能扩建: 单季 1.53 亿美元的资本开支(CapEx),是因为管理层正在将年产能从 1GW 暴力扩建至 5GW,甚至在财报电话会上已经开始筹备“5GW 之后的下一步
* 账面安全垫极厚: 公司账上躺着 25 亿美元现金,完全有能力自给自足完成这轮扩产,不需要在这个位置低价增发稀释股东权益
2、AI 缺电的“时间窗口垄断”:未来 3 年内没有替代品
管理层在电话会上算了一笔极有说服力的账:一座 1GW 的 AI 数据中心如果因为缺电而无法点亮,每个季度的机会成本高达 100 亿美元。
电网、核电、燃气轮机 这些都远水解不了近渴
然而 $BE 的燃料电池: 模块化生产、无燃烧、低噪音、水耗极低,几个月内就能交付并网。在 2026–2029 年这个 AI 算力争分夺秒的黄金窗口期,$BE 卖的不是发电设备,而是科技巨头的“抢跑时间”
3、经营杠杆(Operating Leverage)已经跨过奇点
很多新能源硬件公司之所以沦为价值陷阱,是因为“卖得越多亏得越多”。但 $BE 的 Q3 证明了它极具含金量的规模效应
*硬件毛利率飙升
* 服务业务首次全面盈利
* 营业利润率暴涨
4、估值泡沫挤出后,安全边际大幅提升
财报前股价冲到 $238,对应约 73 倍的 2026 年市盈率,交易极度拥挤;经过两天的宣泄,股价回落至 $190 附近
按照上调后的 2026 年 EPS 指引中位数($3.25)计算,当前远期 P/E 已经回落至 58 倍左右
对于一家全年营收增速高达 122%(指引 44 亿–46 亿美元)、营业利润率超过 23% 的核心 AI 基础设施公司而言,如果 2027 年随着 5GW 产能释放再增长 40%-50%,当前的 PEG(市盈率相对盈利增长比率)其实已经小于 1。
结论:基于上述原因,我认为 $BE长期逻辑极其坚挺。
*后续操作:现在华尔街是处在当前“既要高增长、又要立刻见现金”的挑剔情绪下对BE动刀。
$BE 的 Beta 值极高(波动率极大)最好严格执行单一个股仓位纪律(上限控制在总资产的 10%-15%)
如果下周初市场惯性下探至 $180–$185 区间)这里具备极强的盈亏比支撑。根据持仓成本决定加或不加(不建议盲目止损)
我会在股价反弹至第一反弹价位 $220–$230 区间减持第一笔。
(以上为个人复盘记录,不构成任何投资建议。)
大家怎么看这次 $BE 的现金流问题?
是扩张期的正常阵痛,还是商业模式的隐患?)


gegeuw retweeted

股票大作手利弗莫尔结局是吞枪自杀,他的儿子小利弗莫尔自杀,甚至他的孙子利弗莫尔也选择了同样的结局。
一个顶级交易员家族,祖孙三代竟然全部死于自杀。
这到底是一种什么样的魔咒?
1. 极度阈值与多巴胺反噬
利弗莫尔的核心流派是高杠杆重仓加顺势而为,这种模式确实能在疯牛或者大崩盘里带来核弹级的财富爆发,但大家想想这对人的神经系统是多么毁灭性的打击。
当你的大脑长期习惯了一秒钟上下几百万的极限多巴胺刺激,现实生活中的一切都会变得索然无味,喝茶散步这些普通人的快乐根本无法刺激到他
而且他一生经历了4次彻底的破产,从云端跌落谷底再从零开始浴血奋战,每一次都在极度透支他的生命力。到了1934年最后一次破产时,他已经快六十岁了,人的心理弹性是有限度的,就像一根被拉扯了无数次的橡皮筋,最后那一下彻底断了,他再也没有心气和体力去东山再起了。
2. 原生家庭的痛
交易员这种高压职业,特别需要一个避风港来泄压,但利弗莫尔的家庭不仅不是避风港,简直是百慕大三角。
他的第二任妻子是个严重的酗酒狂,离婚的时候直接卷走了他大量的核心资产,这成了压死骆驼的一根重磅稻草,甚至在醉酒后开枪打伤了亲生儿子。这种绝望的阴影一直笼罩在家族的心理上。
3. 时代抛弃你时连招呼都不会打
1929年大萧条之后,美国成立了SEC,出台了极其严格的监管法案,彻底封死了无限制做空和市场操纵。
其中最致命的就是出台了报升规则,也就是股票下跌的过程中你不能一路无脑往下空,必须等价格往上跳一档才能继续空。
这直接废掉了利弗莫尔的独门绝技。以前他最擅长就是在瀑布跌势里疯狂加空,用自己的巨量抛压去制造恐慌加速。新规一出,他这套打法彻底失效,他发现自己的剑突然钝了,时代的玩法变了,那种自我认同感的崩塌是致命的。
交易说到底是对人性的极限测试,如果你只盯着收益率和杠杆,却不花精力去维护你的肉体健康、家庭关系和精神自留地,市场迟早会连本带利把你整个人吞噬掉。
千万别让市场毁掉你感知普通幸福的能力,那才是最彻底的破产。
当前时代决定人类命运的ai,在电力短缺的情况下,只能选择bloom energy的电池来供电。。。如果ai真的是时代的选择,美国就该把给白宫以及各位老爷的空调关了去大力支持ai,拿个破电池就想把ai发展起来,算个什么事
中国的房子是17年的3月份政策出现大调整。然后2020年下半年恒大暴雷,21年出了三条红线,疫情收入下降,施工暂停,年轻人不但没工作甚至不结婚不生娃了,整个行业连锅端。ai目前还没有从政策层面转折,甚至是基本面的变坏,当然你可以说基本面有水分,但不至于行业连锅端

透彻

两件反常的事正在中国发生
一边是银行存款利率已经跌破了1%,钱放进银行收益越来越低。
另一边是人民币兑美元却一路升到6.8以内,创下近三年的新高。
按经济学最基本的常识,一个国家利率越低,本币应该越没人要,汇率越该往下走才对。
可现在偏偏反过来,利率往地板上走,汇率往天花板上顶。更奇巧的是,刚刚过去的2025年,中国挣回了1.2万亿美元的贸易顺差,外汇储备三万多亿,是全世界最不缺外汇的国家之一。
可就在同一时间,监管关闭了富途、老虎等一众海外投资平台。钱明明多的花不完,为什么反而要看的更紧?这两件看似矛盾的事,其实是同一只手在背后操作,它有个专门的名字叫金融意志。
现在往境外汇钱,单笔超过5000块人民币或者$1000,银行就要核实你的身份,想拆成小额多走几次,绕开额度,会被列入关注名单。
这些动作针对的根本不是外汇不够,而是钱想往外跑。
那钱为什么想往外跑?因为国内利率被压到了1%以下,而同期美元资产的利率明显更高,一边几乎没利息,一边回报更高。
这么大的利差摆在那,资金天生就有外流的冲动。问题就出在这,假如真放开让资金自由流出去会发生什么?
第一步,大量资金换成美元出境,人民币需求下降,利率开始承压。
第二步,钱抽离境内,国内流动性被抽干,利率被重新顶上去。
第三步,才真正要命。利率一旦反弹,那套靠借新还旧、靠把高息债换成低息债维系的链条会当场断裂。
所以把钱往外汇管住,本质不是为了省外汇,而是为了把利率死死焊在低位,不让它弹起来。
这就是金融抑制的两只手:一只手压价格,把利率按到地板;另一只手控数量,把资本拦在境内。
两只手得同时用,松开任何一只,另一只就白费。
那为什么非要把利率压这么低?答案藏在一个更大的数字里,债务。
这些年地方上借的钱,光显性的国债加地方债,到去年底就已经接近百万亿的量级,再算上各类融资平台借的隐性债,体量更大。
这么大的盘子怎么处理?现实里基本不靠还,靠两个字:一个是拖:把到期的债展期置换成期限更长的;一个是降:把过去利率高达7%、8%的债,换成三个点出头的低息债,光这轮置换,利息成本就降了2.5个百分点以上。
而降能成立的前提是,整个社会的利率得跟着一起往下走,债务人才换得动。
所以利率下行不是顺其自然的结果,是被需要的。
谁因此受益?是背着债的地方政府、企业,还有几千万背房贷的人,利息负担实实在在轻了。
谁买单?是把钱老老实实存在银行里的储户,你拿着1%的利息,相当于在用自己的购买力,悄悄补贴那笔正在被慢慢化解的债务。
这才是金融意志最不动声色的地方:它不抢你的钱,只是让你的钱不值钱。
讲到这,再回头看人民币升值,你会发现它也没那么简单,很大程度上不是人民币自己变强了,是美元变弱了。
刚过去的一年里,美元指数跌了将近百分之十,所有非美货币都跟着对美元抬了头。一个能说明问题的细节是:人民币对美元是涨了,但对欧元、对一篮子货币反而是贬的,衡量综合汇率的那个指数全年都在往下走。
说白了是对美元强,对一篮子弱。甚至连央行自己都不希望它升太快,一直在用偏低的中间价、用国有大行出手买美元的方式,给升值踩刹车。
一个国家一边把利率压到地板,一边还要亲自下场防止本币升值,这件事本身就说明:这盘棋的核心从来不是汇率,是利率。
这条路30年前,有个国家已经完整的走过一遍,就是日本。90年代泡沫破裂后,日本央行从1991年开始连续降息,1999年直接进了零利率,后面更是搞了20多年超宽松,一度负利率。
那么大的政府债务谁来扛?
靠的是国民的储蓄,居民和企业的钱通过银行、保险、养老金源源不断买进日本国债,等于全体国民在给政府的债务输血。
但最值得琢磨的是日元的走势,按常理,零利率20年日元早该一泻千里了吧?现实恰恰相反,在前面差不多20年里,日元不但没怎么贬,反而因为日本长期通缩、又有避险属性,成了全球公认的避险货币,一度升到75对亿美元的高位。
真正的大幅贬值是最近十来年才发生的事。当美国开始大幅加息,美元之间的利差被彻底拉开之后,日元才从75一路贬到160附近,几乎腰斩。
日本这30年告诉我们的,不是低利率就一定让货币崩盘,而是另一句更冷静的话:低利率能撑多久?本币会不会贬?取决于你的产业还顶不顶得住,利差的口子会不会失控。
说回我们自己:存款破1%,不是银行变抠;人民币创新高,也不是经济突然变强。
这一次你的钱没有变少,它只是被放进了一个利息极低、又不太搬得出去的房间,替一笔更大的债,慢慢付着时间的利息。