

Siyaset Bilimi | Maliye | İktisat | Tarih Gelir Uzmanı | Kariyer Büro Sendikası | YGUDER
Joined July 2009
- Tweets1.5K
- Following246
- Followers1.5K
- Likes7.9K
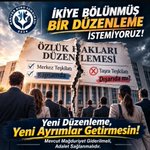


Sayın Cumhurbaşkanım, @RTErdogan
Kamu hizmetinin sahadaki omurgasını oluşturan, devletimizin milletle doğrudan temas ettiği noktalarda görev yapan kariyer meslek mensupları olarak sesimizi duyurmak istiyoruz.
Bizler; Gelir Uzmanları, SGK Denetmenleri, Muhasebe Uzmanları, Mali Hizmetler Uzmanları, İl Göç Uzmanları, Milli Emlak ve Ticaret Denetmenleri gibi birçok unvan altında, ülkemizin dört bir yanında kamu hizmetinin etkin ve kesintisiz yürütülmesi için büyük bir sorumluluk üstleniyoruz.
Vergi gelirlerinin toplanmasından kayıt dışı istihdamla mücadeleye, göç politikalarının uygulanmasından kamu kaynaklarının korunmasına kadar pek çok alanda devletimizin sahadaki gücünü temsil ediyoruz.
Ancak aynı kariyer meslek sisteminin içerisinde yer almamıza, benzer sınav ve yeterlik süreçlerinden geçmemize, önemli yetki ve sorumluluklar üstlenmemize rağmen merkez ve taşra teşkilatları arasındaki özlük hakkı farklılıkları nedeniyle yıllardır mağduriyet yaşıyoruz.
Bugün en büyük endişemiz, kamu personelinin mali ve özlük haklarına ilişkin yapılacak yeni düzenlemelerin mevcut adaletsizliği gidermek yerine daha da derinleştirmesidir.
Meslekler arasındaki farklılıkların görev yapılan yere göre değil; mesleğe giriş şartları, yeterlik süreçleri, üstlenilen sorumluluklar ve yürütülen kamu hizmetinin niteliği esas alınarak belirlenmesini istiyoruz.
Yeni düzenlemeler yeni mağduriyetler oluşturmamalı, yıllardır devam eden adaletsizliklerin giderilmesi için bir fırsat olmalıdır.
Bizler devletimize bağlılıkla, milletimize sorumluluk bilinciyle hizmet etmeye devam ediyoruz.
Devletimizin sahadaki emeğimizi, sorumluluğumuzu ve haklı taleplerimizi göreceğine inanıyoruz.
#TümKariyer375e
@tcbestepe

Kariyer meslek mensuplarının özlük hakları, merkezde veya taşrada görev yapmalarına göre değil; mesleğe giriş şartları, yürütülen hizmetin niteliği ve üstlenilen sorumluluklara göre belirlenmelidir.
Merkez-taşra ayrımından kaynaklanan ücret adaletsizliği son bulmalıdır!
#TümKariyer375e
@RTErdogan @_cevdetyilmaz @memetsimsek @ilhan_hatipoglu @avabdullahguler @mehmedmus @ahmetkilic16 @AhmetBOgutken @MKalayci42 @erkanakcay45 @Akparti @ejderacikkapi @gibsosyalmedya @HMBakanligi @TBMMresmi @NumanKurtulmus
Devlet idaresinde kurumsal hafıza, tecrübe ve liyakat, güçlü bir yönetim anlayışının temel unsurlarıdır. Kurumların geçmişini bilmek, kuruluş felsefesini kavramak ve teşkilatın işleyişine vâkıf olmak, geleceğe yönelik doğru kararlar alınabilmesi bakımından büyük önem taşımaktadır.
Meslek hayatına Hesap Uzman Yardımcısı olarak başlayan; Gelirler Genel Müdürlüğünde Daire Başkanlığı, Ankara Vergi Dairesi Başkanlığı ve Gelir İdaresi Başkan Yardımcılığı gibi önemli görevlerde bulunan Sayın Candan'ın, maliye teşkilatının köklü geleneklerini ve Gelir İdaresinin kurumsal yapısını yakından tanıması önemli bir birikimdir.
Özellikle Gelirler Genel Müdürlüğünden Gelir İdaresi Başkanlığına uzanan kurumsal dönüşüm sürecini yaşamış, merkez ve taşra teşkilatlarının işleyişini yakından tanımış bir yöneticinin göreve gelmesini kıymetli buluyorum.
Gelir İdaresinin geleceği, yalnızca teknolojik dönüşüm ve idari kapasitenin geliştirilmesiyle değil; yetişmiş insan kaynağının korunması, kariyer mesleklerin hak ettiği statüye kavuşturulması, liyakatin esas alınması ve çalışanların kuruma duyduğu aidiyetin güçlendirilmesiyle şekillenecektir.
Bu çerçevede, Sayın Başkanımızın sahip olduğu tecrübe ve kurumsal birikimin, teşkilatımızın uzun süredir çözüm bekleyen yapısal meselelerinin ele alınmasına ve kalıcı çözümler üretilmesine önemli katkılar sağlayacağına inanıyorum.
Sayın Başkanımıza yeni görevinde muvaffakiyetler diliyor, bu görevlendirmenin Gelir İdaresi teşkilatına, mensuplarına ve ülkemize hayırlı olmasını temenni ediyorum.
@gibsosyalmedya

Gelir İdaresi Başkanlığı görevine atanan, Devlet Malzeme Ofisi (DMO) Genel Müdürü Sayın Şinasi CANDAN üstadımıza yeni görevinde başarılar diliyoruz.
Kamu maliyesi alanındaki bilgi ve tecrübesiyle Gelir İdaresi Başkanlığımızın kurumsal kapasitesini daha ileriye taşıyacağına, teşkilatımızın gelişimine ve meslektaşlarımızın beklentilerinin karşılanmasına önemli katkılar sunacağına inanıyoruz.
Yeterliğe Tabi Gelir Uzmanları Derneği (YGUDER) olarak Sayın Şinasi CANDAN’a bu önemli görevinde muvaffakiyetler diliyor; yeni görevinin kendisi, teşkilatımız ve ülkemiz adına hayırlı sonuçlara vesile olmasını temenni ediyoruz.

SENDİKAL MÜCADELE, HAK ARAMA MESELESİDİR; İMTİYAZ KORUMA MESELESİ DEĞİLDİR!
Kamu görevlilerinin alım gücünün ciddi biçimde gerilediği, tek maaşla geçinen memur ailelerinin yoksulluk sınırının altında yaşam mücadelesi verdiği, en düşük memur emekli aylığının ise açlık sınırının dahi gerisinde kaldığı bir dönemde, sendikal gündemin yeniden baraj ve aidat tartışmalarına sıkıştırılması, kamu sendikacılığının öncelikleri bakımından ciddi bir anlayış sorununa işaret etmektedir.
Memur-Sen ve Türkiye Kamu-Sen'in sendikal baraj talepleri çerçevesinde yüzde beşlik bir sınırın gündeme gelmesi, bunun yanında Memur-Sen tarafından yetkili sendika dışındaki kamu görevlilerinden dayanışma aidatı alınmasının teklif edilmesi, sendikal temsilin amacı ve sınırları bakımından izaha muhtaçtır.
Bir taraftan başka sendikaların aidat tahsilatını güçleştirebilecek düzenlemeleri savunurken, diğer taraftan bu sendikalara üye olan kamu görevlilerinin yetkili sendikaya ayrıca aidat ödemesini istemenin sendikal dayanışma ilkesiyle bağdaştırılması mümkün değildir.
Yıllardır yüz binlerce üyeyi temsil eden, geniş teşkilat imkânlarına ve toplu sözleşme masalarında söz söyleme yetkisine sahip olan sendikal yapıların önceliği, başka sendikaların faaliyet alanlarını daraltmak değil, kamu görevlilerinin ekonomik ve sosyal haklarını geliştirmek olmalıdır.
Toplu sözleşme dönemlerinde yüksek perdeden dile getirilen taleplerin, kamuoyuna verilen iddialı mesajların ve her defasında tekrarlanan mücadele söylemlerinin ardından kamu görevlilerinin beklentilerini karşılamayan sonuçlar ortaya çıkmaktadır. Çalışanların gözünde giderek bir toplu sözleşme tiyatrosuna dönüştüğü yönünde eleştirilen bu süreçlerde sorgulanması gereken, başka sendikaların varlığı değil, mevcut sendikal temsil düzeninin etkinliğidir.
Memurun maaşı yoksulluk sınırının gerisinde, en düşük memur emekli aylığı açlık sınırının altında kalırken, sendikal gündemin çalışanların cebine girecek ücret yerine hangi sendikanın kasasına girecek aidat üzerinde yoğunlaşması kabul edilemez.
Sendikal örgütlenme özgürlüğü, çoğunluğun diğerlerine bahşettiği bir imtiyaz değildir. Anayasal güvence altındaki bu hak, mevcut sendikal güç dengelerini korumak amacıyla sınırlandırılmamalıdır. Anayasa Mahkemesinin geçmişte toplu sözleşme ikramiyesine ilişkin yüzde iki sendikal barajı iptal etmiş olması da bu tartışmada göz ardı edilmemelidir.
Sendikal meşruiyet, kanun eliyle sağlanan ayrıcalıklardan değil, çalışanların hür iradesinden ve ortaya konulan mücadelenin sonuçlarından doğar. Büyüklüğün gerçek ölçüsü, sahip olunan üye sayısı veya tahsil edilen aidat miktarı değil, temsil edilen insanların hayatında meydana getirilen olumlu değişimdir.
Kamu görevlilerinin ihtiyacı yeni barajlar, yeni aidat yükümlülükleri veya sendikal ayrıcalıklar değildir. İhtiyaç duyulan; çalışanların refahını yükselten, emeklilerin insan onuruna yaraşır bir gelir düzeyine kavuşmasını savunan, hak arama mücadelesini söylemleriyle değil sonuçlarıyla ortaya koyabilen ilkeli bir sendikal anlayıştır.
Unutulmamalıdır ki kamu çalışanlarının haklarını yeterince koruyamayan bir sendikal temsil düzeninin, kendi konumunu güçlendirmeye yönelik taleplerinin meşruiyeti de kaçınılmaz olarak sorgulanacaktır.
Sendikacılığın asli görevi, mevcut güç dengelerini tahkim etmek değil, kamu çalışanlarının haklarını korumak ve geliştirmektir.
Hakan GÜREL retweeted

Merkez–taşra ayrımının farklı bir cetvel sırası altında sürdürülmesini değil, emsali kariyer mesleklerle aynı mali ve mesleki statüye kavuşmayı istiyoruz.
(III) sayılı Cetvelde yeni bir alt sıra ihdas edilmesi, mevcut ayrımı ortadan kaldırmaz; yalnızca başka bir biçimde devam ettirir. Çözüm yeni bir ara statü değil, gerçek eşitliktir.
Kamuoyuna Saygıyla Duyurulur.

Hakan GÜREL retweeted
Yeterliğe Tabi Gelir Uzmanları Derneği (YGUDER) Yönetimi tarafından, AK Parti Ankara İl Başkan Yardımcısı Sayın Mehmet Ali Kayabaşı ziyaret edilmiştir.
Gerçekleştirilen görüşmede; Gelir Uzmanlığı mesleğinin Gelir İdaresi Başkanlığı teşkilatı içerisindeki yeri, meslek mensuplarımızın yürüttüğü görevlerin niteliği, kariyer meslek yapısının güçlendirilmesi ve özlük haklarına ilişkin beklentilerimiz hakkında kapsamlı değerlendirmelerde bulunulmuştur.
Gelir Uzmanlarının bilgi, tecrübe ve sorumluluklarıyla uyumlu bir mesleki yapıya kavuşturulmasının, yalnızca meslek mensuplarımız açısından değil, Gelir İdaresinin kurumsal etkinliği açısından da önemli olduğu yönündeki görüşlerimiz Sayın Kayabaşı’na aktarılmıştır.
Derneğimizin çalışmaları ve çözüm önerileri hakkında görüş alışverişinde bulunulan ziyarette, nazik kabulleri ve ilgileri dolayısıyla Sayın Mehmet Ali Kayabaşı’na teşekkür ediyoruz.
YGUDER

Hakan GÜREL retweeted
Yeterliğe Tabi Gelir Uzmanları Derneği (YGUDER) Yönetimi tarafından, Türk Büro-Sen Genel Başkanı Sayın Türkeş Güney ziyaret edilmiştir.
Gerçekleştirilen görüşmede; Gelir İdaresi Başkanlığının taşra teşkilatında vergi uygulamalarının etkin ve sağlıklı şekilde yürütülmesinde önemli görev ve sorumluluklar üstlenen Gelir Uzmanlarının mesleki statüsü, kariyer yapısı, yetki alanı ile özlük ve mali haklarına ilişkin sorun ve beklentiler kapsamlı şekilde ele alınmıştır.
Bu kapsamda;
- Taşra kariyer uzmanlarının 375 sayılı KHK’ya ekli (III) sayılı Cetvel kapsamına alınması,
- Gelir Uzmanlarına mesleki bilgi, birikim ve yeterlikleriyle uyumlu olarak vergi incelemesi yetkisi verilmesi,
- Gelir Uzmanlarının görev, yetki ve sorumluluklarının açık ve kapsamlı bir şekilde tanımlanması,
başta olmak üzere, Gelir Uzmanlığı mesleğinin kariyer niteliğinin güçlendirilmesine yönelik talep ve çözüm önerilerimiz değerlendirilmiştir.
Gelir Uzmanlarının tabi oldukları özel yarışma sınavı, yetişme süreci ve yeterlik sınavı ile üstlendikleri görev ve sorumlulukların; mesleki yetki ve özlük hakları bakımından da karşılığını bulması gerektiği ifade edilmiştir.
Gelir İdaresi Başkanlığının kurumsal kapasitesinin ve vergi idaresinin etkinliğinin güçlendirilmesinin, nitelikli insan kaynağının mesleki statüsünün güçlendirilmesiyle doğrudan bağlantılı olduğu; bu çerçevede Gelir Uzmanlarının bilgi, tecrübe ve sorumluluklarıyla uyumlu bir kariyer ve özlük yapısına kavuşturulmasının gerekliliği vurgulanmıştır.
Mesleğimizin sorun ve taleplerine gösterdikleri ilgi, yapıcı değerlendirmeleri ve nazik kabulleri dolayısıyla Türk Büro-Sen Genel Başkanı Sayın Türkeş Güney’e teşekkür ederiz.
YGUDER

Hakan GÜREL retweeted
Yeterliğe Tabi Gelir Uzmanları Derneği (YGUDER) Yönetimi tarafından, Yeminli Mali Müşavir, eski Vergi Müfettişi ve “Uzmanın Çalışma Kitabı” yazarlarından Sayın Berkay Cihan ziyaret edilmiştir.
Görüşmede Derneğimizin mesleki yayıncılık faaliyetleri kapsamında yürüttüğü Vergi Bülteni dergimiz hakkında değerlendirmelerde bulunulmuş; vergi alanında nitelikli mesleki içerik üretimi, uygulamaya dönük bilgi paylaşımı ve mesleki yayıncılığın geliştirilmesine ilişkin görüşler paylaşılmıştır.
Vergi denetimi, mesleki eğitim ve yayıncılık alanındaki tecrübesiyle görüşmemize katkı sunan Sayın Berkay Cihan’a nazik kabulleri ve ilgileri dolayısıyla teşekkür ederiz.
YGUDER

Hakan GÜREL retweeted
Kamu Personel Sisteminde Gelir Uzmanlığı Yeniden Ele Alınmalıdır
8 Ekim 2026 tarihinde “Kamu Personel Sistemine İlişkin Düzenleme İhtiyacı Bulunan Hususlar” gündemiyle gerçekleştirilecek Kamu Personeli Danışma Kurulu toplantısını, kamu personel sisteminde uzun süredir çözüm bekleyen yapısal meselelerin ele alınması bakımından önemli bir fırsat olarak değerlendiriyoruz.
Bu süreçte, Gelir İdaresi Başkanlığının asli insan kaynağını oluşturan Gelir Uzmanlarının; üstlendikleri görevler, taşıdıkları sorumluluk, iş yükleri ve kurumsal işleyiş içerisindeki rolleri dikkate alınarak mesleki ve mali statülerinin yeniden değerlendirilmesi gerektiğine inanıyoruz.
Gelir Uzmanları; tarh, tahakkuk ve tahsilat işlemlerinden mükellefiyet hizmetlerine, kayıt dışılıkla mücadeleden saha denetimlerine kadar vergi idaresinin geniş bir görev alanında fiilen sorumluluk üstlenmektedir. Gelir İdaresinin artan işlem hacmi, vergi gelirlerinin ulaştığı büyüklük ve denetim faaliyetlerinin kapsamı, bu sorumluluğun her geçen yıl daha da arttığını göstermektedir.
Bu çerçevede, aynı kamu idaresinde görev yapan kariyer meslek mensupları arasında yalnızca görev yerinin merkez veya taşra olmasına bağlı olarak ortaya çıkan mali ve mesleki farklılıkların yeniden değerlendirilmesi gerektiğini düşünüyoruz. Görev yeri farklılıkları elbette dikkate alınmalıdır; ancak personel sisteminin esasını, fiilen yürütülen görev, kullanılan yetki, taşınan sorumluluk ve kuruma sağlanan katkı oluşturmalıdır.
Gelir Uzmanlığı bakımından mesele yalnızca mali haklardan ibaret değildir. Meslek mensuplarının yıllar içerisinde edindikleri vergi uygulaması ve saha tecrübesinin, daha ileri görev ve yetkilerle kamu hizmetine kazandırılması da önem taşımaktadır
Bu kapsamda Yeterliğe Tabi Gelir Uzmanları Derneği olarak;
•Gelir Uzmanlarının görev, sorumluluk ve kurumsal ağırlığının mali ve özlük haklarına daha güçlü biçimde yansıtılmasını,
•Merkez ve taşra ayrımından kaynaklanan mali farklılıkların görev, yetki, sorumluluk ve iş yükü esas alınarak yeniden değerlendirilmesini,
•Belirli hizmet süresi ve objektif mesleki kriterleri sağlayan Gelir Uzmanları için Baş Gelir Uzmanlığı statüsü oluşturulmasını,
•Gerekli kanuni düzenlemeler yapılarak, belirli hizmet süresini tamamlayan ve yetki sınavında başarılı olan Gelir Uzmanlarına 213 sayılı Vergi Usul Kanununun 135 inci maddesi kapsamında vergi inceleme yetkisi verilmesini,
talep ediyoruz.
Gelir Uzmanlarından beklenen sorumluluk ile mesleğe tanınan yetki ve sağlanan mali haklar arasında daha güçlü ve dengeli bir yapı kurulması gerektiği kanaatindeyiz.
Vergi mevzuatını uygulayan, mükellefle doğrudan temas eden, kayıt dışılıkla mücadelede sahada görev alan ve vergi gelirlerinin tarh, tahakkuk ve tahsil süreçlerinde sorumluluk taşıyan gelir uzmanlarının bilgi ve tecrübesinin daha etkin biçimde değerlendirilmesi, yalnızca meslek mensupları açısından değil, vergi idaresinin kurumsal kapasitesi bakımından da önem taşımaktadır.
8 Ekim 2026 tarihli Kamu Personeli Danışma Kurulu toplantısının, gelir uzmanlarının kamu personel sistemi içerisindeki konumunun görev, sorumluluk, yetki ve mali haklar ekseninde yeniden ele alınacağı kapsamlı çalışmaların başlangıcı olmasını temenni ediyoruz.
@tcbestepe
@HMBakanligi
@csgbakanligi
@gibsosyalmedya

Bir tarafta ay sonunu getirmeye çalışan milyonlar, diğer tarafta servet gösterisine dönüşen hayatlar...
Geçim sıkıntısı soframızdan olduğu kadar hayallerimizden de eksiltiyor.
İnsan bütün ömrünü çalışarak geçirdiği hâlde, yaşamaya ne zaman başlayacak?
Meslek hayatları boyunca edindikleri bilgi ve tecrübenin yöneticilik görevlerine taşınmasını, Gelir Uzmanlarının kurumsal değerinin ve mesleki birikiminin takdir edilmesi bakımından ayrıca kıymetli buluyorum.
Bu atamaların meslek camiamızda yeni başarıların önünü açmasını temenni ediyor, meslektaşlarımıza yeni görevlerinde üstün başarılar diliyorum.

Gelir İdaresi Başkanlığının taşra teşkilatında görev yapan personelin, özellikle de önemli görev ve sorumluluklar üstlenen kariyer meslek mensuplarının mali ve mesleki haklarına ilişkin bazı hususların artık yeniden ele alınması gerektiğine inanıyoruz.
İcra, tahsilat, yoklama ile yaygın ve yoğun vergi denetimi işlemlerini daire dışında yürütmek üzere görevlendirilen ve bu görevleri nedeniyle normal mesai saatleri dışında fiilen çalışan personele ödenen fazla çalışma ücretinde geçtiğimiz dönemde yapılan iyileştirmeyi önemli buluyoruz.
2025 yılında yapılan düzenlemeyle fazla çalışma ücretinin hesabında esas alınan gösterge rakamının 160’tan 300’e, bu ödemeden yararlanabilecek personel oranının ise taşra teşkilatındaki toplam personelin %20’sinden %40’ına yükseltilmesi olumlu bir adımdır.
Bununla birlikte, sahadaki çalışma şartları ve normal mesai saatleri dışında yürütülen görevlerin niteliği dikkate alındığında mevcut düzenlemenin geliştirilmesine ihtiyaç bulunduğu kanaatindeyiz. Fazla çalışma ücretine esas 300 gösterge rakamının günün ekonomik şartlarına uygun bir seviyeye yükseltilmesi ve bu ödemeden yararlanabilecek personel bakımından öngörülen %40’lık üst sınırın yeniden değerlendirilmesi gerektiğini düşünüyoruz.
Fazla çalışma ücretinin temelinde fiili çalışma bulunduğundan, uygulamada da bu esastan taviz verilmemeli; daire dışında görevlendirilen ve normal mesai saatleri dışında fiilen çalışan personelin emeğinin karşılıksız kalmaması sağlanmalıdır.
Bunun yanında, vergi idaresinin önemli karar mekanizmalarından biri olan takdir komisyonlarının taşıdığı sorumluluk ile bu görev karşılığında yapılan ödeme arasında artık izahı güç bir fark oluşmuştur.
Takdir komisyonları; yetkili makamlarca istenen matrah ve servet takdirlerini yapmakta, vergi kanunlarında öngörülen fiyat, ücret ve diğer matrah ve kıymetleri takdir etmekte; alınan kararlar komisyon başkanı ve üyelerinin imzasıyla hüküm ifade etmektedir.
Böylesine önemli bir görevin karşılığında memur üyeler bakımından uygulanan aylık net 100 TL’lik üst sınır, mevcut uygulamanın günün ekonomik ve idari şartlarının ne kadar gerisinde kaldığını açıkça göstermektedir.
Takdir komisyonu ücretlerinin, görevin niteliği, kullanılan yetki ve alınan kararların taşıdığı sorumlulukla mütenasip bir seviyeye yükseltilmesi gerektiğini düşünüyoruz.
Benzer bir durum uzlaşma komisyonlarında da karşımıza çıkmaktadır.
Komisyon başkanının üstlendiği idari görev ve sorumluluk nedeniyle farklı bir ücret alması tabiidir. Bununla birlikte, aynı komisyonun üyesi olarak dosyayı değerlendiren, müzakere ve karar sürecine katılan ve uzlaşma tutanağına imza atan gelir uzmanlarına yapılan ödemenin, üstlenilen görev ve sorumlulukla kıyaslandığında son derece düşük seviyede kaldığı açıktır.
Buradaki talebimiz, mevcut mali hakların geriye götürülmesi veya komisyon içerisindeki ücretlerin aşağı yönlü olarak eşitlenmesi değildir. Gelir uzmanlarına uzlaşma komisyonu görevi karşılığında yapılacak ödemenin, komisyon başkanına aynı görev kapsamında yapılan ödemenin %50’sinden az olmayacak şekilde yeniden belirlenmesi gerektiğini düşünüyoruz.
Bu oran, komisyon başkanının idari görev ve sorumluluğundan kaynaklanan ücret farklılığını korurken; karar sürecine doğrudan katılan ve düzenlenen tutanağa imza atan gelir uzmanlarının üstlendikleri mesleki sorumluluğun da karşılıksız bırakılmamasını sağlayacaktır.
Bunlar birbirinden bağımsız, münferit mali talepler değildir. Mesele; yıllardır taşra teşkilatında önemli görev ve sorumluluklar üstlenen kariyer meslek mensuplarının emeğinin, mesleki birikiminin ve taşıdıkları sorumluluğun karşılığının teslim edilmesidir.
Taşrada görev yapan kariyer meslek mensuplarının hak ettikleri mesleki ve mali karşılığa kavuşması için çalışmalarımızı kararlılıkla sürdüreceğiz.
@yguder2013
@KariyerBuroSEN
@gibsosyalmedya
@HMBakanligi
Bir kazanıma katkı sunmuş olmak o kazanımın mülkiyetini vermez. GİB personelinin sorunları da herhangi bir sendikanın marka tesciline konu değildir.
Üstelik başka yapıları “sendikamsı” diye adlandırıp ardından ahlak ve dürüstlükten söz etmek ciddi bir çelişkidir. Ahlaktan söz edilecekse önce ortak emeği tek bir haneye yazmamak gerekir.
“GİB personelinin bütün kazanımlarında bizim imzamız var” diyorsunuz. Güzel. O hâlde yıllardır çözülemeyen sorunların altında kimin imzası var? Başarıyı sahiplenmek kadar sonuçsuzluğun sorumluluğunu üstlenmek de sendikal ciddiyetin gereğidir.
GİB personeli kimin kimi takip ettiğine değil, kimin ne söylediğine, ne için mücadele ettiğine nihayetinde ne sonuç aldığına bakıyor. Gerisi sosyal medya retoriğinden ibaret.

TAKDİR KOMİSYONLARINDA 100 TL MESELESİ
Kamu yönetiminde bir görevin karşılığı yalnızca yapılan ödeme ile ölçülmez. Ancak görev, yetki ve sorumluluğun ağırlığı ile bu görev karşılığında öngörülen bedel arasındaki makas belirli bir noktadan sonra kurumsal bir mesele hâline gelir.
Takdir Komisyonları bunun dikkat çekici örneklerinden biridir.
213 sayılı Vergi Usul Kanununun 74’üncü maddesi uyarınca Takdir Komisyonu, yetkili makamlarca talep edilen matrah ve servet takdirlerini yapmakta; vergi kanunlarında belirtilen fiyat, ücret, matrah ve kıymetleri belirlemektedir.
Kanunun 75’inci maddesi ise çok daha açık bir hüküm ihtiva etmektedir:
Takdir Komisyonu, bu görevleri dolayısıyla Vergi Usul Kanununda yazılı inceleme yetkisine haizdir.
Dolayısıyla söz konusu olan, şekli mahiyette bir kurul üyeliği değildir.
Vergi matrahının belirlenmesine doğrudan tesir eden dosyalar incelenmekte, takdir yetkisi kullanılmakta, hukuki ve mali sonuç doğuran kararlar alınmakta ve bu kararların altına kamu görevlileri tarafından imza konulmaktadır.
Bu görev karşılığında kamu görevlisi üyeye fiilen ödenen aylık ücret ise bugün 100 TL’dir.
Burada üzerinde durulması gereken husus yalnızca 100 TL’nin günümüz şartlarında ifade ettiği değer değildir.
Daha önemlisi, bu durumun giderilmesi için herhangi bir kanun değişikliğine ihtiyaç bulunmamasıdır.
Vergi Usul Kanununun 92’nci maddesi, Takdir Komisyonu başkan ve üyelerine ödenecek ücretin, mahalli defterdarlığın teklifi üzerine Bakanlıkça tayin edilmesini öngörmektedir. Başka bir ifadeyle mevcut tutar kanunun zorunlu kıldığı bir rakam olmayıp, idari düzenlemeyle yeniden belirlenebilecek niteliktedir.
Bu sebeple mesele, yeni bir yasal düzenleme beklentisinden ziyade mevcut yetkinin günün şartları içerisinde yeniden değerlendirilmesi meselesidir.
Vergi idaresinin insan kaynağını güçlendirmek; yalnızca büyük ölçekli personel düzenlemeleriyle değil, yıllar içerisinde anlamını kaybetmiş bu tür uygulamaların da gözden geçirilmesiyle mümkündür.
İnceleme yetkisine sahip, matrah takdir eden ve kararının hukuki sorumluluğunu taşıyan bir komisyonun kamu görevlisi üyesine aylık 100 TL ödenmesi; artık ücretin miktarından önce, göreve atfedilen değer bakımından değerlendirilmelidir.
Takdir Komisyonu ücretlerinin, görevin mahiyeti ve taşıdığı sorumluluk gözetilerek yeniden belirlenmesi gerektiği kanaatindeyim.
Bunun için kanun değişikliğine değil, mevcut kanuni yetkinin kullanılmasına ihtiyaç bulunmaktadır.
@HMBakanligi
@memetsimsek
@gibsosyalmedya
Gelir İdaresinde Kariyer Sistemini Yeniden Düşünmenin Zamanı Gelmedi mi?
Gelir İdaresi Başkanlığının taşra teşkilatı yeniden şekilleniyor. Bağlı vergi dairelerinin bir kısmı müstakil vergi dairesine, bir kısmı şubeye dönüştürüldü. Buna paralel olarak peş peşe müdür yardımcılığı sınavları açılıyor ve yüzlerce yeni yönetici yetiştiriliyor.
Yeni kurulan bazı vergi dairelerinde malmüdürleri müdürlük görevine vekâlet ediyor. Bu yöneticilerin ileride vergi dairesi müdürü kadrolarına geçirilebileceğine ilişkin duyumlar da var. Böyle bir ihtimal şu soruyu gündeme getiriyor:
Bugün yetiştirdiğimiz yüzlerce vergi dairesi müdür yardımcısının birkaç yıl sonraki kariyer planı nedir?
Malmüdürlüğünün kamu muhasebesi ve gider mevzuatı ağırlıklı yapısı ile vergi dairesi müdürlüğünün tarh, tahakkuk, tahsil, mükellefiyet ve vergi inceleme yetkisine uzanan teknik alanı aynı değildir. Burada kişileri değil, sistemin tutarlılığını tartışıyorum.
Gelir İdaresi kendi yöneticilerini sınavlarla yetiştiriyor, müdür yardımcılığı tecrübesi arıyor ve ardından müdürlük için yeniden sınava tabi tutuyor. Bu nedenle yalnızca bugünkü kadro ihtiyacı değil, yetiştirilen personelin önündeki mesleki yol da düşünülmelidir.
Üstelik sorun müdür yardımcılarıyla sınırlı değil. Gelir Uzmanlığı zaten bir kariyer meslektir; fakat yıllarca vergi mevzuatında ihtisaslaşan bir gelir uzmanının, yöneticiliği tercih etmediğinde ulaşabileceği ileri bir mesleki statü bulunmuyor.
Ben başuzmanlık ihtiyacını burada görüyorum.
Gelir Başuzmanlığı klasik anlamda bir görevde yükselme değil; aynı kariyer meslek içinde ileri mesleki ehliyeti ifade eden bir statü olmalıdır. Belirli hizmet süresini tamamlayan ve ileri düzey mesleki sınavda başarılı olan gelir uzmanı; daha geniş teknik yetkiler, daha ağır sorumluluklar ve bunların karşılığı olan daha ileri mali ve özlük haklarla bu unvanı kazanabilmelidir.
Başuzmanlık boş kadroya bağlı bir terfi modeline dönüşmemelidir.
Vergi dairesi müdürü ve müdür yardımcılarının konumu da bu çerçevede ele alınabilir. Kanundan doğan özel yetkileri ve mali sorumlulukları nedeniyle bu görevler klasik idari müdürlüklerden farklıdır. Mevcut yöneticilerin idarecilik hakları korunarak Gelir Başuzmanlığı statüsüyle ilişkilendirilmeleri; müdürlük ve müdür yardımcılığının ayrıca yürütülen yöneticilik görevleri olarak düzenlenmesi düşünülebilir.
Böylece yönetici olmak istemeyen gelir uzmanı mesleğinde derinleşir; yöneticilik üstlenen başuzman ise ilave sorumluluğunun karşılığını ayrıca alır.
Mesele yalnızca yeni kadrolar açmak değil; yetişmiş personele uzun vadeli ve öngörülebilir bir mesleki yol sunabilmektir.
Bir Kurum İnsanını Nasıl Kaybeder?
Bir insanın kurumundan ayrıldığını anlamak kolaydır. Masası boşalır, tayini çıkar, emekli olur yahut istifa eder. Fakat kurumların insanlarını kaybetmeleri her zaman böyle görünür biçimde gerçekleşmez. Asıl kayıpların çoğu çok daha önce başlar.
İnsan aynı binaya gelmeye, bilgisayarını açmaya, işlerini yapmaya devam eder. Fakat eskiden gördüğü bir aksaklığı kendisine dert eden adam artık onun yanından sessizce geçiyordur. Bir işin daha iyi yapılabileceğini düşünür ama söylemez. Yaptığı işi bırakmamıştır; yalnız o işle arasındaki eski münasebet zayıflamıştır.
İnsan işyerine yalnız vaktini götürmez. Yıllar geçtikçe bilgisini, tecrübesini, dikkatini ve ihtimamını da oraya taşır. Kurumların gerçek kuvveti biraz da hiçbir faaliyet raporunda gösterilemeyen bu farklarda saklıdır.
Hele ihtisas ve muhakeme isteyen mesleklerde mesele daha mühimdir. Meslek, görev tanımındaki birkaç maddeden ibaret değildir; bir dili, hafızası ve zamanla teşekkül eden bir bakış biçimi vardır. Bir uzman yalnız mevzuatı yahut sistemi öğrenmez. Bir muhasebe kaydındaki sıra dışılığı, bir rapordaki eksik halkayı bazen yılların biriktirdiği tecrübe fark ettirir.
Bu, kurumsal birikimdir. Kurum, yetişmiş insanını bu birikimin pek az işe yaradığı alanlarda kullanırsa kendi insan kaynağını da gerektiği gibi değerlendirememiş olur.
İnsan önce itiraz eder. Gördüğü yanlışın düzelmesini ister, başka bir yol teklif eder. Böyle insanlarla çalışmak her zaman kolay olmayabilir; fakat rahatsızlığının içinde hâlâ aidiyet vardır. Asıl tehlike, eskiden itiraz eden insanın artık susmasıdır. Susmak her zaman ikna olmak değildir. Aynı şeyi defalarca söyleyip hiçbir şeyin değişmediğini gören insan, bir müddet sonra yalnız cümlelerini değil beklentilerini de kısaltır.
Elbette bütün kabahati kuruma yüklemek doğru olmaz. Her beklenti haklı değildir. Fakat insanın yaptığı işle kurduğu bağın yalnız maaşla veya emirle devam edeceğini düşünmek de mümkün değil. İnsan, ehliyetinin işe yaradığı bir yerde lüzumlu olduğunu görmek ister.
Kurumların hafızası yalnız arşivlerinde değildir. Tecrübeli bir insanın hangi uygulamanın nerede aksayacağını, kâğıt üzerinde iyi görünen bir usulün hayatta neye dönüşeceğini bilmesi bir veri tabanına aktarılamaz. Tecrübe biraz da geçmişten hareketle bugünü okuyabilmektir.
Bu yüzden bir kurumun insanını kaybedip kaybetmediğini anlamak için yalnız istifa, nakil ve emeklilik rakamlarına bakmak yetmez. Eskiden meseleleri kendisine dert edenlerin niçin sustuğuna, tecrübeli olanların neden daha az şey aktardığına da bakmak gerekir. Çünkü bazı ayrılıklar dilekçeyle olmaz; insan aynı odada oturmaya devam ederken de gidebilir.
Fakat bunun tersi de mümkündür. İnsan kendisini yeniden lüzumlu hissettiğinde, bilgisinin ve tecrübesinin karşılık bulduğunu gördüğünde kurduğu mesafeyi yeniden kapatabilir.
Kurumların asıl mahareti iyi insanları bünyelerine katmak kadar, yıllar sonra onların hâlâ “burası daha iyi olabilir” diyebilmesini sağlamaktır.
Kendimiz için talep ettiğimiz hakkı, benzer sorumluluklar taşıyan meslektaşımıza çok görüyorsak savunduğumuz şey adalet değil, ayrıcalıktır.
Devlet hizmetinde unvanlar, görevler ve sorumluluk alanları farklı olabilir. Ancak merkezde yahut taşrada görev yapan kariyer meslek mensupları, aynı devlet düzeninin birbirini tamamlayan unsurlarıdır.
Mesleki aidiyet kıymetlidir; fakat unvanların farklılığı, ortak hak arayışımızı zayıflatan duvarlara dönüşmemelidir. Birlik, bütün meslekleri aynılaştırmak değil; farklılıklarımızı koruyarak ortak ilkelerde buluşabilmektir.
Elbette görev, yetki, sorumluluk ve çalışma şartları gözetilmelidir. Ancak benzer kariyer süreçlerinden geçen ve kamu adına sorumluluk üstlenen meslek mensupları arasında izahı güç uçurumlar oluşturulamaz.
Bugün ihtiyacımız, yalnızca kendi sınırlarına çekilmiş talepler değil; merkez ve taşra teşkilatlarındaki bütün kariyer meslek mensuplarını gözeten, eşitlik ve hakkaniyete dayalı, adil ve kapsayıcı bir mali ve özlük hakları düzenlemesidir.
Çünkü parçalanmış her ses, ne kadar haklı olursa olsun, tesirini kaybeder. Ayrışma derinleştikçe hakların teslimi değil, ertelenmesi kolaylaşır.
Artık bizim de hakkımız olanı birlikte isteme zamanımız gelmedi mi?
Birlik olabilirsek, sonuca her zamankinden daha yakın olacağız.
#Kariyermeslekler
Gölgenin Fermanı
Bir vakitler büyük bir konağın farklı kapılarından giren, farklı mühürler taşıyan iki heyet varmış.
Biri kelimelerin ağırlığına, diğeri mührünün bıraktığı ize güvenirmiş. Uzun yıllar ayrı masalarda oturmuş, aynı koridorlardan geçseler de yollarını pek kesiştirmemişler.
Günün birinde hazinenin kapısının aralanacağı haberi yayılmış.
Heyetlerden biri mürekkebini, diğeri mührünü alıp aynı parşömenin başına geçmiş. Bu buluşmaya önce “müşterek irade”, nihayet “tarihî birliktelik” adını vermişler.
O sırada konağın başka odalarında çalışanlar da yıllardır tuttukları defterleri açmışlar. Her biri kendi yükünü, sorumluluğunu ve emeğini hesaplıyor, kendi hakkının izini sürüyormuş.
Fakat yüksek masadakiler, koridorlarda duydukları her ayak sesini kendi kafilelerinin yankısı sanmışlar.
İçlerinden en bilgilisi, uzak diyarlardan öğrendiği gösterişli bir kelimeyi fermanın kenarına iliştirmiş.
SİMBİYOZ
Kelimenin manası üzerinde pek durulmamış. Söylenişi ağırmış; karşıdakini küçültürken söyleyeni derin gösteriyormuş. Bu kadarı yeterli görülmüş.
Ferman Ethem’in masasına ulaştığında, Ethem kelimenin altını çizip avludaki yaşlı bahçıvanın yanına gitmiş.
Bahçıvan, yan yana büyüyen iki ağacın dallarını buduyormuş.
Ethem sormuş:
“Usta, simbiyoz nedir?”
Bahçıvan makasını bırakmış:
“İki canlının birbirine tutunarak yahut birbirini besleyerek yaşamasıdır.”
Ethem biraz düşünmüş:
“Peki iki ayrı ağacın yağmur istemesi?”
Bahçıvan gülümsemiş:
“O başka. Yağmur kimsenin mülkü değildir.”
Ethem fermanı uzatmış:
“Ya bir ağaç, gölgesine denk gelen herkesi kendisine tutunmuş sanırsa?”
Bahçıvan kâğıdı katlayıp geri vermiş:
“O zaman ağacın kökü toprakta, vehmi gökyüzündedir.”
Ethem masasına dönmüş, defterinin kenarına tek cümle yazmış;
Kendi gölgesine denk gelen her yürüyüşü peşine takılmak sananlar, bir süre sonra güneşi de kendilerinin doğurduğuna inanır.
TAŞRA TEŞKİLATLARINDA GÖREV YAPAN KARİYER MESLEK MENSUPLARINA ÇAĞRI
Devletin temel hizmetlerini ülkemizin dört bir yanında fiilen yürüten kariyer meslek mensupları, mali ve özlük hakları bakımından kamu personel sistemi içerisinde uzun süredir geride bırakılmaktadır.
Gelir Uzmanları, SGK Denetmenleri, Muhasebe Uzmanları, Mali Hizmetler Uzmanları, İl Göç Uzmanları, Milli Emlak Uzmanları, Ticaret Denetmenleri ve taşra teşkilatlarında görev yapan diğer kariyer meslek mensupları…
Kurumlarımız ve unvanlarımız farklı olsa da yaşadığımız sorunlar ve ulaşmak istediğimiz hedefler büyük ölçüde ortaktır.
Vergi gelirlerinin toplanmasından kayıt dışı istihdamla mücadeleye, kamu kaynaklarının yönetiminden göç politikalarının uygulanmasına, mali hizmetlerden denetim faaliyetlerine kadar devletin sahadaki sorumluluğunu taşıyoruz.
Buna rağmen üstlendiğimiz görevlerin ağırlığı, mali ve sosyal haklarımıza aynı ölçüde yansımamaktadır.
375 sayılı KHK kapsamına dahil olmak, yıllar içerisinde oluşan ücret kayıplarının giderilmesini sağlamak ve mali haklarımızı üstlendiğimiz sorumluluklarla uyumlu hâle getirmek hepimizin ortak beklentisidir.
Farklı kurumlarda ve farklı unvanlarla görev yapıyoruz; fakat aynı sorunları yaşıyor, aynı hakkaniyeti bekliyoruz.
Taşra teşkilatlarında görev yapan kariyer meslek mensupları olarak birlikte konuşmanın, birbirimizin sesini güçlendirmenin ve ortak hedeflerimiz için birlikte hareket etmenin zamanı gelmiştir.
@ilgocuzmanlari
@yguder2013
@sgdenetmenleri
@Mahuzder_
@ipuder81