

买方分析师 |宏观分析 | #BTC 二级 | 8年币圈老韭菜 | 比特币链上分析 | 周期交易者 Buy-side/Cryptocurrency market analyst(macro)/Bitcoin on-chain analysis/Cycle trader(过往长文请查看主页下“亮点”这个tab)
HONGKONG SAR
Joined April 2024
- Tweets1.1K
- Following593
- Followers6.9K
- Likes839
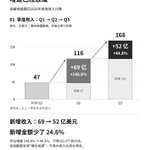


Anthropic的增长确实在放缓。
按媒体披露的可比口径,季度收入从47亿升至116亿、再到168亿美元,但环比增速从147%降至45%,每季度新增收入也从69亿降至52亿美元。收入还在增长,增长的速度和增量却都下降了。


youtube.com/watch?v=Lx8lrn-c…
1. Meta最擅长的能力之一是产品分发,把好产品分发给全球几十亿用户
2. Meta有最好的推荐系统,Zuckerberg以为LLM构建的方法论和之前的ML推荐系统没区别,但后来发现区别很大,所以从25年开始重新构建团队,现在已经初见成效


刚听了一个产业的会
1. KIMI3、GLM5.3、QWEN3.8、DS4都是一样的套路,效果确实都上了一个台阶
2. 因为确实是拿中转站的客户和claude数据做post-training
3. 对美国AI产业链的通胀逻辑的削弱应该目前还没有被完全pricein

下周长鑫上市,几个信息update一下
1. 按现在所有信息看 上市价是3000亿,这个企业未来三年平均每年利润是大概3500~4000亿,给动态10倍估值的话,差不多就是3万~4万亿(三星五倍 估值海力士六倍)
2. 也就是说开盘之前打新到的话应该能有10倍,但是估计是人均达到几百块,十倍也就小几千块钱


HighFreedom retweeted

2月份,我说重看光互联的预期差,⛰️一发不可收拾,走出了数倍主升浪。
5月份,我说老A重点看pcb链,它的预期差远大于光互联,最近两个月市场也验证了,懂得都懂。
现在,此时此刻,我在做一个前瞻判断:
随着🍎扛不住存储的成本宣布产品调价,从政治经济学的角度,这个关键信号意味着,存储御三家的capex斜率接下来可能不得不加码了,利好上游材料和设备,以及洁净室相关概念股,未来可能会涨的更高。
当然,这并不利空御三家本身,因为扩产周期长,本身它们估值也低。
这意味着,你可以一边继续重仓御三家及相关etf,另一边,寻找上游高弹性的设备与材料股。
注意,我曾经多次说过,一个牛逼的大策略,可以管很久,今天我这个前瞻判断下的受益公司,也可以涨很久。
六便士,只做大策略,只做关键判断,今天就是一个关键性的前瞻判断。


