

Miembro fundador y Director Ejecutivo de @_equilibra. Investigador del CONICET y CEDES. Profesor Titular de Macroeconomía Avanzada de la UBA.
Buenos Aires, Argentina
Joined July 2010
- Tweets8K
- Following2.1K
- Followers22.9K
- Likes10.2K


Pinned Tweet
Linda noticia para compartir
Cuando fundamos @_equilibra, nos propusimos hacer un centro que, además de seguir de cerca la coyuntura, pudiera hacer aportes rigurosos a la discusión de la economía argentina. Uno de los primeros proyectos fue estudiar planes de planes de estabilización para pensar cómo Argentina podía bajar la inflación de manera sostenida hasta niveles internacionales de un dígito. Emprendimos ese trabajo en junio de 2021 con @gabrielmpalazzo y @JoacoWaldman y para agosto del 2023 publicamos los resultados de la investigación en nuestra website. Creo que el trabajo ayudó a la discusión de la estabilización en Argentina y, de hecho, sabemos que se ha usado en algunos organismos públicos para analizar la marcha de la desinflación en curso. Ese camino que iniciamos hace 4 años acaba de culminar con la publicación de un artículo en la prestigiosa revista Oxford Development Studies. Estamos muy contentos con este logro, no como investigadores, sino como institución y queremos compartirlo con Uds..
Acá esta el link a la publicación: tandfonline.com/doi/full/10.…

Martin Rapetti retweeted

📍 Anticipo de Actividad septiembre 2026: -1,0% interanual y +0,5% sin estacionalidad
En septiembre, la serie desestacionalizada habría subido 0,5%, quedando aun 2,2% por debajo de junio y 3,9% del máximo histórico de marzo.
Según nuestro anticipo, la actividad económica no primaria cayó 1,6% interanual (i.a.) en septiembre, pero se habría recuperado 0,4% mensual desestacionalizada. Los sectores primarios (agro, energía, minería y pesca) treparon 4,6% i.a. y 1,4% mensual desestacionalizado, impulsados por energía y minería.
De confirmarse este dato mensual, el 3T-26 caería más de 2% frente al 2T-26 y la economía argentina acumularía dos trimestres consecutivos de contracción (recesión técnica). Igualmente, INDEC revisa los datos previos al cerrar el trimestre, por lo que no descartamos cambios al alza. Redujimos nuestra proyección de crecimiento para 2026 a 1,0%.
Link al informe completo para más detalles 👉🏻equilibra.ar/anticipo-de-act…

Martin Rapetti retweeted
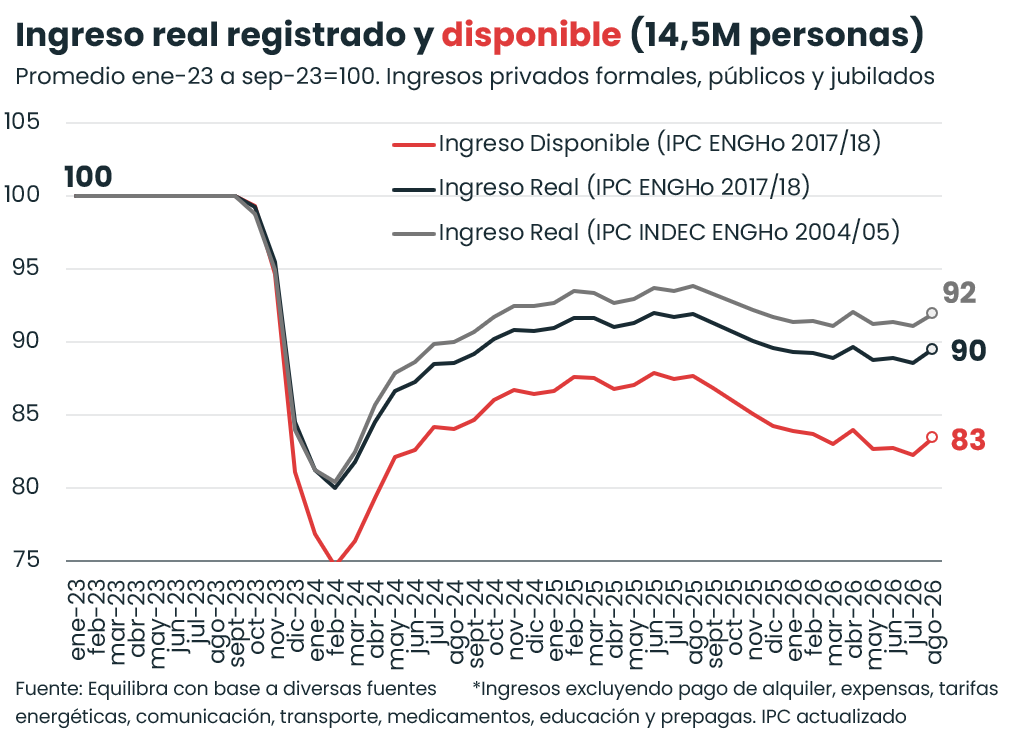
En agosto el ingreso real registrado creció 0,9% y el disponible 1,3% mensual
En agosto, el ingreso disponible* registrado de 14,5 millones de personas creció 1,3% mensual, pero cayó 5,0% interanual (i.a.), quedando 16,5% abajo del nivel promedio de enero-septiembre 2023. La recuperación fue liderada por los salarios privados del SIPA (+1,8% mensual y -4,0% i.a.), seguidos por los salarios públicos, que crecieron por 3er mes consecutivo (+0,7% mensual), aunque caen 6,9% i.a. Las jubilaciones no mínimas se mantuvieron prácticamente estables (+0,1% mensual y -4,1% i.a.), mientras que las mínimas con bono cayeron (-0,3% mensual y -9,4% i.a.).
El ingreso real registrado -deflactado por el IPC con canasta actualizada de la ENGHo 2017/18- creció 0,9% en agosto, aunque cayó 2,7% i.a. De esta forma, permanece 10,5% por debajo de enero-septiembre 2023. La suba del ingreso real fue liderada por el salario privado formal real (+1,3% mensual y -2,6% i.a.), que cortó tres meses consecutivos de caída. El salario público creció 0,6% mensual (-3,2% i.a.) y las jubilaciones no mínimas 0,2% (-0,7% i.a.), mientras que las mínimas con bono cayeron 0,1% mensual (-5,3% i.a.).
En septiembre, la inflación actualizada (base mayo 2018=100) se aceleró a 2,0%. Así, las jubilaciones no mínimas reales se mantuvieron estables y las mínimas cayeron levemente. El salario público podría ganarle a la inflación por 4to mes consecutivo, tras los aumentos a las fuerzas federales de seguridad. De mantenerse estable el salario real privado formal, en septiembre el ingreso disponible se habría, al menos, mantenido.
*NOTA METODOLÓGICA: el Ingreso Real Disponible surge de restarle al ingreso nominal los gastos fijos y deflactarlo por los gastos flexibles a partir de los ponderadores actualizados de la ENGHo 2017/18.

Martin Rapetti retweeted
En septiembre creció el superávit fiscal (y el gasto devengado)
En septiembre, el Sector Público Nacional (SPN) registró un superávit primario de AR$1,43 billones (+53,6% real i.a.) y financiero de AR$0,98 billones (+136,7% real i.a.). Cabe resaltar que la métrica del FMI no solo descuenta los ingresos extraordinarios por privatizaciones, sino que, desde este mes, se presenta la serie descontando los egresos destinados a CABA producto del fallo de la Corte Suprema de Justicia que restituyó parte de la coparticipación que se le quito en el gobierno pasado, elevando así el resultado primario a AR$1,53 B (+56,1% real i.a.). Esta corrección se aplicó retroactivamente, por lo que el superávit primario del primer semestre pasó del AR$ 6,3 B a AR$ 6,5 B, reduciendo la brecha frente a la meta del FMI (AR$ 6,9 B).
El resultado del mes se vio favorecido por el incremento de 2,4% real i.a. de los ingresos totales, impulsado por una mejora en los recursos tributarios (+2,9% real i.a., gracias al incremento de 24,6% real i.a. de ganacias ) y 61,6% real i.a. de retenciones.
El gasto primario se contrajo 0,9% real i.a., explicado principalmente por las prestaciones sociales (-3,3% real i.a.), por la fuerte caída de las erogaciones en Programas sociales (-40,4% real i.a.), asignaciones familiares y por hijo (-12,7% real i.a.), y prestaciones al PAMI (-11,1% real i.a.). En menor medida, también se observaron recortes en: subsidios económicos (-2,7% real i.a. por la caída del 28,8% real i.a. en transportes); gastos de capital (-13% real i.a.); y, salarios (-0,9% real i.a.).
En lo que va del año, el superávit primario del SPN acumula 1,2% del PIB y el financiero 0,3% del PIB, todavía por debajo del mismo período para 2025 (1,4% y 0,4% del PBI, respectivamente).
En tanto, la brecha acumulada entre el gasto primario devengado y base caja de la Administración Nacional, entendida como deuda flotante, creció AR$1,9 billones en el mes, alcanzando 0,52% del PBI (+0,17 p.p. vs. ago-26), pero se ubica por debajo de sep-25 (0,65% del PBI, en plena campaña electoral).

Martin Rapetti retweeted

Secretaría de trabajo de la Nacion publicó datos de empleo y salario privado formal de jul-26 y provisorios de ago-26. Las cifras de jul-26 confirman caída del salario real y empleo. La encuesta EIL de ago-26 no muestra cambios en empleo y el salario real se habría recuperado 1%.

Martin Rapetti retweeted
Tras la aceleración de la inflación en septiembre, ¿la inflación vuelve a descender en octubre?
1) Resumen del dato de septiembre: el IPC Nacional subió 1,9% (+0,2 p.p. vs agosto) y la inflación interanual fue de 33,4%. La buena noticia es que tanto la medición Núcleo (1,7%) como la Subyacente (1,8%) descendieron 0,1 p.p. con respecto a agosto. Así, la aceleración del mes fue impulsada por los precios Estacionales (2,9%), liderados por verduras, que en agosto habían deflacionado. Los precios Regulados subieron 2,3%, apenas por encima del alza de agosto (+2,2%).
2) ¿Cómo daría la inflación de septiembre con el IPC actualizado? Con los ponderadores de la ENGHo 2017/18 que el INDEC iba a implementar desde enero,la inflación habría sido 2,0%, acumulando 25,1% en lo que va del año (en lugar de 23,6% con los ponderadores desactualizados de la ENGHo 2004/05). Vale recordar que esta métrica se realiza con la mayor apertura a nivel rubros posibles y con base 2025=100.
3) ¿Cómo viene octubre? Según nuestros relevamientos de la primera semana del mes y proyecciones para las próximas semanas, la tasa de inflación de octubre sería similar o apenas inferior a la de septiembre. Registramos menores aumentos de precios Regulados a comienzos de octubre, pero otros rubros mostraron subas significativas sobre el final de septiembre (nafta, indumentaria o verduras, por ejemplo), dejando un arrastre estadístico relevante para el mes en curso.

Very sad to learn of the passing of Perry Mehrling. His work has been very influential for many of us. Besides being a great scholar, Perry was a warm and generous person with his younger colleagues. RIP

Perry Mehrling, RIP.
According to the History of Economics Society, Perry Mehrling died "Monday night from injury sustained in a fall several days earlier." He was Professor of International Political Economy at Boston University and, previously, longtime Professor of Economics at Barnard College. He was a highly esteemed historian of economics.
Here is his homepage:
sites.bu.edu/perry/
His last book: "Money and Empire: Charles P. Kindleberger and the Dollar System"
amzn.to/47RVhJ2
"Charles Kindleberger ranks as one of the twentieth century's best known and most influential international economists. This book traces the evolution of his thinking in the context of a 'key-currency' approach to the rise of the dollar system, here revealed as the indispensable framework for global economic development since World War II. Unlike most of his colleagues, Kindleberger was deeply interested in history, and his economics brimmed with real people and institutional details. His research at the New York Fed and BIS during the Great Depression, his wartime intelligence work, and his role in administering the Marshall Plan gave him deep insight into how the international financial system really operated. A biography of both the dollar and a man, this book is also the story of the development of ideas about how money works. It throws revealing light on the underlying economic forces and political obstacles shaping our globalized world."
Charles Goodhart: "The discipline of economics is balanced, somewhat unsteadily, between two legs, with the skill of the historian on one side and of the mathematical modeler on the other. In the second half of the 20th century, the tide flowed strongly to elevate the second leg and to diminish the first. In this delightful biography of Charlie Kindleberger, a charming and loveable man, Perry Mehrling shows how Charlie, in his chosen role, as an international monetary economist, fought against that tide, often unsuccessfully. Perry writes so beautifully that one would only need a smattering of economics to enjoy the tale; while if one is interested in the history of economic thought in international monetary economics, then this book is, of course, a must read.'
amzn.to/47RVhJ2

Martin Rapetti retweeted

"El CEDES no solo fue un refugio de investigadores extraordinarios, se propuso un proyecto y convocó a mujeres precursoras de los estudios de género", afirmó Diana Maffía en la presentación de nuestro documental.
🎞️ Mirá el video completo
youtube.com/watch?v=bzCQG9jf…

Se busca economista y afines halaxia.com/empleos/cfi/espe…

Martin Rapetti retweeted
Las expectativas de crecimiento del PIB de ARG siguen ajustando a la baja. En el gráfico se puede ver la evolución a lo largo del año de la variación del PIB 2026 segun mediana del REM y proyecciones de @_equilibra . A fin de 2025 se esperaba para 2027 expansión de 3,2% hoy 2,5%.

Hablamos el otro día en el curso de Macroeconomía de la Maestria de la UBA sobre como la profesión viene incorporando cada vez más modelos con “microfundamentos a la Keynes”. Aquí un ejemplo:


El caso de Mikele Amondarain es impresionante y lo que lo hace todavía más espectacular es que su educación haya sido en instituciones argentinas. Estos casos dan mucha esperanza!

Empezó a estudiar para investigar la enfermedad de su papá y hoy desarrolla un proyecto revolucionario: Mikele Amondarain, la genetista que creó una "curita" que busca regenerar tejidos.
#OtroDíaPerdido
Martin Rapetti retweeted
La Cuenta Corriente en equilibrio: el déficit anual bajó a 0,1% del PIB
Los datos de Balanza de Pagos de INDEC arrojan que en el 2T-26 la Cuenta Corriente tuvo un superávit de US$ 2.214 M (vs. un déficit de US$ 2.452 M en 2T-25). En los últimos 4 trimestres el resultado de la Cuenta Corriente fue prácticamente nulo (-0,1% del PIB), frente al pico de -1,1% de PBI a fines de 2025 (año móvil).
🔹 Saldo de bienes: mostró un superávit de US$ 9.293 M trepando notablemente frente a los US$ 2.668 M del 2T-25. Las exportaciones crecieron 31% interanual (i.a.), impulsadas principalmente por cantidades (+US$ 4.676 M) y en menor medida por precios (+US$ 1.828 M), mientras que las importaciones apenas cayeron (−0,7% i.a.).
🔹 Saldo de servicios: el déficit bajó a US$ 2.102 M, US$ 330 M menos que en 2T-25, principalmente por la mejora del rojo del turismo (US$ 225 M menos que en el 2T-25) y un mayor superávit de servicios empresariales e informáticos (+US$ 117 M vs. 2T-25).
🔹Ingreso primario: el rojo trepó notablemente (más por utilidades que por intereses), pasando de US$ 3.566 M en el 2T-25 a US$ 6.032 M. A dólares constantes, el déficit del 2T-26 fue el mayor desde 2T-19 y la renta de la inversión directa (−US$ 3.981 M) más que duplicó el rojo de 2T-25 volviendo a niveles del 1T-12.
La cuenta capital y financiera (excluyendo las reservas) mostró entrada neta de casi US$ 1.200 M. Junto con el superávit de Cuenta Corriente (poco más de US$ 2.200 M), explica la mayor parte del aumento de reservas de aprox. US$ 3.700 M.
🔹Inversión de cartera: evidenció una entrada de US$ 4.811 M. Los no residentes compraron US$ 6.696 M en títulos de deuda argentina, el mayor monto desde 1T-18 (apenas por encima de los US$ 6.682 M del 4T-25). De ese total, US$ 4.933 M fueron títulos del gobierno general, donde se destacaron las colocaciones de provincias y las compras en el mercado secundario.
🔹Inversión directa: arrojó una salida de US$ 2.484 M. La inversión en capital de no residentes casi se duplicó frente a 2T-25 (US$ 969 M vs. US$ 495 M), aunque siguen por debajo del promedio trimestral de 2023-24 (US$ 2.667 M). Del otro lado, las filiales cancelaron deuda con sus casas matrices por US$ 2.789 M (vs. un ingreso de US$ 2.181 M un año atrás).
🔹Otra inversión: mostró una salida neta de US$ 1.175 M. El BCRA canceló préstamos por US$ 1.810 M y los privados compraron activos externos (moneda y depósitos) por US$ 1.134 M, compensados en parte por el desembolso del FMI y nuevos préstamos a empresas (US$ 703 M).

La obra de Daniel ha tenido un gran impacto entre los economistas argentinos y latinoamericanos. Sus artículos, sus clases y sus conversaciones han atravesado a varias generaciones. El Konex de Platino en Macroeconomía es un muy merecido reconocimiento.

✨🏆 Felicitamos a #DanielHeymann por haber sido distinguido con el Premio Konex de Platino 2026 en la categoría #Macroeconomía, en reconocimiento a la trayectoria más significativa de la década 2016–2025.
¡Felicitaciones!

Andrés ha hecho un gran trabajo y esta entrevista de @astridpikielny abre la puerta para conocerlo” - lanacion.com.ar/politica/and…
Martin Rapetti retweeted
📍Anticipo de Actividad agosto 2026: -0,5% interanual y +1,5% sin estacionalidad
Tras la fuerte baja de julio (-2,9%), en agosto la serie desestacionalizada del nivel de actividad se recuperaría parcialmente (+1,5%, quedado aún 1,4% por debajo del registro de junio). De confirmarse nuestro anticipo. la economía argentina quedaría en las puertas de una recesión técnica (2 trimestres consecutivos de caída).
La actividad económica no primaria cayó 1,3% interanual en agosto, pero creció 2,2% mensual desestacionalizada, frenando 4 descensos consecutivos al hilo.
Por el lado de los sectores primarios (agro, energía, minería y pesca), en agosto crecieron 2,1% interanual, luego de 11 meses subiendo por encima del 5%, y cayeron 2,4% mensual desestacionalizado. Esto se explica por la caída interanual del agro (por ganadería) y pesca.
Link al informe completo para más detalles 👉🏻equilibra.ar/anticipo-de-act…

Lucas, creo que salió el otro día en la conversación : una forma convencional de definir al tipo de cambio real de equilibrio es aquel compatible con el pleno empleo y una cuenta corriente sostenible.
Este trabajo te puede interesar:
degruyterbrill.com/document/…

Profes, no enseñen que el tipo de cambio real de equilibrio es el que genera un "equilibrio intertemporal de la cuenta corriente". Hay muchos tipos de cambio reales que genan superávits, o déficits financiables. Claro, el de equilibrio no puede ser inferior al TCR mínimo que genera una situación sostenible. Pero de todos los posibles superiores a eso sólo hay uno que es compatible con el pleno empleo: aquel que corresponde al salario real que equilibra el mercado de trabajo.
Me pone muy contento ver a tantos amigos liderando las distintas disciplinas del Konex Humanidades 2026, especialmente en la mía, la Macroeconomía, a Daniel Heymann. ¿Quién sino Juan Carlos Torre ganador del Konex de Brillante? Y, finalmente, super emocionado por la distinción a los más de 50 años de trabajo en ciencias sociales al CEDES (@cedes_org)! ❤️

✨¡Ya se conocen los Konex de Platino y el de Brillante a las Humanidades!
🏆JUAN CARLOS TORRE es el ganador del KONEX DE BRILLANTE 2026.
También se eligieron el Konex de Honor, el Konex Mercosur y las Menciones Especiales.
Toda la info 👉 fundacionkonex.org/n1516-pre…


Martin Rapetti retweeted
La pobreza subió en el 1er semestre de 2026
El INDEC dio a conocer el dato de pobreza e indigencia en personas del primer semestre de 2026 (1S-26): 32,3% y 7,5%, respectivamente. Esto implica una suba -por primera vez tras cuatro semestres al hilo de baja- de 4,1 puntos porcentuales (p.p.) en la pobreza y de 1,2 p.p. de la indigencia frente al 2S-25. Además, la pobreza trepó 0,7 p.p. y la indigencia 0,6 p.p. frente al 1S-25.
Principales factores y conclusiones:
1) Fuerte suba de las canastas. Los bienes de primera necesidad treparon por encima de la inflación en la primera mitad de 2026. A nivel nacional, estimamos que la Canasta Básica Alimentaria (CBA) subió 21,6% y la Canasta Basíca Total (CBT) 19,8% Vs. un alza del IPC Nacional de 16,8% en el primer semestre.
2) Caída real de ingresos. Si bien aún no disponemos de los microdatos de ingresos detallados de la Encuesta Permanente de Hogares (EPH) del 2T-26, el panorama hasta el 1T-26 arrojaba una caída trimestral real para asalariados formales (-4,5%) y cuentapropistas (-11,6%), mientras que los asalariados informales habían mejorado (+3,0%). A su vez, la publicación de pobreza de INDEC reveló que el ingreso per cápita familiar (que suma ingresos no laborales) cayó 4,5% real en el semestre, por lo que existen indicios de que en el 2T-26 los ingresos laborales también se contrajeron en términos reales.
3) Nuestra medición alternativa de pobreza también subiría. Si bien aún faltan datos del 2T-26 para terminar de contrastarlo, una estimación preliminar de nuestra medición alternativa de pobreza (que corrige por subdeclaración de ingresos y contempla canastas actualizadas de la ENGHo 2017/18) arroja que la incidencia de la pobreza roza 45% (+1,4 p.p. vs 2S-25). Tras la publicación de la base de microdatos de EPH del 2T-26 a principios de nov-26, realizaremos el cálculo definitivo de la corrección de la serie de pobreza esbozada en este documento (equilibra.ar/nuevas-lineas-d…).

