

validator @_no_capital
Turn on location services
Joined October 2021
- Tweets87
- Following665
- Followers232
- Likes85
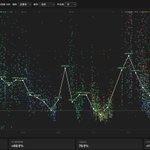




最近在看A股的deal,所以顺手做了A股IPO的1年期表现分析。
这里采用后复权来做1年期满的价格与发行价的涨跌幅分析。
1. 历史上5065只股票里,有接近8成在1年期满时在发行价之上。中位数上涨68.5%。
2. 有很强的择时效应,2011年和2023年恰逢A股深熊,中位数为负,分别为-20.6%以及-14.8%。
3. 上市越密集的时期,当年的回报率越低。证监会也在压榨市场的承载力到极限。2017年前后那波密集发行(创业板+科创板上线)和回报率下降的对应关系十分明显。
4. 2024年回报率数据显著回升,但主要源于IPO暂停后存量标的质量较高,不宜直接与历史年份横向比较。2025年的数据点只到Q1还不足以形成趋势判断。

站在2026年2月,探讨 BTC 底部的博弈。底部从来不是一个孤立的数字,而是时间、空间、节奏与宏观环境的共振。从几个不同角度,分享一些深度观察,结论在文末。
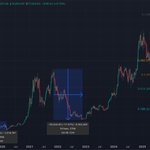
1⃣周期回撤比例(预计50%左右回撤)
回看前面两次周期的最大回撤(为了多一些数据参考,我在图中还标出来了2019年的小周期的回撤情况),2018年与2022年中发生的最大回撤分别为84%和77%。假如我们完全对标以前的周期回撤,那么这次从最高点跌幅50%,62%,78%对应的价格分别为63k,48k,27k。
最后一个数字显然是不太现实的。其实刻舟求剑的去看以前的最大回撤也没有太大的参考性。毕竟当BTC与黄金的总市值来到同一数量级后,并且有大量的传统机构持仓后,BTC很难达到与之前相似的波动率。
以目前40%的跌幅看来,触及50%跌幅(63k)的可能性是存在的,触及60%跌幅(48k)的可能性会比前者更小。
另一方面,可以用下一轮周期涨幅倒推本周期跌幅。
BTC前两次牛市的涨幅分别为17倍和7倍。下次牛市必然涨幅会大大衰减,按照这个趋势估计,下一轮牛市的涨幅大概会在2-3倍左右,如果下一轮牛市还要有新高的话,那底部就不会比63k(-50%)到48k(-61.8%)这个区间更低。
因此,仅从百分比来看,这轮周期跌幅可能达到50%左右(正负5%)。那么对应的价格区间为57k(55%跌幅),和69k(45%跌幅)。
2⃣筹码结构(填平71-79k真空区)
筹码分布上,尽管在83k附近由于Coinbase的冷钱包更新导致了近50万枚BTC的干扰数据,但是71k-79k这一段的筹码真空区一直被视为本周期不可忽视的必填的坑。
仅仅一周内,这一真空区就已经填补了大约18万枚BTC。而这一填补速度随着BTC在75-78k震荡而逐渐加快。
理想的情况是,我们在熊市里那这部分的筹码真空全部填上,并且在这个真空区域的下沿形成一个筹码密集区作为未来的支撑。
从这个目标出发,我们的要回答的问题就变成了,如果要在区间下沿形成筹码密集区,价格需要波动到哪里?
如果我们要在70-71k看到筹码峰值,那么最低价格一定不会是在这个区间里。否则不会出现足够多的上下波动来把这个价格段的筹码交易出来,也就是我们所谓的“磨底”。
虽然有更好的统计方法来回答这个问题,但如果只从上一个底部来参考的话,最低价是15.4k,磨出来了16-17k的巨量筹码区间(120万枚BTC)。至少我们知道最低价离筹码密集区间的距离不会太远。
因此,如果这次底部的目标是把真空区填平,并积累筹码分别,那么价格会到达68k-72k这个区间。
3⃣短期持有者成本(还需1-2次崩溃式打击)
下图是155天内短期持有者成本对币价的阻力影响。这是交易者情绪的直接表现。
在上一个周期的下跌通道里,我们看到有5次,短期持有者成本线成为了BTC的价格阻力位,在下跌时形成lower high。换句话说,下跌抄底的人被套了,当价格回到抄底价附近时,卖掉回本的意愿会很强烈,导致市场进一步下跌。而每一次这样的情况,都在进一步击溃抄底这的心态,把他们一步步逼向绝望。
本次下跌里,这样的情况只出现了2次,相比于上个周期的5次,我认为市场对于抄底者的心理打击还不够。如果可以在看到1-2次这样的情况,才能在心理上构建出一个底部。
如果每一次心理被打击都会有比较相近的跌幅的话,1-2次打击很可能会到65-70k这个区间。
4⃣时间(2026Q4)
消化情绪最好的办法是时间。就像每个星球的时间各有快慢,每个市场也有他自己固有的情绪消化时间。从周期长度上来看,本轮牛市的时间1050天与之前统计的1060天非常接近。可见即使有着传统金融的接入,BTC市场还是按照与之前相近的节奏在运行。因此,我们依然可以参考过去的熊市长度。
之前的熊市长度分别为392天和378天。假设这次也是380天左右的长度,那么熊市会延续到2026年10月下旬。
5⃣前高为底
这是最为直观的感受,如果前周期里前高附近区域成为了下一次熊市的底部,那么这个对于全市场的心理作用会非常明显。因此69k附近(注意是附近,不是刚好69k)会有比较强的心理支撑。
6⃣政策以及其他风险资产的影响
- 美联储主席人选以及未来市场流动性预期
2026年1月末的Crypto、黄金和美股的下跌都与被特朗普提名的沃仕有关,其鹰派风格让市场对未来流动性增量的预期大大减弱。今年的降息次数也从之前的1-2次,降低为0-1次。
另外对于量化宽松的预期在逐渐降低,因为美国可以通过实行储备管理购买来回购短期国债来向金融系统注入流动性,而这种注入流动的方式会比量化宽松对于风险资产的传导更慢更平滑。
不论他最终是否当选,这种政策不确定性随时会成为情绪释放的导火索。而这种“贪婪——导火索——恐慌”还会轮回着上演,直到Q4的中期选举。
- 全球资产配置轮动
我对于黄金的判断是会在2026年到最迟2027年上半年见顶,在那之前,全球资产配置的轮动会开始重新转动。之前已经判断得出了“近期美国没有降低长端国债收益率的动机”,那么随着美元进入下降通道,资金会流向股市和Crypto。需要注意的是,未来黄金的每次大跌,几乎一定会带动BTC的下跌,但是相应的黄金的顶部时间恰好与BTC的底部时间非常接近,因此(即使没有来自金融系统外部流动性预期)我认为会有资产轮动的资金流入BTC。时间上也会发生在今年,并在下半年逐渐起效。
🔮综合猜测
1. 波动率的“代际衰减”:刻舟求剑看历史80%的回撤已不现实。随着 BTC 与黄金市值同量级,机构持仓平抑了波动。 本轮50%左右的回撤(63k)是情绪底部的合理预期。
2. 必填的“筹码坑”: 71k-79k 的筹码真空区是本周期的心理必填区,填补已在加速。理想的情况是在 71k-74k 磨出密集成交区,为下个周期提供强支撑。
3. 心理战:目前市场对抄底者的打击仅 2 次。参考历史,我们需要 1-2 次“反弹至成本线—再崩盘”的绝望轮回。
4. 宏观节奏: 沃仕的鹰派预期压制了流动性。 时间上,本轮熊市预计在 10 月下旬见底,届时黄金见顶后的资金轮动将成为下一轮牛市的引信。
5. 预计 2026 年 Q3-Q4(9-10月),最低价格区间达到65k-72k,上述剧本走完,方能开启新一轮牛市。


大饼重回10万,再用MVRV来估计周期顶部的上界。结论在文末。
我们回顾一下MVRV的定义,MVRV是市值(Market Value)与所有BTC成本(Realized Value)的比值。简单讲,就是现价与成本价的比值。
对于任何资产来说,价格越高,实现同等百分比涨幅所需的资金量就越大。例如,从 1 万美元涨到 3 万美元,与从 3 万美元涨到 9 万美元,表面上都是 3 倍涨幅,但后者所需的流动性和资金流入显然更高。哪怕只是比较从 1 万美元涨到 3 万美元和从 7 万美元涨到 9 万美元,两者都是上涨 2 万美元,但由于后者对应的市场订单簿更深、流动性更强,因此推动价格上涨所需的买压也更大。
这意味着随着价格抬升,MVRV 的分子(即市值)增速将逐渐放缓。
与此同时,价格的提升也会抬高 Realized Price(分母)。早期低价买入的筹码,在高位卖出后,会被重新记录为高成本筹码,从而抬高整体的成本均值。例如,2024 年 3 月 BTC 突破 70,000 美元时,Realized Price 约为 26,000 美元;到了同年 12 月,BTC 突破 100,000 美元时,Realized Price 已上升至约 39,000 美元。市值上涨了 42%,但 Realized Value 却上涨了 50%。这说明在价格上升的过程中,MVRV 的分母上涨速度快于分子,从而压制整体比值。
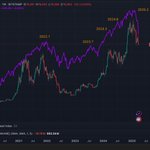
将视角拉远,BTC在过去3个周期里的MVRV极值就一目了然。黑色线是BTC价格,橙色线是MVRV,蓝色线是MVRV的365日均线。MVRV的最近三个周期的极值分别为4.82,3.98和2.78。符合我们讲的是MVRV在跨周期上的衰减性。而在周期内,MVRV的年线(蓝色线)一旦出现拐点则不会再有高点了。2025年的2月下旬开始,MVRV的年线反转开始向下。这预示着,2.78可能就是这次MVRV的极值。
以本轮已知极值 2.78 估算,若当前 Realized Price 为 $45,152,则 MVRV 的理论上限对应市值约为 $125,522。我们并不是断言 BTC 本轮牛市的顶部就在 $126k,而是说:
本周期内超过$126k的概率相对较低。


我希望自己被打脸,但这轮周期MVRV可能不会再到3。我会因此下调顶部信号阈值。
直观理解,MVRV是市场泡沫比例的量化。泡沫增长最快的是牛市前半段主升浪,因那时筹码派发尚未大量发生。本周期最高值2.78,发生在24年3月11日,受现货ETF、降息预期、美股新高,这三驾马车带动。24年11月22日,川普当选引发的第二次MVRV冲顶也仅达2.74。
牛市后半段,低价老筹码逐渐易手,RV作为分母显著增长。即使币价不变,MVRV也会下滑。以当前Realized Price 43,446计,MVRV=3的币价为130,338。考虑币价上涨与筹码派发导致RV升高,MVRV=3时币价至少应在150k附近。
少预测,多应对。期待打脸。


这是BTC顶部系列的第二篇。第一篇关于MVRV的内容在此:
teapawt.org/sanmon42/status/192195…
顶部是卖出来的。长期持有者和巨鲸主导抛售、超过市场买盘的结果。换句话说,是卖压构建了顶部,而非卖在顶部。
去掉噪音,我们看持有6个月到3年的长期地址的已实现市值(Realized Cap)的占比,并观察其随币价变化的趋势。每一次顶部(红框),都可以看到长期持有者已实现市值的占比大幅减少,形成一个底部。
每一次BTC顶部之后,延迟产生的那三个已实现市值的波峰,是买在山顶,死扛到6个月、1年、2年的地址。长期持有者未必是聪明钱,是长期持有者的抛售造成了顶部。
有了这个结论,我们放大看这轮周期(篮框)。
顺便提一句,本轮牛市的起点是2022.11.21,牛市已经持续了918天。
为了判断顶部,我们要寻找一个像之前周期一样的长期持有者的已实现市值的低洼。但是有两个6个月到1年持有者波峰依然在,从时间上判断,他们分别是2024年3月(橙色)和2024年11月(绿色)大涨期间加仓,并持有至今已超过6个月。如果这部分长期筹码被消耗,那么我们很可能会迎来这次周期顶部。
为了观察长期筹码的消耗速度,我们可以观察已实现利润(Realized Profit)。每一次周期顶部都伴随巨量的已实现利润,也就是获利筹码了结的行为。
放大看本轮牛市,在每次BTC新高到调整这段时间,会有数日的已实现利润超过5B,最高点会超过10B。我们结合之前的长期持有者的已实现市值占比来看,可以看到同时期内的长期筹码快速消耗。目前的消耗速度有所上升,目前为3B。
然而,考虑到当前币价与2024年11月相比几乎持平,因此6个月-1年的持有者的“盈利兑现能力”非常有限。我们很可能看不到一个10B的已实现盈利的再次出现。5B以上即可视为快速消耗阶段。
总结:
1. 长期持有者的离场造就了牛市的顶部,当前还有部分6个月到1年币龄的长期筹码待消耗。
2. 已实现利润可以反应获利筹码的消耗速度,目前进入快速消耗阶段(2-3B),并且速度还有上升的空间(5B左右)。


大饼重回10万,再用MVRV来估计周期顶部的上界。结论在文末。
我们回顾一下MVRV的定义,MVRV是市值(Market Value)与所有BTC成本(Realized Value)的比值。简单讲,就是现价与成本价的比值。
对于任何资产来说,价格越高,实现同等百分比涨幅所需的资金量就越大。例如,从 1 万美元涨到 3 万美元,与从 3 万美元涨到 9 万美元,表面上都是 3 倍涨幅,但后者所需的流动性和资金流入显然更高。哪怕只是比较从 1 万美元涨到 3 万美元和从 7 万美元涨到 9 万美元,两者都是上涨 2 万美元,但由于后者对应的市场订单簿更深、流动性更强,因此推动价格上涨所需的买压也更大。
这意味着随着价格抬升,MVRV 的分子(即市值)增速将逐渐放缓。
与此同时,价格的提升也会抬高 Realized Price(分母)。早期低价买入的筹码,在高位卖出后,会被重新记录为高成本筹码,从而抬高整体的成本均值。例如,2024 年 3 月 BTC 突破 70,000 美元时,Realized Price 约为 26,000 美元;到了同年 12 月,BTC 突破 100,000 美元时,Realized Price 已上升至约 39,000 美元。市值上涨了 42%,但 Realized Value 却上涨了 50%。这说明在价格上升的过程中,MVRV 的分母上涨速度快于分子,从而压制整体比值。
将视角拉远,BTC在过去3个周期里的MVRV极值就一目了然。黑色线是BTC价格,橙色线是MVRV,蓝色线是MVRV的365日均线。MVRV的最近三个周期的极值分别为4.82,3.98和2.78。符合我们讲的是MVRV在跨周期上的衰减性。而在周期内,MVRV的年线(蓝色线)一旦出现拐点则不会再有高点了。2025年的2月下旬开始,MVRV的年线反转开始向下。这预示着,2.78可能就是这次MVRV的极值。
以本轮已知极值 2.78 估算,若当前 Realized Price 为 $45,152,则 MVRV 的理论上限对应市值约为 $125,522。我们并不是断言 BTC 本轮牛市的顶部就在 $126k,而是说:
本周期内超过$126k的概率相对较低。
今天BTC突破 11万,realized price 上升到 45,935。以MVRV极限值2.78来估算的“顶部价格的上界”上调到 127,671。
*上界 ≠ 上确界
大饼重回10万,再用MVRV来估计周期顶部的上界。结论在文末。
我们回顾一下MVRV的定义,MVRV是市值(Market Value)与所有BTC成本(Realized Value)的比值。简单讲,就是现价与成本价的比值。
对于任何资产来说,价格越高,实现同等百分比涨幅所需的资金量就越大。例如,从 1 万美元涨到 3 万美元,与从 3 万美元涨到 9 万美元,表面上都是 3 倍涨幅,但后者所需的流动性和资金流入显然更高。哪怕只是比较从 1 万美元涨到 3 万美元和从 7 万美元涨到 9 万美元,两者都是上涨 2 万美元,但由于后者对应的市场订单簿更深、流动性更强,因此推动价格上涨所需的买压也更大。
这意味着随着价格抬升,MVRV 的分子(即市值)增速将逐渐放缓。
与此同时,价格的提升也会抬高 Realized Price(分母)。早期低价买入的筹码,在高位卖出后,会被重新记录为高成本筹码,从而抬高整体的成本均值。例如,2024 年 3 月 BTC 突破 70,000 美元时,Realized Price 约为 26,000 美元;到了同年 12 月,BTC 突破 100,000 美元时,Realized Price 已上升至约 39,000 美元。市值上涨了 42%,但 Realized Value 却上涨了 50%。这说明在价格上升的过程中,MVRV 的分母上涨速度快于分子,从而压制整体比值。
将视角拉远,BTC在过去3个周期里的MVRV极值就一目了然。黑色线是BTC价格,橙色线是MVRV,蓝色线是MVRV的365日均线。MVRV的最近三个周期的极值分别为4.82,3.98和2.78。符合我们讲的是MVRV在跨周期上的衰减性。而在周期内,MVRV的年线(蓝色线)一旦出现拐点则不会再有高点了。2025年的2月下旬开始,MVRV的年线反转开始向下。这预示着,2.78可能就是这次MVRV的极值。
以本轮已知极值 2.78 估算,若当前 Realized Price 为 $45,152,则 MVRV 的理论上限对应市值约为 $125,522。我们并不是断言 BTC 本轮牛市的顶部就在 $126k,而是说:
本周期内超过$126k的概率相对较低。
salvo retweeted

链上视角:BTC三段下跌中的投降行为分析
在行情快速下跌时,投资者通常会将筹码转入交易所卖出。其中部分仍有盈利,属避险心理;而以亏损卖出的,则反映出典型的投降行为——没有投降,就没有底部。因此,跟踪每轮下跌中的投降程度,将有助于我们判断当前市场情绪的导向。
“转入交易所的已实现亏损金额”是衡量市场投降程度的重要量化指标之一。我主要以Binance、OKX与Coinbase三家头部交易所的数据作为参考依据。因其流动性更好,能承接大额资金的进出,从而更真实地反映市场情绪变化。
从今年2月以来,BTC共经历了三段较为显著的恐慌性下跌,分别为2/25-2/28、3/10-3/13,以及4/7-4/10。以下是我统计的前后几天内的恐慌性抛售数据:
(图1)
图1是OKX的数据。可以看到2/25-2/28第一段下跌时恐慌程度最严重;合计亏损3,885万美元。随后在3/10-3/13的二段下跌所产生的已实现亏损开始减弱,合计亏损1,967万美元。虽然二段比一段的跌幅更深,但大多数恐慌情绪已在首次下跌时得到释放,势能逐渐减弱的。
在4/7-4/10的第三段下跌中实现亏损为2,224万美元;三次下跌OKX的亏损金额都相对较小,推断主要是以中小型投资者群体为主。因后两轮实际产生的亏损金额变化并不大,说明该群体的情绪逐渐趋于平稳。虽然止损意愿较强,但并不形成踩踏。
(图2)
图2是Binance的数据。Binance作为全球第一,交易深度最好,也会是众多大资金的首选。从数据上看,在第一段下跌转入Binance的已实现亏损极大,合计为1.39亿美元;随后二段下跌的亏损金额为4,392万美元;三段下跌的亏损金额为5,890万美元。同样也是二段明显小于一段,且后两轮亏损金额变化相对较小。
因此,我们可以进一步验证前述观点:一段下跌势能最强,投降程度最为严重,同时也释放了市场中大部分的恐慌情绪;而三段下跌所引发的恐慌程度介于前两次之间,反映出当前市场情绪依然脆弱敏感,稍有风吹草动便会引发投资者的心理波动。
(图3)
图3是Coinbase的数据。虽然Coinbase的现货体量肯定不如Binance,但我们可以看到在三段下跌中转入Coinbase的实现亏损远超其它两家的总和。
尤其是2/25-2/28那波亏损达到夸张的5.53 亿美元,这很可能是一些机构(或鲸鱼)的资金在止损离场。随后二段下跌的亏损金额是2.57 亿美元,三段是1.66 亿美元,呈现出逐次递减的趋势。
说明2点:1、在本轮回调中恐慌性出逃最为严重的是美国投资者,其中原因小伙伴应该也都知道。2、后两段下跌产生的亏损明显下降,说明“大头”已砍完,抛压逐渐减弱。
-------------------------------------------------
🚩总结:
1、Binance 和 OKX 的后2段数据略有反弹,但不极端,说明投资者仍有犹豫,但投降没有造成踩踏。
2、美国投资者是这次恐慌性抛售的主角,从规模上看应该有鲸鱼或机构的资金出逃。
3、第1段恐慌最强,属于深度情绪释放期,尤其体现在美国区的机构端。
4、第2段仍偏悲观,但属于恐慌释放的中后期,杀跌势能减弱。
5、第3段市场似乎对下跌已经不再像之前那么恐慌,短期情绪已部分钝化。
如短期内不再有更严重的利空事件发生,投降性抛压减少,BTC可能会进入横盘/震荡筑底到尝试反弹的节奏。
-------------------------------------------------
‼️ 我的分享仅用于学习交流,不作为投资建议 ‼️


今天凌晨1点的时候,短期亏损筹码总共卖出了3861个BTC(如图1)。
(图1)
这数量要远小于3月11日那波下跌。3月10日17点和3月11日零点,分别都卖出了1.4w个BTC,也只把BTC价格砸到$78000左右(如图2)。
(图2)
说明现在主要是由于流动性的缺失,一点点筹码就能把盘面砸个窟窿。
今天的数据还没完全跑出来,这2天需要继续观察市场情绪变化以及投资者的行为表现。尤其前几天加仓的鲸鱼目前已经被套,看看他们接下来的行动表现;以及在$81000以下长期持有者开始出现亏损后的持仓心态。
‼️ 我的分享仅用于学习交流,不作为投资建议 ‼️
-------------------------------------------------
本文由 #Bitget |@Bitget_zh 赞助


每一次美股10%以上的回撤,大饼都会在最多两周内跟随
2020.3: SPY -35%, BTC -58%
2022.1: SPY -28%, BTC -61%
2023.7: SPY -11%, BTC -15%
2024.8: SPY -10%, BTC -30%
2025.2: SPY -17%, BTC -21%
我们以为的独立行情:美股跌,大饼涨
真实的独立行情:美股涨,大饼跌

今天都在吃瓜 @HyperliquidX ,却没人在意:为什么Hype要自己接手被清算的jelly空单?
我查了Hype的文档和链上交易,才搞明白这背后的逻辑。
在CEX上,一笔空单被清算时,交易所会直接下一笔市价多单,把空单平掉。如果保证金不足以覆盖平仓成本,用户就会欠交易所的钱,也就是所谓的“穿仓”。
CEX之所以敢这么干,是因为他们通常只上线流动性好的币种,这样清算时比较容易成交,不至于让交易所亏钱。
但Hyperliquid不一样。它不是一次性清仓,而是对大额清算(比如超过10万U)采用分批+冷却期的策略:
每次最多只清算20%,之间还要冷却30秒。
这背后的原因是:DEX没法像CEX那样事后找用户要钱,只能择时建仓,以免把市场价格砸穿,自己反而亏钱。
最终,这个负外部性只能由三方承担:被清算者、平台自己,或散户。
本来以为DEX会承担这部分风险,现在看来,不管是Hype还是其他perp DEX,这个风险还是由散户承担。


我希望自己被打脸,但这轮周期MVRV可能不会再到3。我会因此下调顶部信号阈值。
直观理解,MVRV是市场泡沫比例的量化。泡沫增长最快的是牛市前半段主升浪,因那时筹码派发尚未大量发生。本周期最高值2.78,发生在24年3月11日,受现货ETF、降息预期、美股新高,这三驾马车带动。24年11月22日,川普当选引发的第二次MVRV冲顶也仅达2.74。
牛市后半段,低价老筹码逐渐易手,RV作为分母显著增长。即使币价不变,MVRV也会下滑。以当前Realized Price 43,446计,MVRV=3的币价为130,338。考虑币价上涨与筹码派发导致RV升高,MVRV=3时币价至少应在150k附近。
少预测,多应对。期待打脸。

EVM 与 Solana 的对决从未停止,Arbitrum 以理论值4万 TPS(Transaction Per Second) 与 Solana 一战,Base 承载着 EVM 生态 的 meme 梦,看似是流水的葫芦娃大战铁打的 Solana。在2024年4月,融资$225M,估值$3B 的 Monad @monad_xyz ,现申请出战。
Monad 的目标非常明确,就是做到 10K TPS EVM-compatible L1。为了做到这一点,Monad 的设计是允许执行比排序的进度落后 k 个区块,这里目前 k 取10。每个交易经过一些简单的验证后就可以加入排序,而执行验证可以后续延迟进行。这样的设计带来了可以并行计算的执行验证和均摊时间成本。
(想看结论可以直接跳过)
并行验证
Monad 选择将不同的交易并行执行验证(Asynchronous Execution)。 举个例子,我们从【状态0】出发。交易1对地址A进行一定操作,交易2也对地址B进行一定操作。交易1的链上的交易顺序在交易2之前。 在以太坊,这两个交易依次发生;在Monad,这两个交易会同时并行计算。 在交易1结束后,系统进入【状态1】,如果【状态1】和【状态0】对于交易2的输入是一致的,那么交易2和交易1的并行执行就没问题。 如果交易2的执行者发现【状态1】和【状态0】对于交易2的输入不同,那么交易2就必须以交易1的执行结果,也就是【状态1】,再重新执行一次。
Monad 认为,需要重新执行一次的概率“比较低”,所以大部分的交易即使在时间线上属于不同的区块,也是可以并行执行的。排序的算法也会避免把同一个地址的前后多个交易进行并行执行,这样可以最大程度避免回滚概率。
均摊时间成本
Monad的出块速度平均是1秒,我们假设一个轻量区块的验证需要0.1s,一个重量区块(比如多个智能合约交互)的验证需要8s;那么9个轻量和1个重量区块的平均成本是8.9/10 = 0.89s,还是小于1s的出块速度。 这样可以保证网络不会被某个复杂的交易拖延,因为波峰被抹平了。
TL;DR - 等等,这不就是 Solana?
没错,这与 Solana 的设计如出一辙。事实上,好的设计不需要做作多余的调整。问题是,为什么需要一个和 Solana 如此相似的 EVM L1?
【1】Arbitrum 理论TPS可达4万,接近 Solana 的6万5。但是 L2 的问题是它终究需要等到 Rollup 到 L1 时的验证,而且要占用 Ethereum 有限的 DA 资源。此外,L2 必须顺序执行,无法做到并行执行验证。(teapawt.org/eawosikaa/status/17785…)
【2】区块时间与 DEX 套利空间有正相关性。LP 天然是做市商,套利者也是做市商,区块时间越长,套利者相对于 LP 的机会就越多。EF 为了权衡验证者的难度不愿意进一步降低以太坊的区块时间(12秒)。而 Monad 的区块时间是1秒。因此,Monad 把更多套利者的收益还给了 LP。(teapawt.org/llamaonthebrink/status…)
【3】虽然 Cosmos 热度不再,但是这轮周期,我们看到越来越多基于 CosmosSDK 打造的 AppChain。EVM 的带宽和DA的瓶颈,迫使很多开发者选择了 CosmosSDK。但是如果 Monad 可以承载量可以达到这些开发者的需求,他们也会选择在 Monad 上使用 EVM 开发。
【4】Monad 在 DeFi 生态上也想要比 Solana 走的更远。aPriori(@aprMEV )是MEV和流动性质押平台;Kintsu(@kintsu)是LST流动性质押平台;Kuru(@KuruExchange )是订单簿交易所DEX。Monad 将来想要获得足够的流动性,这些都是必不可少的。
因为 EVM 生态需要一个能和 Solana 对等的高性能 L1,所以 Monad 出现了。然而任重道远,上线测试网和主网、避免DDoS造成回滚和宕机、获得TVL和流动性、与以太坊主网建立协作关系而不是竞争关进、开发过程达到CosmosSDK的顺滑程度、等等,这些都是摆在 Monad 面前的milestone。


Pre-confirmations, Based Rollups, Shorter Block times.
You may have heard a lot about these topics the past week in the discourse among the Eth community.
What's Paradigm's angle and what are the EF's plans?
In this post I'll try to shine some light on what the core motivations behind these research trends are.
Btw, this is all purely speculation on my part, so here it goes...
--
You may have noticed Paradigm and other researchers be some what critical of the recent research acceleration towards based rollups and pre-confirmation schemes that aim to offer inclusion guarantees + varying degrees of atomicity between based rollups and ETH mainnet.
What Charlie from Paradigm specifically suggested was that perhaps based rollups (L1 validators acting as L2 sequencers) aren't desirable for rollups themselves, and instead, if the idea is to give more work to the L1 validator, then maybe we should simply give more work to the L1 validator on mainnet and encourage more app development on the L1.
Charlie suggested it could be done by accepting that "solo staking is not sustainable in its current form" and increasing block times, making mainnet an attractive place to build again.
But why lower block times? Does Paradigm want to turn ETH into solana?
The primary reason (imo) that shorter block times are desirable isn't necessarily because every app needs shorter blocks (I'm sure most ppl are not bothered by slightly longer blocks when using a lender or when making a transfer). The primary reasons are LVR for LPs and staleness in oracle updates.
Loss Versus Rebalancing (LVR) isolates the 'cost' of arbitrage for LPs. It's essentially the price LPs pay to arbitrageurs in order to maintain updated AMM prices. (ps - LVR does not consider divergence loss)
LVR is absolutely critical to the PnL of LPs, specifically for the short tail (assets like Eth, Btc). LVR is also directly related to block times.
Longer blocks = more LVR for LPs
LVR is so critical to the sustainability of LPs (Yes, LPs actually do make money despite common misconceptions) that it's basically a deal breaker.
If you don't believe me, simply look at the profitability of LPs on Arbitrum (sub second block times) versus the LPs on Eth Mainnet (12sec block times), the difference is staggering..
And as for oracle updates, well I don't need to explain why stale oracles can be extremely problematic for apps using them, that's pretty self explanatory.
So what Charlie from Paradigm meant by 'making L1 more attractive for apps' is to ensure that liquidity can survive on L1, in order to support a growing ecosystem on top.
Whether we want to build lending protocols or exotic leverage engines or basically any application, we need liquidity to support it, and we need accurate price updates for oracle dependant apps. Without immediate liquidity and performant oracles, many app ideas simply become unviable.
To sum up this part:
NO, Paradigm is not trying to kill solo staking or turn Eth into Solana, they're thinking practically in terms of what is and isn't possible with the current block production process.
Their motivation isn't to dismiss Based Rollups and related research topics, it's to embrace a proven/empirical method for reducing LVR and improving oracle performance; shorter block times.
So what do Ethereum Researchers think about all this? (remember this is entirely my speculative opinion)
The EF are fierce believers in keeping the costs to verify the chain as low as possible. This is because one of the main measures of decentralization is the difficulty of running a "full node" (aka following along and verifying the chain in real time without participating in consensus).
Shorter block times leads to higher protocol through-put and increased state growth, which in turn increases the costs of verifying the chain (something the EF and Eth community are not willing to compromise on).
What is their plan?
Imo the EF recognizes Charlie and Paradigm's arguments about LVR, etc, but they see a different path forward to rectifying the issue.
I think a lot of the research going into pre-confs, based rollups and inclusion guarantees is in the spirit of recognizing the importance of liquidity / performant oracles for L1 dapps, and to create maximum composability/synchronicity between based rollups and the L1 in order to service L1 dApps.
What do I mean by that? I mean that the research going into the mechanism designs that are the topic of this post is specifically to reduce the barrier, time and number of hops (txs) needed for the L1 to communicate with the L2 and vice versa.
The idea is that if there can be inclusion guarantees between based rollups and mainnet, then liquidity can remain entirely on L2 where execution is fast and LVR is minor, and the apps that live on L1 but rely on that liquidity, could tap into those smart contracts as if they were on the same chain.
That is a pretty impressive and ambitious objective imo.
The idea that two separate, yet connected execution environments with varying block times can be somewhat synchronous and highly composable, is quite brilliant imo.
However, that approach does not come without execution risks. As many have pointed out in various threads and blog posts over the past month, there can be some unforeseen implications and negative externalities that come such untested designs.
Namely, ppl are concerned with the necessary changes in block building architecture to get us there and how they play into other aspects of Ethereum's potential roadmap.
Another issue with the above approach is that by the time these designs are implemented, maybe most dApps have already found new homes (either on L2 or other chains) and the switching costs are no longer worth it.
Suffice to say, there are a lot of questions about this approach. Which is what I think it all boils down to at the end of the day.
Paradigm sees that there is a very simple and proven path to sustainable liquidity provision and performant dApp development with shorter block times on L1, and they think the rewards out ways the risks as well as the increase in costs of verifying the chain.
Ethereum researchers are more interested in not making compromises to full node requirements, but instead, making some compromises in terms of tx supply chain complexity and mechanism design, in order to service the L1 ecosystem.
At the end of the day, neither side has any bad or selfish intentions imo. Both sides want to progress the community forward.
One side seems to favor a simple, proven approach. The other side prefers a more academically challenging, ambitious and generally riskier approach to the same goal.
My opinion here is that what the EF is trying to do is probably the optimal path in the long term.
My reasoning is that, even if the approach fails to attract L1 dApp development (perhaps because it takes too long to ship), this sort of L1 <> L2 composability and synchronicity is an absolute necessity for the future of any chain (not just ethereum).
IMO every application that doesn't benefit from immediate composability is going to want their own execution environment, they are simply incentivized to capture more of the value they create. In fact, we are already seeing this today and as block production becomes even easier, this trend will accelerate further.
BUT, what about dApps that do need immediate composability? They too will want to capture more from their immediate execution environment, but the costs of giving up composability are too high.
That's where some of this research into pre-confirmations and inclusion guarantees comes into play. It would allow dApps on various rollups to communicate and interact with each other and mainnet as if they were all on one giant state machine despite being in separate execution environments.
IMO that is a massive unlock for the future that may very well be worth the implementation risks.
Before I end this I should caveat that I'm personally still a bit skeptical of some early research ideas that are adjacent or tangental to the topics of this post, but what I really appreciate is the depth of discussion and discourse that goes into these ideas well before they ever reach implementation phase.
TL;DR -
Ethereum has some of the brightest minds researching and working on how to build the global settlement layer, and doing so out in the open, means there will always be competing ideas and philosophies on how to get us there, which also serves as a good check and balance on the overall direction we're headed.
Long Live Ethereum✌️
salvo retweeted

Story's first public testnet, Iliad, is live.
Join thousands of builders and creators solving real problems on the World's IP Blockchain.
salvo retweeted
从链上行为分析,看牛市中的BTC在极端情况下可能会跌到什么程度?(长推文)
在6月15日的推文的最后,我提到“如果大家有兴趣的话,可以在下一次推文中尝试从链上数据的角度做个测算,如果衰退来了(失业率暴涨,亡羊补牢式的降息),#BTC 在极端情况下可能会下跌到什么程度?”
按当时看似乎大家对此兴趣并不大,所以也就搁置了。没想到最近有好几位小伙伴问我这个问题,好吧,欠下债总是要还的。今天我们就来尝试推演一下。最后的数据结论和大乐 @DL_W59 以及文中所引用的S兄 @traders18 的观点并不完全一致,也算给大家多一个参考吧。(由于要把逻辑讲明白,本文后半部分会涉及到一些专业名词和释义,可能会比较干,影响阅读体验,小伙伴们请见谅)
总体逻辑就是依据链上行为分析和历史数据为参考,从两个方面来评估。
🔹方法一、从STH-MVRV(短期持有者)的角度
短期持有者是牛熊转换的重要参与者,因此STH-MVRV的表现在牛市周期中具有极其重要的参考价值。我曾经用2篇推文的篇幅详细讲解过其原理和作用,新来的小伙伴可以参考以下链接,此处我就不在累述了。
关于STH-MVRV 在牛市的作用详解可以参考一下链接:
teapawt.org/Murphychen888/status/1…
关于STH-MVRV 在历史上重要表现可以参考一下链接:
teapawt.org/Murphychen888/status/1…
众所周知,在上一轮周期中出现过2个令人生畏的黑天鹅事件,也引发了 #BTC 价格的暴跌。通过下图我们可以看到,3.12事件发生时,STH-MVRV最低到了0.59;5.19事件发生时,STH-MVRV最低到了0.67。意味着3.12时STH(短期持有者)平均浮亏41%,5.19时STH(短期持有者)平均浮亏33%,可以看出当时的市场是有多么的惨烈。
在本轮周期中,也出现过3次令人印象深刻的市场投降事件:
1、2023年3月10日硅谷银行暴雷,BTC价格从25,000美元跌到20,000美元,期间STH-MVRV最低到1.02;
2、2023年6月5日币安被SEC起诉,BTC价格从30,000美元跌到25,000美元,期间STH-MVRV最低到0.95。
3、2023年8月17日有报道称SpaceX出售价值3.73亿美元的BTC,引发多头杠杆清算,期间STH-MVRV最低到0.91;
把这些特殊事件下的STH-MVRV值,对应到当前BTC的价格分别如下:
STH-MVRV 0.59 = $37,979
STH-MVRV 0.67 = $43,129
STH-MVRV 1.02 = $65,659
STH-MVRV 0.95 = $61,153
STH-MVRV 0.91 = $58,579
不知大家发现没,当市场走出熊市底部区间后,我们就可以通过STH-MVRV的表现来评估市场情绪的波动。STH-MVRV回撤幅度的深潜,也反映了引发BTC价格下跌事件的影响力的大小。
比如2020年新冠疫情席卷全球,这是一次对人类生命健康的严峻考验,在生存危机面前谁也无法再有心思考虑生命以外的东西,包括投资。3.12事件对风险市场的冲击相当于一次9级地震,我认为本轮牛市周期中,以目前可以预计的情况看,再次出现同等级别(影响人类生存)黑天鹅事件的概率几乎为零。因此,可以推测STH-MVRV不会到0.59,即BTC的价格不会到$37,979(可以忽略);
5.19事件的起因是中国政府清退挖矿企业所引发的恐慌性事件,虽然也是黑天鹅,但不至于到“性命攸关”的程度。因此STH-MVRV最低到了0.67,明显要好于3.12时的情况。因此,我认为如果因美国经济衰退而引发的风险市场震动,其最大程度也就类似5.19的级别了。如果以此为衡量标准,那么本轮牛市周期BTC价格回撤的极限值就在$43,129左右。
而当前市场对美联储降息时间的推迟以及年内可能只有1次降息的预期,给加密市场所带来的冲击应该也就和“硅谷银行暴雷”、“币安被FUD”等事件差不多等级。因此我仍然维持在上一篇长推文中的观点,即BTC会在C1和C2(即60,000-64,000美元和66,000-70,000美元)区间做宽幅整理的概率更大。
截止到6月21日,STH-MVRV为0.99。在牛市进程中,STH-MVRV低于1的时候通常都是机遇大于风险(仅对BTC而言,不包括ALT)。
🔹方法一、从市场公允价格算法的角度
我们首先需要引入一个新的概念,即“真实市场公允价格(TMMP)”,它的算法和原理如下:
TMMP =(Realized Cap -Thermocap)/ (Liveliness x Circulating Supply)
在这个公式中有3个基础概念需要了解:
🔸1、Realized Cap:
是每个UTXO按上一次移动时的对应的价格进行估值,将网络中所有未花费的UTXO的价值进行累积求和,得到 Realized Cap。因为它考虑了每个比特币的最后移动时间和价格,从而更准确地反映出真实流入到BTC市场的总资本投入。
🔸2、Thermocap:
也叫安全支出总额,是矿工获得所有区块奖励(包括区块奖励和交易费用)时的美元价值总和。
🔸3、Liveliness:
是Coin Days Destroyed与所有生成的Coin Days的比率。
Coin Days(CD):是通过将每个比特币持有的天数乘以其数量来计算的。一个比特币持有一天等于一个Coin Day。
Coin Days Destroyed (CDD):当比特币被花费时,其持有的Coin Days被销毁。即Coin Days Destroyed是所有被花费的比特币的Coin Days的总和。
TMMP算法的分子是将Realized Cap减去Thermocap,即表示把流入到BTC市场的总资本中支付给矿工的部分从市场的一般成本基础中扣除。分母是将Liveliness乘以流通供应量,即表示当前所有活跃BTC(被花费)的数量。
它涵盖了所有链上活跃的筹码,包括ETF,鲸鱼,交易所转入转出等等,并剔除了矿工部分,且不包括长期睡眠或丢失的筹码。因此把TMMP作为评估活跃投资者在二级市场上购买BTC的链上成本基础,是分析师寻求投资者链上持有最准确的均值回归模型之一。
如上图所示,蓝线就是TMMP,灰线是BTC价格;每当BTC价格站上蓝线意味市场已经走出熊市,进入牛市周期。尽管在此之前会有假突破,但最终形成有效突破后,BTC的价格几乎不会再低于TMMP,即便在5.19黑天鹅事件发生时也是如此。但3.12是唯一的特例,它让BTC在进入牛市周期后的价格又再次低于TMMP。
到了牛市末期,一旦BTC价格跌破TMMP,意味牛市结束。也就是说,只要还在牛市周期内,BTC的价格不会低于TMMP,除非发生超级黑天鹅事件(影响人类生存的级别)。
截止到6月21日,TMMP模型评估的“真实市场公允价格”是44,940美元。也就是说,即使发生类似5.19级别的黑天鹅事件,BTC价格回撤的极限值也将在$44,900左右。这个价格和前文中用STH-MVRV评估出的极限值$43,129比较接近,因此我认为这是一个值得参考的数字。
综上所述,我们可以得出一些结论:
1、在不发生超级黑天鹅的前提下,接下来BTC即使受到其他宏观因素影响,回撤的极限值将不会低于43,000-44,000;
2、所谓超级黑天鹅,其影响力必然是达到对人类生命发起挑战的重大级别(比如俄乌打核战);显然“美国经济衰退”还不够级别。
3、既然是极限值,就表示“大概率不会到”,而不是“可能会到”。
4、以上分析的时间段是在牛市周期,如进入熊市STH-MVRV和TMMP的极限标准将会失效;
----------------------------------------
本推文由 #XT交易所 @XTExchangecn 赞助|价值币上XT


大乐这篇内容写的很棒!把我提到的在本轮周期中通过长时间换手而产生的2个筹码堆积区(即A:25,000-30,000美元区间;B:41,000-44,000美元区间)这一链上数据和当时的宏观背景做了有效的结合和分析。通过有条理性的回顾,让我们可以更加直观的体会到宏观、情绪、链上数据等因子和价格甚至和趋势的变化关系。
在之前的推文分析中我有提到,目前宏观对币圈的影响会是这样的一条主线,即宏观主导预期,预期改变情绪,情绪影响供需,供需决定价格。我们通过宏观分析的是预期(前置),通过链上数据观察的是现象(后置)。
例如,鲍威尔的讲话中提到,美联储对于2024年底的通胀预期(核心PCE)从2.6%上升到了2.8%;昨天密歇根大学一年期通胀预期公布值3.3%,高于预期。这不仅抵消了前面CPI的利好,也预示着似乎只有来一场衰退,才能真正克服通胀。
市场的焦虑情绪很快就反应到了价格上,尤其在当前流动性低迷时期。如果衰退真的来了,对BTC会有多大的影响?会不会直接导致趋势开始走熊?这就可以通过观察链上数据的变化来做出判断。如低价筹码开始大量套现、交易所卖出压力持续放大、链上已实现利润爆表等等都会给到我们信号,告诉我们情况变了。我想这才是我们需要研究宏观,分析数据的必要性。
如果大家有兴趣的话,我可以在下一次推文中,尝试从链上数据的角度做个测算,如果衰退来了(失业率暴涨,亡羊补牢式的降息),BTC在极端情况下可能会下跌到什么程度?是44,000?或是38,500?…当然不能盲猜,我们需要找到理论依据,才能衡量当前投资BTC的盈亏比是否合适。
-----------------------------------------
本推文由 #XT交易所 @XTExchangecn 赞助|价值币上XT


这个行业造了太多的高速公路,终于Solana给修了匝道。
Actions是待签名的预览版的transactions,Blinks是将Actions生成可分享的链接。用户点开链接后,钱包自动识别出一个transaction需要签名,只需点一下钱包就能完成链上交互。
这是一个官方SDK级别的产品。原本是钱包和第三方开源社区提供接入方案,但那对web2开发者来说学习成本较高。现在由Solana官方整理出一个丝滑的SDK,让web2开发者接入Solana和接入PayPal一样容易。
直播带货,DEX返佣,投票等Web2常见玩法,都会出现在Solana上。但丝滑的接入过程也会带来大量丰富的诈骗盗币方法。需要@phantom 和 @Backpack 等钱包魔高一尺道高一丈,尽量拦截风险并在用户签名前给足风险提示。

Unpriced new information

🔸Why do some narratives outperform?
I've been asking myself this question for a while.
Ignoring memecoins, AI and RWA have probably been the best performing narratives in the last month.
Why is that?
The short answer is because the markets are forward-looking.
Let me share some examples and expand.
We all use DEXs every day and innovation continues in the AMM space. Why are (Perp) DEX tokens not outperforming?
Same question for other narratives like NFTs, and others.
My 'History of narratives' query could provide some answers. Let's consider the DEX narrative for example. When was it the best or the 2nd best performing narrative of a month?
As we can see below, it only happened twice. Both relatively close to the start of DeFi summer and the 2021 bull market.
Why is that?
Because it was probably the 1st time we started to see many tokens across many blockchains and having a decentralized permissionless AMM could answer that increasing need. It was huge at the time. This potential had to get priced in. Which led to DEXs being the best performing narrative in Nov. 2020.
But since then, we've had Uniswap V2, V3, V4, concentrated liquidity, hooks, hyper-optimized liquid pools, v3(3,3) tokenomics, orderbook DEXs, limit orders, revenue sharing etc. etc. Why has the DEX narrative never outperformed again in the last 3 years.
Simply because these features were no longer considered
revolutionary new information compared to what other stronger narratives had to offer.
Same holds true for NFTs. Using the history of narratives query, we can see they were the best performing narrative from June 2021 to June 2022.
When they launched, they performed extremely well because of the unpriced new information. It wasn't about the monkey pictures or other cool cat pfp pics. That was just the manifestation of that potential. The reason was people realized this is an entire new asset class that could entire revolutionize many Web2 industries. From brands, concerts, certificates, real estate, etc. It took almost 1 year for this to get priced in. Since then, NFTs are consistently the worst performing narrative. Because there is no new unpriced new information.
Now, let's talk about L2s. As we can see below $STX is by far the best performing L2 YTD and the only one with a positive performance.
Why is that? Simply because people realized in Q4 2023 that Bitcoin DeFi could be a real thing. And that Bitcoin alone could certainly not scale and Bitcoin L2s would be needed. Although Stacks $STX is not really a Bitcoin L2, it was the closest thing with a ticker that could be associated to it and this unpriced new information got priced in on $STX which is why it vastly outperformed ETH L2s (that are all very similar to each other).
Now let's get back to AI, RWA. Why have these been consistently the best performing narrative this year?
Well, the answer is obvious.
After chatgpt, the AI potential was revealed to the world. Since it's life-changing developments are still continuing at a fast pace, it still isn't fully priced in after a year.
Same for RWA, potentially a multi trillion dollar industry, the potential and inflows that tokenizations could bring to crypto markets, was unpriced new information. Blackrock understands it.
Note that this "unpriced new information" element is so powerful and brings so much demand that it outweighs any other element on the supply/demand equation, such as high inflation, high fdv low float, vc backed or not, bad market conditions, or anything else you could think of.
This is the main reason why Ondo, despite being a VC backed project, and despite a launch in 2024, has outperformed all other 2024 launches by far. VC funded or not. Among all narrative.
I'll conclude with one last example.
L1s had a great run in both 20/21 as they are the foundation level for all defi activity. But since then, L1 coins rarely outperformed the tokens of the best performing narratives.
There are mainly twos exceptions in 2024: $SOL and $TON
$SOL somehow started become the home for retail and memecoins.
$TON is probably just another chain in terms of the tech, but it's associated with Telegram and it's 1b active users. Something no other L1 has.
In both cases, there was unpriced new information.
🔸Conclusion
Every week, you will see dozens of new announcement from different protocols and chains and see content creators writing about the next big trends.
A new DEX that is 10% more capital-efficient than its competitor.
A new Ethereum L2 with more decentralized sequencers.
A new LRT protocol with more integrations and more gas efficient.
And so on.
Every time, you have to ask yourself how much unpriced new information is there? What is the entropy?
Answering correctly these questions are were the 100x opportunities are.


