





타임옴므의 코트와 시스템옴므의 바지, 구이디 구두로 내 열등감을 감추었어. 아직 손목의 열등감을 감추진 못해서 손목은 여전히 뜨거워. 필요해 두를만한 icy bust down 손목시계
4
4
181
KIMYARR retweeted

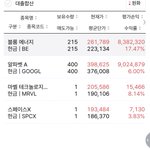
Never in my life did I think a tiny Asian man’s sex life would affect my 401k this much.
KIMYARR retweeted

2015 — 엔비디아를 놓쳤습니다.
2016 — 테슬라를 놓쳤습니다.
2017 — 비트코인의 급등을 놓쳤습니다.
2018 — 아마존을 놓쳤습니다.
2019 — 마이크로소프트를 놓쳤습니다.
2020 — 애플을 놓쳤습니다.
2021 — 테슬라의 두 번째 상승을 놓쳤습니다.
2022 — 엔비디아의 AI 점화를 놓쳤습니다.
2023 — 슈퍼 마이크로를 놓쳤습니다.
2024 — 브로드컴을 놓쳤습니다.
2025 — 팔란티어를 놓쳤습니다.
2026 — 아직 무엇을 놓치고 있나요?
바로 니인생
KIMYARR retweeted

기업분석#5 블룸에너지(산업구조분석#3-3 현장 자체 발전 칸): 만들 수는 있는데 설치를 못 하는 회사, 적정가는 얼마일까
산업구조분석#3-3에서 데이터센터가 전력망을 기다리다 지쳐 발전기를 직접 놓기 시작했다고 했음. 그 칸에서 가장 극적으로 뜬 회사가 블룸에너지임. 오늘은 이 회사가 얼마짜리인지까지 계산해 봄.
먼저 결론부터. 블룸은 일감도 있고 공장도 늘릴 수 있는데, 허가와 가스관 때문에 설치가 밀리는 회사임. 현실적으로 가능한 성장 기준 적정가는 주당 약 120~220달러이고, 10월 30일 종가 203달러는 그 범위의 위쪽임. 3GW 성공을 거의 다 깔고 있는 가격이라 더 오를 여지는 작다고 봄.
기본 정보부터
블룸에너지(BE)는 가스를 태우지 않고 화학반응으로 전기를 만드는 연료전지 회사임. 데이터센터 옆에 놓으면 전력망 연결 없이 바로 전기를 쓸 수 있음.
10월 30일 종가 203.15달러, 시가총액 약 600억 달러임.
3분기 매출은 12.4억 달러로 1년 전보다 138% 늘었고, 영업이익률은 18.2%로 흑자를 냈음.
올해 회사 전망은 매출 44억~46억 달러, 주당 이익 3.1~3.4달러임. 지금 주가는 올해 이익의 60~66배임.
주가는 작년 4월 16달러대에서 올해 6월 장중 351달러까지 20배 넘게 올랐다가 지금은 고점 대비 42% 아래임. 이번 3분기 실적은 예상을 넘었는데도 발표 후 이틀 동안 19% 빠졌고, 10월 30일 하루에만 8.6%가 더 빠졌음.
일감은 있음
오라클과 최대 2.8GW, 미국 전력회사 AEP와 최대 1GW 계약을 맺었음. 올해 상반기에만 약 2.4GW를 새로 땄음.
쌓인 제품 일감은 약 60억 달러, 약 2GW 규모임.
오라클 데이터센터에는 시스템 하나를 55일 만에 가동시켰음. 대형 가스터빈을 5년 기다리는 것과 비교하면 이게 블룸이 팔리는 이유임.
공장도 문제가 아님
블룸 공장은 작년 연 1GW에서 올해 말 연 2GW로 늘어남. 지금 공장 안에서 최대 연 5GW까지 늘릴 수 있고, 1GW를 더하는 데 6~9개월이면 된다고 회사가 밝혔음.
막히는 건 허가와 가스관임
블룸 스스로 분기 보고서에 대형 현장의 대기 배출 허가가 예상보다 오래 걸리고, 건설·토지·가스 허가도 늦어지고 있다고 적었음. 허가가 나오기 전에는 설비를 금융사에 넘길 수 없어서 매출도 같이 밀림.
가장 큰 현장이 그 예임. 오라클이 오픈AI용으로 짓는 뉴멕시코 데이터센터에는 블룸 연료전지 약 2.4GW가 들어가는데, 가스관 허가가 늦어져 완공 예정이 2026년 8월에서 2027년 2월로 6개월 밀렸음. 연료전지 대기 허가도 아직 안 나왔고, 오라클은 개발사에 불가항력 통지까지 보냈음. 이유는 돈이 아니라 허가였고, 오라클과 블룸은 계약은 그대로라고 밝혔음.
이 현장에 걸린 돈을 대략 계산하면 약 72억 달러임. 블룸의 올해 전체 매출 전망의 1년 반 치가 현장 하나의 허가에 걸려 있는 셈임.
물건이 안 팔리는 게 아니라 돈이 늦게 도는 회사임
블룸 연료전지는 규격품이라 한 현장이 밀리면 다른 데이터센터로 돌릴 수 있고, 회사도 그렇게 버티는 중임. 고객이 미리 낸 선수금도 6.6억 달러로 올해 들어 8배 넘게 늘었음.
대신 돈이 묶임. 일은 했는데 아직 청구 못 한 금액이 올해 초 2.4억 달러에서 9월 말 8.6억 달러로 3.5배가 됐음.
고객이 오라클·AEP 같은 대기업이라 받을 돈 자체가 사라질 가능성은 낮음. 다만 최대 현장의 주인인 오라클은 빅테크 중 빚으로 투자를 늘리는 쪽이고, 실제로 쓰는 오픈AI는 아직 투자 유치로 돌아가는 회사임. 구글이나 마이크로소프트였다면 돈 걱정은 지워도 되지만, 블룸 일감은 이쪽에 쏠려 있음.
그래서 적정가는 얼마인가
블룸이 매년 두 배씩 크는 건 몇 년 뒤면 끝남. 그때 블룸은 같은 칸의 발전설비 회사들처럼 값이 매겨질 거라고 봄. 캐터필러, 커민스, 바르질라가 지금 받는 배수는 평균 약 25.7배임. 체급이 다른 회사라 지금 블룸에 바로 붙이면 안 되고, 성장이 끝난 2년 뒤 이익에 붙였음.
2년 뒤 1년에 몇 GW를 설치하느냐에 따라 이익을 늘리고, 25.7배를 붙인 뒤 2년 기다리는 값(연 10%)을 빼서 지금 가격으로 바꿔 봤음.
연 2GW에서 막히면 주당 약 120~145달러임.
연 3GW까지 가면 주당 약 180~220달러임.
연 5GW까지 가면 주당 약 300~360달러임.
3GW, 5GW는 가망이 있나
공장은 2027년 안에 3GW, 2029년쯤 5GW까지 갈 수 있음. 주문도 3GW까지는 보임.
문제는 시장 크기임. 모건스탠리는 2026~2028년 미국 데이터센터 옆에 놓이는 가스 발전(터빈·엔진 등)이 3년간 19GW, 잘 풀려야 49GW라고 봤음. 1년에 약 6~16GW임.
블룸이 연 3GW를 깔려면 이 시장의 약 20~45%를 혼자 가져가야 하고, 연 5GW면 약 30~80%를 가져가야 함. 캐터필러는 엔진 생산능력을 3배로, 바르질라는 65% 늘리는 중이라 경쟁자도 같이 커짐.
블룸은 전력회사와 일반 기업에도 팔기 때문에 실제 시장은 이보다 조금 크지만, 그래도 5GW는 지금 나온 시장 전망으로는 가망이 낮음. 현실적인 범위는 연 2~3GW라고 봄.
결론
현실적인 연 2~3GW 기준 블룸의 적정가는 주당 약 120~220달러이고, 지금 203달러는 그 범위의 위쪽임.
허가가 잘 풀려 3GW를 해내면 지금 가격이 맞는 거고, 허가가 한 번 더 밀려 2GW 쪽으로 기울면 30~40% 빠질 자리라고 봄. 지금 가격에서 더 오를 여지는 크지 않음.
증권사 평균 목표가 270~290달러는 3GW와 5GW 사이, 즉 허가가 잘 풀린다는 쪽에 걸어 놓은 숫자라고 봄.
그래서 블룸은 주가보다 분기마다 실제로 설치한 MW와 뉴멕시코 현장의 허가 소식을 보는 게 맞다고 봄.
다음 편은 같은 칸의 캐터필러임. 3-3에서 이 칸의 승자라고 했던 회사인데, 주가는 고점에서 35% 빠져 있음.
여러분은 블룸이 연 3GW를 해낼 거라고 봄? 댓글로 의견 남겨 주시면 적극 반영함. 궁금했던 통계나 다음 주제 추천도 환영함.
#블룸에너지 #연료전지 #데이터센터 #AI병목


킨치808 (위)있는데
킨치808 (아래)타입2 버전 나와서 새로샀음
위에께 닥마처럼 둥글둥글한데
신기에는 더 편해서 좋았는데
요샌 좀더 날렵한 쉐입이 이뻐보여서
아래꺼 샀음

6
10
324
