

araştırma direktörü @fintables | makro · sektörler · şirketler | düzey-3 · türev | siyaset bilimi @sabanciu | @lisesaintbenoit 228' | sonsuza dek öğrenci
Joined July 2019
- Tweets10.4K
- Following818
- Followers58.6K
- Likes13.3K







Pandemide seyirci kaybeden sinema salonlarına, özellikle gençlerde yeniden ilgi var.
NRG araştırmasına göre ABD’de Z kuşağının yıllık ortalama sinema ziyareti 2024–2025 döneminde 4,9’dan 6,1’e yükselmiş.
Konvansiyonel sinemadan ziyade deneyim odaklı işler kazanıyor. IMAX gibi. Dünyadaki ekranların %1’inden azıyla küresel gişeden aldığı pay, 2019’da %2,6 iken Eylül 2026 itibarıyla son 12 ayda %4,5’e çıkmış. Son 3 yılda hisse senedi 3 katına çıkmış.
Yatırımcı açısından ise sektörün tamamının eski günlerine dönmesi şart değil. Seyirciyi özellikle kendisini seçmeye ve bilet farkını ödemeye ikna eden şirket pay kazanabiliyor.


Christopher Nolan’s recent blockbusters have underpinned a tripling of IMAX’s share price over the past three years. Yet some on Wall Street fret that the supersize-screen business has become a one-hitmaker wonder economist.com/business/2026/…

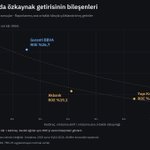
Bankaları nasıl karşılaştırmalı?
Bu 3 bankada daha düşük çarpanla işlem görenlerin özkaynak kârlılığı (ROE) da daha düşük. Dolayısıyla yalnızca çarpan farkıyla ucuz/pahalı çıkarımı yapamayız.
İlk grafikte önemli bir ayrım var. Daha yüksek ROE, daha fazla kaldıraçtan gelmiyor. Garanti’nin aktif başına ürettiği net kâr daha yüksekken, aktif/özkaynak oranı daha düşük.
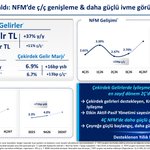
Daha düşük çarpanlı bir bankada fırsat arıyorsak, kârlılık farkını neyin kapatacağını da bilmek isteriz. Faiz gelirindeki iyileşmenin gider ve karşılıklardan sonra ne kadar kaldığı bu yüzden önemli.


Kazanırken kendini dâhi sanmamak, kaybederken dünyanın sonunun geldiğini düşünmemek.
Bir de herkes aksini söylerken kendi kararının arkasında durabilmek.
Carl Icahn’dan yatırımcı psikolojisi üzerine.
Ali Cenk Gözen retweeted

Herkese mutlu haftasonları, yapay zeka şirketlerinin borç yükünü ve kredi piyasasındaki gerginliği haftalardır konuşuyoruz, JPMorgan’dan Michael Cembalest de bu tartışmaya çok önemli bir rakam ekledi. Microsoft, Google, Meta, Amazon, Oracle, Nvidia ve Anthropic’in 4 trilyon doları aşan borç, kira ve satın alma taahhütlerinin sadece yüzde 15'i bilançoda görünüyor. Geri kalanı henüz başlamamış veri merkezi kiraları ve gelecekteki satın alma sözleşmeleri. Bu kalemler bina tamamlanıp kira başladığı an bilançoya borç olarak giriyor. Yani 2027 ile 2030 arasında bu kapasite devreye girdikçe bilançolardaki borç, yeni hiçbir anlaşma yapılmasa bile kendiliğinden şişecek ve borç sigortası maliyetlerinin bu kadar hızlı yükselmesinin arkasında da piyasanın bunu şimdiden fiyatlaması var.
Rakamlara tek tek bakınca ilginç bir tablo çıkıyor. En büyük görünmeyen yük 1,08 trilyon dolarla Google’da ve bu, şirketin hisse geri alımlarını durdurup nakdini TPU’lara yönlendirdiği son bilançoyla da örtüşüyor. Daha az konuşulan isim ise Nvidia. Şirketin bilanço dışında 422 milyar dolarlık taahhüdü var. Bu tutar Nvidia’nın TSMC ve bellek kapasitesini garantiye almak için verdiği satın alma sözleşmeleri ile neocloud’lardan geri kiraladığı hesaplama kapasitesinden oluşuyor. Yani zincirin en tepesindeki satıcı bile kapasite güvenceye almak için devasa bir alıcıya dönüşmüş durumda. Anthropic’te ise oran en uç noktada, bilançodaki 8 milyar dolara karşılık bilanço dışında 865 milyar dolar bekliyor.
Borç sigortası maliyetlerine bakınca piyasanın taahhüdün büyüklüğüne değil, onu karşılayacak nakit akışına baktığı görülüyor. Toplam yükü 685 milyar dolar olan Microsoft’un borç sigortası 60 baz puan civarında kalırken, toplam yükü bundan küçük olan Oracle’ınki 300 baz puanın üzerine çıktı. Fark, Microsoft’un bu faturayı kendi nakit akışıyla ödeyebilmesi, Oracle’ın ise borca muhtaç olması. Google’ın borç sigortasının yılın başındaki 35 civarından 90'a yükselmesi de piyasanın artık en güçlü şirketleri bile bu açıdan sorgulamaya başladığını gösteriyor.

10 grafikle geçen hafta:
Ekimde yıllık TÜFE %29,77. TCMB’nin izlediği ana eğilimin üç aylık ortalamasını yıllıklandırınca ise %23,7 çıkıyor.
Enerji ve gıdadaki baskı hafiflerse manşetin de aşağı gelmesi için alan var.
(1/10)

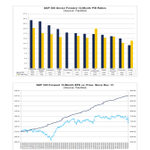
S&P 500’ün ileriye dönük F/K’sı yılbaşındaki 22’den 17,7’ye indi. 6 Kasım kapanışıyla endeks yılbaşından bu yana %7,8 yukarıda.
Gelecek 12 aylık kâr tahminindeki artış ise FactSet’in son verisinde %33,6.
Çarpanı aşağı çeken esas olarak yükselen kâr beklentisi.
Kaynak: Factset

ABD’de tarım dışı istihdam ekimde 165 bin arttı. Ağustos ve eylül verileri de toplam 84 bin yukarı revize edildi.
Artışın 123 bini profesyonel ve iş hizmetleri ile özel eğitim ve sağlıkta toplanıyor. Güç bütün sektörlere eşit yayılmıyor ama toplam tablo Fed’in elini rahatlatacak kadar zayıf değil.
Nitekim veri sonrasında aralıkta 25 baz puanlık faiz artışı ihtimali yaklaşık %75’ten %80’e yükseldi.
(10/10)

Ali Cenk Gözen retweeted

Katılıyorum. Ayrıca endekste artan döngüsel sektör ağırlığını da çoğu insan görmezden geliyor. Hem teknoloji hem de enerji tarafında son yıllardaki performanslardan dolayı endeks ağırlıkları çok arttı. Dolayısıyla endeks çarpanı da döngüselliğe daha hassas hale geldi.

Bu tip ileriye dönük çarpan grafiklerine bakarken kâr beklentilerine dikkat etmek lazım.
Amortisman giderleri yıllara yayılır. Yatırımlar yavaşlarsa yeni siparişler baskılanır ancak geçmiş yatırımların amortismanı devam eder.
Kâr tahminleri aşağı gelirse fiyat hiç yükselmeden de çarpan yükselir. Beklenen kâr %20 düşerse, aynı fiyatta 18 F/K, 22,5x olur.
AI benim için süper tema ve bu kadar güçlü bir temanın ara seçimler yüzünden bozulacağını düşünmüyorum. Ancak muhtemelen yeni bir faza geçiyoruz bu temada.
Projeler gecikip finansman zorlaştıkça, müşterinin ilk tercihi olan ve yatırımlarını mevcut işinin nakdiyle destekleyebilen şirketlerin daha spekülatif rakiplerinden ayrışması daha olası.
Bu tip ileriye dönük çarpan grafiklerine bakarken kâr beklentilerine dikkat etmek lazım.
Amortisman giderleri yıllara yayılır. Yatırımlar yavaşlarsa yeni siparişler baskılanır ancak geçmiş yatırımların amortismanı devam eder.
Kâr tahminleri aşağı gelirse fiyat hiç yükselmeden de çarpan yükselir. Beklenen kâr %20 düşerse, aynı fiyatta 18 F/K, 22,5x olur.
AI benim için süper tema ve bu kadar güçlü bir temanın ara seçimler yüzünden bozulacağını düşünmüyorum. Ancak muhtemelen yeni bir faza geçiyoruz bu temada.
Projeler gecikip finansman zorlaştıkça, müşterinin ilk tercihi olan ve yatırımlarını mevcut işinin nakdiyle destekleyebilen şirketlerin daha spekülatif rakiplerinden ayrışması daha olası.


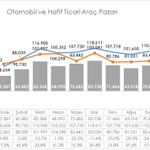
Haluk Hoca (@Burumcekci), Oksijen’deki köşesinde altın, hisse ve fonlardaki değer kaybının tüketimi nasıl yavaşlattığını yazmış.
Talepteki yavaşlama enflasyonun ana eğilimine de yansımaya başlamış. Üç aylık ortalama aylık %1,8, bu hızın yıllık karşılığı yaklaşık %23-24.

Globaldeki risk-off durumundan dolayı negatif bir gün bizi bekliyor ama rölatif olarak farklı bir tablo görebiliriz.
Dün BIST 100 %1,26 düştü ama içindeki 100 hisseye eşit ağırlık verdiğimizde ortalama kayıp sadece %0,05. BIST 100 dışı endeks (XTUMY) ise %1,47 yükseldi.
Dışarıda risk azaltan fonların buradaki satışları likit büyük hisselerde yoğunlaşır, içerideki satış baskısı da hafiflerse BIST 100 dışı rölatif olarak daha iyi performans gösterebilir.
Son dönemin aksine.

Bugün okuduğum en ilginç şey: S&P 500 1954’ten bu yana incelenen 18 ara seçimin tamamında, seçimi izleyen 12 ayda yükselmiş.
18'de 18.
Ortalama getirisi %15,5.


