jiablo (@jiablo_eth) profile picture

-Stack Sats -유머/짤 -여의도파생트레이더 -올라잇삼창의 삶

대한민국 서울
Joined June 2020
Photo by jiablo (@jiablo_eth)Photo by jiablo (@jiablo_eth)Photo by jiablo (@jiablo_eth)Photo by jiablo (@jiablo_eth)Photo by jiablo (@jiablo_eth)Photo by jiablo (@jiablo_eth)Photo by jiablo (@jiablo_eth)Photo by jiablo (@jiablo_eth)Photo by jiablo (@jiablo_eth)Photo by jiablo (@jiablo_eth)
Pinned Tweet
#BTC 비트 이제 단기 투자자 손실구간에 오고 있음 ㅇㅇ 미국 중간선거 마지막 4Q에는 마지막 투자자 항복이 4년 사이클마다 발생. 다만, 해당 항복은 비트코인 내부의 문제가 아닌 미국 주식이 떡락하며(지금 같이 AI 버블 붕괴?) 비트 하락을 가속화 USDT+USDC 점유율을 보면, 아직 알트 블리딩 구간은 시작도안함.혹여나 마지막 항복구간이 발생될 경우 알트는 정말 피바다가 될수도ㄷㄷ 현재 구간에서는.. <가장 좋은건> 하락을 기다리면서 4분기 내내 빠지면 DCA로 비트를 사거나 <가장 나쁜건> 알트 매수+선물 고배 이번 4분기에 혹여나 올 Big bath가 온다면 알트들도 비트 반등할때 따라가지 못할것
$BTC short-term holders just sent coins to exchanges at a loss for the first time in 72 days. The profit-taking phase is over. Recent buyers are underwater and selling into weakness. - STH Net P/L to Exchanges (7DMA): -3,022, down from +21,182 on Oct 24 - First negative print since Aug 18 - Price: 83.6K -> 77.8K in 9 days The last two flips after a long profit run came in Jan at 89K and May at 76.9K. The reading fell to -60,768 and -41,364, and price dropped 28.5% and 23.2% before it bottomed. If recent buyers keep dumping at a loss, I expect the same outcome. ⚠️
7
6
13
757
엘베 층마다 멈출 때 얼마나 간절했겠냐고ㅠㅠㅋㅋㅋㅋ
4
5
300
근데 댓글은 사람 걱정은 안 하고 호텔 걱정부터 함ㅋㅋㅋㅋㅋㅋ
2
52
#BTC 중단기적으로는 잘 맞는 편이라고 생각하는 사람임 Range trading에서 특히 잘맞추는데, 이상하게 10시그마 변곡에서 아주 가끔 헛다리 짚을떄가 있음 그래도 계속 지켜보면서 도움 많이 받고 있는 사람 긴 스펙트럼에서는 @benjamincowen 이사람을 참고하고 중단기적으로는 @astronomer_zero 이사람을 보는데 결국 둘다 공통된 향후 흐름은 72k or less 여기에 추가적으로 덧붙이면 비트코인 도미넌스 & 스테이블코인 도미넌스가 아직 추가 상승 여지가 있다는것..그렇다고 아무거나 알트숏치기는 부담이 있긴함..ㅇㅇ 나는 단순히 BTC랑 ETH 저배숏으로 해당 타겟구간 누려보는 정도를 단기적으로 생각하고 있음
$btc One final visual. Now, we just simply wait in patience for the gameplan to finally finish. Closing the 75k saga soon. I genuinely want it to be over with so I can be bullish again on all fronts. The last stretch takes time, it always does. Patience is our strength.
1
4
82
똥 지린 것도 서러운데 새 팬티 샀다가 외도 의심까지 받음ㅋㅋㅋㅋㅋㅋ 이걸 대체 뭘로 해명해야 되냐 진짜;;;;
5
3
14
852
[옵션 6] 숏감마 이야기 : 옵션에서 20만원 벌었는데, 왜 30만원 손해일까? 옵션에서는 20만원 이익. 그런데 선물 손실과 거래비용까지 합치니 30만원 손해. 지수는 올랐다가 제자리로 돌아왔는데, 이런 일이 생길 수 있음. 콜·풋을 팔아놓고, 중간에 선물을 같이 사고파는 거래를 가정해보자. 이번엔 ‘숏감마 전략’ 얘기임. 숫자는 전부 가상임. 지수와 선물 가격이 같이 움직이고, 선물 1계약은 1포인트당 10만원이라고 가정함. 실제 코스피200 계약 조건과는 다름. 옵션값과 델타도 설명을 위해 각각 정한 숫자이며, 실제 시세나 모형 계산 결과는 아님. ① 지수 100에서 콜·풋을 여러 계약 팔고 총 100만원을 받았음. 이 돈이 전부 이익은 아님. 나중에 같은 옵션을 얼마에 되사느냐가 중요함. 처음에는 옵션 전체의 델타가 0이라고 하자. 델타는 지수 움직임에 얼마나 민감한지를 나타내는 숫자임. 0이면 지수가 조금 움직일 때 방향에 따른 손익이 거의 없는 상태임. ② 지수가 102로 올랐음. 옵션 전체가 선물 2계약을 매도한 것처럼, 지수가 더 오르면 손해 보는 상태가 됐다고 하자. 이걸 델타 −2로 표시함. 102가 고점인지는 아직 모름. 더 오를 때의 손실을 줄이려고 선물 2계약을 삼. 옵션과 선물을 합친 델타를 다시 0으로 맞추는 거임. 이렇게 방향의 영향을 줄이는 걸 ‘델타헤지’라고 함. ③ 지수가 다시 100으로 내려왔음. 옵션 델타도 0으로 돌아왔다고 가정함. 이제 들고 있던 선물 2계약을 팜. 그래야 합친 델타가 다시 0이 됨. 결국 선물을 102에 사서 100에 판 셈임. (100 − 102) × 2계약 × 10만원 = −40만원 비싸게 사고 싸게 팔았음. 일부러 손해 보려고 한 게 아니라, 그때그때 지수 방향의 영향을 줄이다 보니 이렇게 된 거임. 💡 이런 숏감마 거래에서 노리는 건, 시간이 지나면서 옵션값이 줄어드는 효과임. 이걸 타임 디케이(time decay), 즉 시간가치 감소라고 함. 지수가 크게 움직이지 않고 다른 조건도 같다면, 처음 판 가격보다 싸게 되사서 차익을 남길 수 있음. 그런데 지수가 크게 움직이면 콜·풋을 함께 판 ‘옵션 양매도’에서 손실이 커질 수 있음. 이때 선물로 헤지하는 건 이미 난 손실을 만회하려는 게 아니라, 지수가 더 움직일 때 생길 손실을 줄이려는 거임. 그 과정에서 위 사례처럼 선물 손실이 확정될 수도 있음. 결국 옵션에서 번 돈이 선물에서 잃은 돈과 거래비용보다 커야 최종 이익이 남음. 콜이나 풋을 팔면 보통 ‘숏감마’가 됨. 지수가 오를수록 델타가 작아지고, 내릴수록 커짐. 그래서 델타를 맞추다 보면 오를 때 사고 내릴 때 파는 거래가 나옴. 이제 옵션도 80만원에 되사서 거래를 끝냈다고 하자. 처음에 100만원을 받았으니 옵션에서는 20만원 이익임. 아직 반영하지 않은 수수료 등 거래비용이 10만원이면, 최종 손익 = 옵션 손익 + 선물 손익 − 별도 비용 = +20 − 40 − 10 = −30만원 옵션에서는 벌었지만, 선물을 사고팔면서 그보다 더 많이 잃은 거임. 반대로 지수가 덜 움직였다면? 100 → 100.5 → 100으로 움직이고, 델타는 0 → −1 → 0이었다고 하자. 100.5에 선물 1계약을 사서 100에 팔면 선물 손실은 5만원임. 옵션은 똑같이 100만원에 팔고 80만원에 되샀다고 가정함. 별도 비용이 5만원이면, +20 − 5 − 5 = +10만원 이번에는 옵션에서 번 돈으로 선물 손실과 비용을 감당하고도 10만원이 남았음. 그래서 이런 거래는 앞으로 예상하는 움직임에 비해 옵션값이 비싸다고 볼 때 검토함. 다만 지수가 잠잠하다고 무조건 버는 건 아님. 옵션값에 반영된 변동성인 IV가 올라, 옵션을 더 비싸게 되사야 할 수도 있음. 옵션 매도와 선물에는 증거금도 필요함. 시장이 급변하면 처음 받은 100만원보다 훨씬 많이 잃거나, 증거금을 더 넣어야 할 수도 있음. 델타를 0으로 맞췄다고 손실 한도가 생기는 건 아님. 지수가 결국 어디로 갔는지만 봐선 안 됨. 중간에 얼마나 흔들렸고, 그때 어떻게 사고팔았는지가 최종 손익을 바꿈.
2
3
7
314
아니 분유 먹이다가 갑자기 저런 촉이 온다고...? ㄹㅇ 소름인데 글쓴이 댓글까지 보니까 더 어지럽네;;;;
6
12
8
158
120,026
위자료 받기까지 2년이나 걸렸다는 것도 개빡치는데 마지막에 직장동료 네 글자가 진짜 미쳤네;;;;
4
1
25
26,590
부부여행 가서 다른 남자한테 하트 붙여서 사진 보내는 건 ㄹㅇ 뭔 정신이지;;;;
7
4
1
21
54,925
댓글 진짜 자비없네ㅋㅋㅋㅋㅋㅋㅋㅋ 글쓴이도 인정해버림
1
3
11
4,897
ㅇㅇ 라자루스도 이번에 그걸알고 AAVE에서 USDT 담보로 ETH로 빼갔지.. AAVE에는 악성부채만 남게 되었고.. 스테이블 코인은 어쩔수없는 크립토와 FIAT 사이에 있는 자산임 STACK SATS! #BTC
달러 스테이블코인 들고 탈중앙 외치는 사람들, 그 코인엔 정부 명령 한 장에 눌리는 동결 버튼이 달려 있음. "그래서 저는 일종의 '더러운 거래'가 이루어질까 봐 상당히 걱정됩니다." 스테이블코인은 달러를 코인 모양으로 옮겨 적은 장부임. 그 장부 주인은 발행사임. 발행사가 멈추면 코인도 멈춤. 블록체인 위에 있다고 주인이 사라지지 않음. 2025년 7월 법이 된 GENIUS Act는 그 멈춤을 의무로 박았음. 법원이나 연방 기관 명령이 떨어지면 발행사는 코인을 얼리고, 태우고, 이체를 막을 기술을 갖춰야 함 🧊 버튼을 다는 게 선택이 아니라 영업 조건이 된 거임. 중앙은행 디지털화폐는 중앙은행이 버튼을 쥔 돈임. 규제받는 스테이블코인은 발행사가 버튼을 쥐고 정부 명령에 누르는 돈임. 손가락 주인만 다르고 누르라고 시키는 쪽은 같음. 둘 사이 경계가 흐려진다는 말은 과장이 아님. 스테이블코인 편한 건 맞는데 내 돈은 아님 🥶 버튼 달린 돈은 블록체인 위에 올려도 은행 계좌임.
1
2
4
292
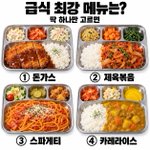
급식 최강 메뉴는 아직도 합의가 안 됨. 딱 하나만 고르면?
🤖 Made with AI
7
5
9
193
다들 관심 없을 때 사야 한다는 말은 맞는데 아무도 관심 없다고 해서 무조건 바닥인 건 또 아니더라구요.. 냉각은 또 냉각을 부르는듯.. 내가 감당할 수 있는 만큼 나눠서 사는 것. 결국 버틸 수 있어야 기회도 잡는듯 합니다. (물론 난 실천몬함ㅋ)
지금 비트코인을 사자는 말이 소수 의견이 됐음. 그게 바로 사기에 좋은 때라는 신호임. 알렉스 쏜 갤럭시 리서치 총괄: "비트코인의 과거 데이터를 기반으로 제가 볼 수 있는 모든 것을 고려했을 때, 지금은 진입하거나 보유하기에 아주 좋은 시기로 보입니다." 시장의 관심은 사라졌고, 비트코인을 크게 들고 있는 돈도 적음. 사야 할 이유는 커졌는데 사는 사람은 줄었음. 이 둘이 한꺼번에 오는 때는 흔하지 않음. 모두가 비트코인 얘기할 때 따라 샀던 당신, 아무도 얘기 안 하는 지금은 왜 안 보고 있음? 사자는 말이 소수 의견일 때, 사는 쪽이 이겨 왔음 🪙
3
78
이거 맞나 ㄹㅇㅋㅋㅋㅋ 남친이든 여친이든 잘한 건 없어 보이는데… 근데 ㄹㅇ 남자 자존심 저렇게 긁으면 개화나긴 할 듯
3
4
1,032
둘다 잘한거 없는듯...?;;;; 조상신까지 납셨네
1
142
[옵션 5] 롱감마 이야기 : 지수는 제자리인데, 사팔사팔로 10만원을 벌었다면? 100 → 102 → 100. 지수가 올랐다가 제자리로 돌아왔음. 그런데 이 움직임으로 10만원을 벌었다면? 콜·풋을 사놓고 기다리기만 하는 게 아니라, 중간에 선물을 같이 사고파는 방법이 있음. (좀 전문적으로 말하면 ‘롱감마 전략’임.) 가상의 거래 하나를 예로 들어보자. 선물은 1계약당 1포인트가 10만원이고, 지수와 선물 가격이 같이 움직인다고 가정함. 실제 코스피200 계약 조건과는 다름. 아래 델타와 옵션값도 설명을 위해 각각 정한 숫자고, 실제 시세나 모형 계산 결과는 아님. ① 콜·풋을 여러 계약 사서 총 100만원을 썼음. 두 옵션을 합친 델타는 0이라고 가정함. 델타는 지수 움직임에 얼마나 민감한지를 나타내는 숫자임. 0이면 지수가 조금 움직일 때 방향에 따른 손익이 거의 없는 상태라는 뜻임. ② 지수가 100에서 102로 올랐음. 이때 옵션 전체가 선물 2계약을 산 것만큼 상승에 민감해졌다고 하자. 그럼 선물 2계약을 팔아서 방향의 영향을 다시 줄임. ③ 지수가 다시 100으로 내려왔음. 옵션 델타도 처음 수준으로 돌아왔다고 가정하고, 아까 판 선물 2계약을 되삼. 선물은 102에 팔고 100에 샀으니, (102 − 100) × 2계약 × 10만원 = 40만원 이익임. 고점을 기가 막히게 맞혔다는 얘기가 아님. 옵션과 선물을 합친 델타를 다시 0으로 맞추다 보니, 오를 때 팔고 내릴 때 사는 거래가 나온 거임. 이런 성질을 ‘롱감마’라고 함. 보통 콜이나 풋을 사면 둘 다 롱감마임. 지수가 오르면 델타가 커지고, 내리면 작아짐. 그때마다 방향의 영향을 줄이려고 선물을 사고파는 걸 ‘감마 스캘핑’이라고 부름. 그럼 선물에서 번 40만원이 전부 내 돈이냐? 아직 옵션이 남아 있음. 100만원에 산 옵션을 80만원에 팔았다면 옵션에서는 20만원 손해. 여기에 아직 반영하지 않은 수수료 등 거래비용이 10만원 들었다면, 최종 손익 = 옵션 손익 + 선물 손익 − 별도 비용 = −20 + 40 − 10 = +10만원 옵션값이 줄어든 손실은 이미 계산했으니, 시간 때문에 줄었다고 한 번 더 빼면 안 됨. 반대로 옵션을 40만원에 팔아야 했다면? −60 + 40 − 10 = −30만원. 같은 선물 거래를 했어도 이번엔 손해임. 단순한 옵션 매수는 보통 ‘롱베가’이기도 함. 옵션값에 반영된 변동성인 IV가 오를 때도 유리하다는 뜻임. 감마만 따로 사고파는 건 아닌 거임. 이런 거래는 예상하는 움직임에 비해 옵션값이 싸다고 볼 때 검토함. 실제로는 선물에서 손실이 날 수도 있고 증거금도 필요함. 옵션과 선물을 함께 거래하면, 처음 낸 옵션값보다 더 많이 잃을 수도 있음. 결국 그 움직임으로 번 돈이 옵션에서 잃은 돈과 거래비용보다 많아야 함.
1
90
[옵션 4] 콜과 풋을 같이 사면, 오르든 내리든 돈을 벌까? 콜도 사고 풋도 샀는데, 만기에 둘 다 0원이 될 수 있음. 오르든 내리든 하나는 벌 줄 알았는데, 두 개 사는 데 쓴 돈을 전부 날릴 수도 있다는 거임. 지수가 오를 때 유리한 콜, 내릴 때 유리한 풋. 둘을 같이 사면 방향을 몰라도 괜찮을 것 같잖아. 근데 옵션을 하나 더 사는 데도 돈이 듦. 만기까지 들고 간다면, 두 옵션에서 받는 돈이 처음 쓴 돈보다 많아야 이익인 거임. 만기에 차액을 현금으로 정산하는 가상의 지수 옵션으로 예를 들어보자. 지금 지수는 100이고, 기준 가격인 ‘행사가’도 100으로 맞춤. 계약이 끝나는 날인 ‘만기’도 같은 콜과 풋을 하나씩 샀음. 콜은 3포인트, 풋은 2포인트. 둘을 사는 데 총 5포인트를 쓴 거임. 숫자는 모두 설명용 가정이고 실제 시세는 아님. 수수료 같은 거래비용은 따로 계산하지 않았음. 그런데 만기에 지수가 딱 100으로 끝났음. 콜은 100보다 높은 부분만큼 받고, 풋은 100보다 낮은 부분만큼 받는데, 둘 다 해당하는 금액이 0임. 받는 금액 0 − 처음 낸 옵션값 5 = −5포인트 양쪽을 다 샀는데도 처음 쓴 돈을 전부 잃은 거임. 중간에 110까지 올랐다가 돌아왔어도, 팔지 않고 만기까지 들고 있었다면 결과는 같음. 만기에 지수가 102로 끝나도 손해임. 콜에서 2포인트를 받고 풋은 0. 처음에 5포인트를 썼으니 3포인트 손해가 남음. 반면 만기에 110으로 끝났다면 콜에서 10포인트를 받음. 풋에서 받는 건 없어도, 둘을 사는 데 쓴 5포인트를 빼고 5포인트가 남으니까 이익임. 아래로 크게 내려가서 94로 끝나도 이익이 날 수 있음. 이번엔 풋에서 6포인트를 받고 콜은 0. 처음 쓴 5포인트를 빼면 1포인트 이익임. 계산은 이렇게 하면 됨. 만기 손익 = 콜·풋에서 받는 금액의 합 − 두 옵션을 사는 데 쓴 돈 이 예시에서는 지수가 95나 105로 끝나야 본전임. 95보다 더 내려가거나 105보다 더 올라가야 이익이고, 거래비용까지 계산하면 더 크게 움직여야 함. 이렇게 같은 행사가와 만기의 콜·풋을 함께 사는 걸 ‘매수 스트래들’이라고 부름. “큰 발표가 있으니 양쪽 다 사놓으면 되겠네” 싶을 수도 있음. 그런데 다른 사람들도 큰 움직임을 예상했다면 옵션값이 이미 비싸졌을 수 있음. 비싸게 샀을수록 만기에 이익을 내려면 더 크게 움직여야 하는 거임. 여기까지는 만기까지 보유했을 때의 계산임. 중간에 되팔면 남은 시간과 시장에서 예상하는 움직임의 크기도 옵션값에 영향을 줌. 그래서 중간에 팔 때는 지수가 95보다 낮거나 105보다 높아져야만 이익인 건 아님. 만기까지 들고 갈 거라면, 지수가 100에서 충분히 멀어져야 함. 중간에 팔 거라면, 두 옵션을 합쳐 얼마에 팔 수 있는지가 중요한 거고.
1
81
2025년 10월에도 바낸 2026년 10월에도 바낸… #BTC
"바이낸스 거래소의 해킹" 바이낸스 거래소의 핫월렛에서 7.8조원의 암호화폐들이 해킹 당했다는 정보와 함께 시장은 약 5%정도 하락을 한 상태 입니다. 그 규모는 역대급입니다. 동시에 현재 바이낸스 거래소의 비트코인 보유량은 감소 하였습니다. 하지만 이러한 해킹으로 바이낸스가 과거 FTX처럼 시장 폭락을 만들어낼 가능성은 낮아 보입니다. FTX는 고객 자금을 유용해 돌려줄 돈 자체가 없었던 파산 사태였지만, 이번은 외부 공격으로 핫월렛 일부가 털린 사건입니다. 대부분의 자산은 콜드월렛에 보관되어 있고, 테더와 서클 등이 탈취 자금 상당 부분을 이미 동결했습니다. 또한 바이낸스는 보호 기금(SAFU)으로 손실을 보전할 여력이 있고, 2025년 바이비트 해킹 때도 시장은 빠르게 회복했습니다. 이번 해킹은 장기 악재보다는 단기 재료로 소멸될 가능성이 더 높아 보입니다.
1
3
119
어젯밤 나스닥 보고 “어제 팔걸” 하는 사람들 특 어제도 “그저께 팔걸” 하고 있었음ㅋㅋㅋㅋ 댓글에 차트를 거꾸로 보라는데 이제 계좌 대신 폰을 돌리는 단계까지 옴 #BTC #KOSPI
2
3
125
어젯밤 나스닥 보고 투자 공부 다시 해야겠다 싶었는데 이 사람 필기 보니까 진도는 이미 다 나간 듯ㅋㅋㅋㅋ 제발 살려주세요 원금만 돌려주시면 다신 투자하지 않을게요 🙏 #BTC #KOSPI
1
1
110