




Jag har tänkt samma tanke fast applicerad här lokalt, vilka bolag kommer få sig en törn om och när börsen inte printar 15% varje år? Är ingen makrovinkel utan mer en tanke kring vilka spenderingsmönster som kommer vara uthålliga och vilka har flyttats fram.

Grumlig rapport från Raysearch. Orderingång upp pga FX, lägre orderstock än jag väntade mig. Låg inkrementell bruttomarginal på ca 20% pga mkt hårdvara. Högre OpEx borde jag ha sett med lite mer jobb pga konferenser och marknadsföring. Inte sugen just nu.

Blir en intressant rapport från Raysearch imorgon, delar mina tankar från mitten av september innan ESTRO när jag hade en position, har sedan dess släppt aktierna.
Notera att Accuray ($ARAY) som man väntas få in en del framtida service från riskerar C10. Är sugen på ny entry.


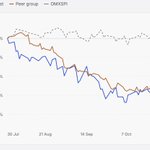
Har hela tiden försökt förstå blankningen i bolaget. Att branschen är komplex och har relativt låg visiblitet går också åt båda hållen, såväl för långs som shorts. Det finns en del farhågor kring cyklikalitet, sprickor i resultaträknignen syns när operating leverage går åt fel håll samtidigt som man skalar upp R&D, uppskjutna ordrar som alla är populära shortsignaler traditionellt sett. Än värre finns det fundamental fog för oron i USA och Kina framförallt. Samt att "peers" varit rätt högt blankade. Men pga komplexiteten har jag ändå sett det nästan som ett faktor/korg-bett snarare än rent idiosynkratiskt då en short skulle lätt kunna gå mot fel håll om Löf faktiskt inte lovar för mycket.
Men nu när man fick rätt bra avkastning på kort tid valde jag istället att hämta hem pengarna och hoppas på en något grumlig rapport imorgon så man kan ta en ny position i framtiden. Det får inte bli en Getinge här igen där man visat sig sålt ut sig för tidigt.
Obs: det rapporterade 2025 Q3 var 8 MSEK för lågt i kassaflöde pga currency-omräkning förmodligen, så ca 4% "värre" comp än räknat med kommer imorgon. Mkt av det jag skriver kan vara skit, en av sveriges bästa på sell-side har coverage på Raysearch som jag inte haft tillgång till så ta mkt av det jag skriver till med en nypa salt, jag kan ha missat väldigt grundläggande saker.

Hela AI-narrativet är så intressant att betrakta hur det ändras månad till månad. Bears har väldigt rimliga argument och när utbyggnaden löper så många år fram samt sker på en tidigare ej skådad omfattning ökar risken dramatiskt för att saker inte kommer matcha på andra sidan.

AI revenue is ~$200bn today. The capex already spent needs ~$900bn in annual revenue to earn an acceptable return, and next year's capex raises that bar by roughly another 700bn.
Everyone points to a tight spot market for compute. Spot is 1-2% of the market! Is anyone able to explain why this isn't an investment bubble?
Short term, the market is a voting machine. Long term, it's a weighing machine.
The hard part is timing. 😅🤔

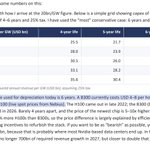
Tycker exemplet från @ulf_huse ovan är rätt intressant då ett gap på 4-5x redan i år borde dra kritiska ögon till sig bara där. Kan hyperscalers ha så ofantligt dålig koll att dom missar redan första året av sin expansion med en faktor 4-5x? Givetvis inte.
CapEx för ett givet år ska inte matcha AI ARR i slutet av samma år när man räknar med 5-6 och 10-15 år avskrivning respektive på servrar och fastigheter, utan det är såklart spritt över flera år.
"Required ARR" är inte på $20b/GW utan något närmare $8-15b beroende på antaganden där mellan $0.8-3b är OpEx, med 12% WACC, 21% skatt, 2026-2027 års bundna GPU-priser, landar man på ca ca $13b. Ungefär halva $7.5b är då ren WACC/förväntad avkastning på 12%. Kom också ihåg att hyperscalers binder sina rates lång tid framåt. Det garanterar såklart inte att bolag nedströms kommer kunna ta tillräckligt betalt, men fokuserar nu på hyperscalers.
Så två stora fel ger ca $1t enligt författaren i vad man ska förvänta sig i AI ARR 2026, vilket är såklart rätt galet för det blandar ihop massa olika redovisningstekniska saker.
Det är många som klagar på att man inte får explicita revs från hyperscalers "från AI", men det går backa ut förvånansvärt mycket siffror genom att triangulera och kombinera data, något jag inte kommer göra här. Men för att istället säga vad man *bör* jämföra mot faktisk revenue är avskrivningarn. Vad vi kan se idag baserat på Amazon, Alphabet, Microsoft, Meta och Neoclouds är att förväntad avskrivning på CapEx i de bolagens redovisning bör landa någonstans i ett brett intervall runt $200b på 2026E om man extrapolerar första tre kvartalen samt gör några antaganden om bolagens redovisning, hur mycket CapEx som kommit i bruk vid vilken tidpunkt osv. Vilket alltså är istället väldigt nära de $200-220b som @ulf_huse försöker matcha 2026E. De AI ARR på ca $200b som han antar kommer i år är också väldigt mycket off på ett aggregat. Så man ligger egentligen över förväntan idag.
Frågan är såklart om hur det blir i framtiden och där svänger marknaden från månad till månad.
"Plans are useless, planning is indispensible."
Sade en vis man om krig och slagfältet men ack så relevant på börsen. Värdet på arbetet du lägger ner på research kräver inte alltid att varje tes du har ska slå in exakt. Man kan alltid fortsätta optimera hur man allokerar sin tid men det går alltid utvecklas genom ”processen”.
Aktier är som böcker, för att uppskatta en riktigt bra bok måste man ibland varva med att läsa sämre böcker.
Pareto ökar riktkursen för Vitec trots att dom sänker framtida estimat samt marginaler.
Det jag ändå tycker är intressant är att blankningen ändå minskade efter rapporten och förvaltare känns max exponerade.
Några saker jag tror folk inte tänker på när de trycker på köp:
Talking points inför rapporten var mycket kring mekanisk marginalförbättring från förra callen pga konstant personal sekventiellt för $VITEC.
Verkligheten blev istället en marginalminskning på Cash EBIT med -0.4% och inkrementella marginalen blev bara 23.6% under totala.
- Marginaler är i en negativ trend inte positiv, det kostar att behålla konkurrenskraften när många förväntar sig AI-funktionalitet. Man skriver av programvaru-nyttan på 10 år men frågan är om de håller så länge? Om GPU:er ska skrivas av på 3 år varför ska programvara hålla 10 år?
- 25% av bolagets intäkter har negativ real och FX-justerad tillväxt på R12, ca 15% har en längre historik av negativ tillväxt.
- Organisk tillväxt var bara 2.5% justerad (normalisering av Enova), negativ om man justerar för inflation då stor del av denna "tillväxt" är prisjusteringar?
- En materiell del av tillväxten är bolag som är väldigt AI-exponerade, ads, invoice management etc. Och omvänt av de med flat/negativ tillväxt så är största andelen av bolagen de som inte förväntas ha stor AI-exponering
- FCF-marginalen överskattas då en stor del av förvärvad tillväxt behövs för att försvara multiplarna, bolaget skapar därför defacto mindre värde till aktieägarna än vad folk räknar med
- Nya förvärven är dyra och har lägre marginaler än övriga Vitec med låga grader av återkommande intäker
Är ute efter andra argument än dessa negativa och varför ni tycker att bolaget är attraktivt, för att förstå hur ni andra tänker. Gör alltid er egna analys, jag har ingen position i Vitec och jag kan har säkert fel!
Intressant rapport från $STORY utan att ha hunnit djupdyka.
Var rätt mkt off på hur mycket subs man ökade, 47k mot 79k faktiska (!) och missade två stora prisökningar helt, tidigare fyra kvartal har varit relativt nära.
Jag såg några marketing-pushar i flera länder men trodde de kom in sent på kvartalet och därför mestadels skulle tynga. Min ARPU-miss förklaras nästan helt av att jag hade missat två prisökningar.
Landade därför i för låga 976 MSEK i streaming mot 1000 faktiskt (-2.4%).
Bolaget gör mycket troligen mycket rätt men jag tittar på från sidlinjen.
Väldigt kul att läsa Anthropics S1 faktiskt.
Något att ha i bakhuvudet när ni skummar igenom S1 från Anthropic för er som gör det:
- intäkterna är nästan helt proportionella mot användning, kostnader nästan helt fasta då man har leases, stor risk såklart.
Dario's uttalande kring AI är inte egentligen någon nyhet, det har efterfrågats mer hållbar utveckling under flera år nu. Men helgens är idag väsentligt mer reell. Modellerna har faktiskt nått en helt ny nivå än för ett år sedan då det pratades om att sakta ner sist.
En slowdown behöver inte bromsa adoptionen särskilt mycket. Dagens modeller är redan långt före företagens förmåga att implementera dom, billigare compute (genom att modellerna inte utvecklas lika fort) bör driva mer användning under en överskådlig närtid. Efterfrågan på AI-infra kan därför förbli hög även om frontier saktar ner.
Det som däremot är en riktig step-change efter helgen är investeringsviljan. Det är svårare att investera hundratals miljarder om politiska och ideologiska beslut plötsligt kan rita om ROI-kartan. När vi har bolag som neo-clouds där man värderas till 6x ens orderingång flera år framåt, där man har 5x leverage ibland samtidigt, blir det genast tydligt att kraven på ROI kommer kommer behöva ligga allt närmare dagens datum än först om tre år. Det är till föga hjälp att man som Nebius har lyckats få upp priset med 20% på kort tid på 4 år gamla GPU-kluster.
Jag ser det inte heller som en regulatory capture. Anthropic och OpenAI tror jag genuint vill bromsa det trots att de själva riskerar att förlora på det. Jag köper inte alls argumenten att det har med Kina att göra, då Kina om något är svårast att kontrollera här. A\ har redan idag rätt höga marginaler och 60% av all deras compute går till pre/post-training av modeller. Att kunna sakta ner investeringarna i nya modeller skulle öka deras marginaler rejält, men även deras differentiering mot konkurrenter när man inte hela tiden har ett gigantiskt försprång.
A\ och OpenAI är därför de jag genuint tror förlorar på att begränsa utvecklingen idag, åtminstone på kort sikt. Detta är såvida dom inte nu kommer fokusera på att ta andelar av appplikationslagret. Men det är inte mitt huvudscenario.
Jag har hela tiden tyckt att många investerare varit för bearish AI generellt och bara väntat in att korthuset ska rasa. Men just den politiska AI-risken har varit den som aldrig riktigt varit inprisad och jag tycker man ska ha väldigt stor respekt för det.
Saker kan inte växa i exponentiell hastighet utan att något (energi, samhälle, säkerhet, råvaror) går sönder och någonstans här har vi börjat nå gränsen på hur fort det kan gå. Samhället/politik var det som kanske gav vika först?
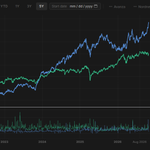
Marknaden är nu dock påväg att springa in i en annan "bubbla" som exemplifieras väl av BVP Emerging Cloud där likaviktade och marknadsvärdesviktade sales-multiplarna är 8x och 31x respektive.


- det är inget som står direkt men om jag lägger pusslet så ser det ut som att "platån" många anmärkt på $70b bygger på "kunder" som destillerat som man slutat räkna med i exit-revs och motsvarar ca 5-7% av $70b?
- inget med S1 men platån var före Opus 5.5 samt under senaste "peaken" för OpenAI's Astra-modell. Borde se stor chans att vi faktiskt får se tillväxt här efter, vilket man också ser på tracking-siter.
- värderingen om $1.5T är på < 20x sales, under Salesforce, Datadog, Cloudflare, Palo Alto, Crowdstrike. 24x FCF om man 3x-ar sales från dagens nivå. Höga värderingar men verkar altjämnt mer som att bubblan ligger hos mjukvara idag och inte AI-bolagen längre....