

分享 Web3 投研 · TG 频道: https://teapawt.org/t.co/Ko38WnsPax
🐼
Joined October 2021
- Tweets741
- Following1.9K
- Followers2.5K
- Likes42K





DeFi 小科普:Permissionless Markets
很多朋友不懂 @MorphoLabs 、@eulerfinance 等协议和 @aave 的区别,在 xUSD 脱锚中遭受损失,做个科普:
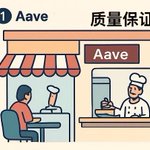
我们以去餐馆吃饭来比喻借贷,那么有存借需求的用户就是食客,借贷协议是餐馆,而「可以存什么、可以借什么」的一个 Market(市场)就是一道菜。
1️⃣ Aave 餐馆
通俗说法:它只卖自己的菜,由利益相关者投票决定菜品是否合格可上市,所以品质有保障。
术语版:Aave 是 Governance Permissioned Markets —— 需经过治理许可的市场。
什么资产可以作抵押物、什么资产可借,具体参数如何,都需官方、专业风险评估方(如 @gauntlet_xyz @chaoslabs )及治理投票共同决定。
这样的设计带来统一的流动性,但如果协议出现坏账,将是全局的(所有用户共同买单)。
2️⃣ Morpho 和 Euler 餐馆(外包)
通俗说法:这里很多菜品外包,第三方借餐馆设施做菜并给餐馆抽水,官方不对这部分菜品质量负责。并且此地不设门禁,谁都可以来此卖菜(部署借贷市场)。
术语版:Morpho 和 Euler 是 Permissionless Markets —— 无需许可的市场。
谁都可以通过二者提供的基础设施无需审核地部署市场。这些部署 Market(市场),管理资金池(Vaults)的角色叫做 Risk Curators,风险策展人。
如果 Risk Curator 风控不到位,引入如 xUSD 的不良资产做抵押物,对应的 Market 可能出现坏账,在该 Market 部署资金的 Vault 则遭受资金损失(如无流动性提现)。
这种架构更模块化,流动性更碎片化,但爆雷的 Market 和 Vault 不会影响其他市场,坏账不共享,风险隔离。
3️⃣ 结论
在 Aave 上存钱有官方、专业的第三方和大户们为风险保驾护航,是一个很好的从众选择,所以大家说「Just use
Aave,只用 Aave 就好了。」
但不代表 Aave 绝对安全,出事了大家一起完蛋。
而即使 Morpho 和 Euler 的代码安全可信赖,在上面存钱还需要找到靠谱的、风控好的 Risk Curator。(目前看做得不错的有 @SteakhouseFi 、@k3_capital 等)
你需要了解自己所处 Market、Vault 背后的资产敞口和 Curator 风控水平。xUSD 让 Euler 和 Morpho 上多了不少坏账,但协议其他市场仍然安全。
4️⃣ 题外话
笔者认为 Permissionless Markets 是 DeFi Lending 的发展大趋势。
Aave 极有可能走向只上架最优质资产的路径,而许多次优资产,长尾资产乃至于垃圾资产,也渴望解放流动性。


从 JLP 到 Neutral:如何在 SOL 上捕获策略收益?@Foresight_News
JLP 能 1 年翻 3 倍,也能 3 月跌 30%。散户怎么对冲风险,让它「只涨不跌」?
本文不公式化罗列数据,仔细讲讲协议底层的玩法。
1️⃣ 从 JLP 到 Neutral
想赚钱,第 1 步往往是找到优质资产。而不夸张的说,即使放眼整个加密世界,JLP 也是数一数二的优质资产。
上线 1 年涨幅达 3 倍,最大回撤为此后 3 月的 30% 回调。表现优异的同时,资金体量超 10 亿美元,容量极大,它是怎么做到的?
JLP 的价格走势,数据:coingecko
JLP 的全称为 Jupiter Perpetual Liquidity Provider Token,即 Jupiter 永续合约流动性提供者代币。持有 JLP,相当于存钱进 Jupiter 做合约交易者的对手盘。
合约交易者盈利,JLP 会亏损,反之亦反。经过无数同类产品反复验证,拉长时间尺度,合约交易者总是亏损的,此为 JLP 的第一种收入。
而 Jupiter 永续合约交易手续费的 75 % 将回到 JLP 中,丰厚的手续费收入让 JLP 年化收入长期保持在 30% 上方,甚至有时达 50% 以上。
JLP 本身由 47% 的 SOL,8 % 的 ETH ,13 % 的 BTC 和 32 % 的 USDC 构成,保持对加密资产的风险敞口。
于是在 SOL 强势的 2024 年,叠加着前两种收益,JLP 涨超 3 倍。而在 SOL 由 295 美元跌破 100 美元的这 3 个月里,由于 JLP 风险敞口有限且有前两种收益缓冲,跌幅为 30 %,SOL 价格回暖后 JLP 已先一步创下新高。
这样看来,JLP 亏损的场景为合约交易员在极端行情下短期获利(但统计学表示他们早晚会亏回去 ...),和加密资产长期价格走弱。
而长期风险似乎只有后者。只要把这部分风险给对冲掉,我们就能获得一个底层为优质资产的高收益策略。
@TradeNeutral 是 @Solana_zh 上的 1 个机构级链上策略对冲基金,它提供了这样一个策略方案:
用户存入 USDC,把 USDC 兑换为 JLP。在借贷协议里抵押 JLP,借出 USDC 再兑换为 JLP。(当 JLP 的年化收益大于借贷利息时即盈利)。
最后使用永续合约(Drift)做空所持有 JLP 对应的加密资产份额(SOL、ETH、BTC)使策略实现风险中性(理论上不会因为价格波动造成亏损)。
该策略的 @Neutraltrade_CN 金库现在 TVL (总锁仓价值)超 1200 万美元,年化收益超 15%,最大回撤基本控制在 2% 以内。
2️⃣ 散户风险与机构优势
那我为什么不自己来执行这个策略,而是交给类似 Neutral 这样的产品呢?自己来还不会被收取手续费(Neutral 对各种策略收取 10 ~ 25% 的 performance 费,从利润中扣除对应比例。)
原因非常简单:散户往往无法对复杂的策略收益做好风险管控。
在执行上述策略的过程中,做空对冲有爆仓风险、资金费率异常风险,借贷杠杆部分有长期利率倒挂造成亏损风险。即使不睡觉盯盘,也不一定有多余资金在突发情况下添加保证金、解开借贷循环。
而机构级别的对冲基金受团队 24 小时监控,对各种系统风险有着丰富的处理经验和预备方案,在风险管控方面确实强过散户一个量级。
收益的前提是本金安全,是相信自己采用 Degen 模式换取最高收益,还是牺牲部分收益换取更安心的风险管控,需要综合个人情况审慎考虑。
3️⃣ 项目概况
说回 Neutral 项目本身。它不是市面上唯一的链上对冲基金,选择介绍它是因为它正与 Solana 中文社区合作推广,有着背书相对靠谱。
其次是它还有正在进行的积分系统,存在发币预期,在赚取策略收益的同时还可以一鱼多吃布局项目空投。(它的积分计算规则为:每 1 美元资产 1 年产生 1 分,相当于存入 365 美元每天 1 分)
Neutral 最早是 Solana Radar 黑客松的获奖项目,现已成长为 TVL 近 3600 万美元,为用户产生近 250 万美元收益的初具规模的新兴协议。
创始人 Rick 和 Jared 是来自高盛和全球前三对冲基金的资深量化交易员。6 月 1 日 Neutral 宣布获得了Cumberland 和一众 Solana 生态项目和参与者的 200 万美元融资。
除了主推的 JLP 中性策略外,Neutral 还有包括 Hyperliquid 资费套利在内的多个收益策略。需要注意的是并非所有策略都是中性风险,标注有 Directional 的策略可能会随市场行情剧烈波动,感兴趣的读者可以自行研究。




SOL 上交易不再被夹?读懂 Jito 新推出的 BAM @Foresight_News
减轻负面 MEV 是 Solana 新路线图的第 1 步。
@jito 于 7 月 21 日发布了 BAM(Block Assembly Marketplace 区块组装市场),试图解决长期困扰区块链生态的交易排序不公与负面 MEV(最大可提取价值)问题,为 @Solana_zh 带来全新交易处理范式。
BAM 追求为 Solana 构建更透明、更可控的交易执行链路,在保持高性能的同时,引入隐私保护、排序可验证性与应用层编程能力,实现高效且公平的链上执行市场。
本文将围绕 BAM 的技术机制、应用场景、生态影响与发展路线展开分析,帮助读者理解这项新基础设施的意义。
1️⃣ 背景:MEV 问题与区块构建改革
在传统区块链中,交易排序通常由区块生产者(如 Solana 的 Leader 节点)决定,使得某些节点可以通过优先打包、重排序甚至夹击交易(即所谓的「抢跑」「前置交易」)来获取利益,即 MEV。这类机制虽被称为「提取价值」,但在实际运行中常对用户和应用造成伤害,降低执行公平性与用户体验。
尤其是在以 CLOB(中心限价订单簿)为基础的链上交易中,排序机制直接影响成交结果,而缺乏透明、可控的排序模型,除伤害用户外,还会影响协议自身的收益能力。
示意图:用户被「三明治攻击」
以太坊生态已通过 PBS(Proposer-Builder Separation)引入区块构建市场,以将排序权从区块提出者分离,而缓解 MEV 问题。在性能导向的 Solana 上,BAM 以更激进、原生的方式,提出一整套从硬件到底层协议兼容的排序市场架构。
2️⃣ 三层架构 + 插件机制
BAM 系统由几大核心组件构成:
- BAM Nodes(调度节点):这是由 Jito 运行的一个 TEE(可信执行环境)专用硬件网络,用于接收并加密处理交易。它们可以在密封状态下筛选并排序交易,同时生成加密证明(attestation),确保交易排序在执行前保持隐私,同时对外可验证。
- BAM Validators(执行验证者):运行更新版 Jito-Solana 客户端的验证者,按 BAM Nodes 的排序执行交易,并生成执行证明。执行过程遵循排序要求,杜绝交易顺序变更。
- Plugins(插件):开发者可构建插件接入 BAM Node 的调度流程,添加定制的排序逻辑。如可优先处理预言机更新、订单撤销、特定用户地址交易等,构建出更符合实际业务逻辑的排序方式。
交易的整个流程如下:
1. 用户或应用将交易发送至 BAM Node;
2. BAM Node 在 TEE 中对交易排序并生成排序证明,并可以通过插件机制插入额外交易,如 Just-In-Time 的预言机数据更新。在排序完成后,BAM Node 对该排序生成加密证明,并将排序后的交易包提交给当前的 Leader;
3. 当前 Leader 节点按排序执行交易,将执行过程返回 BAM Node,确认执行顺序与指令一致,同时生成执行证明。
4. 所有由 BAM Node 和 Validator 生成的证明均会发布至链上,构建一条完整的可审计轨迹,任何第三方均可校验排序是否被篡改或跳过,从而实现交易执行的可追责性。
这一完整流程的亮点在于:在不改变 Solana 核心共识机制的前提下,引入排序市场、隐私处理与链上验证三要素,增强网络的公平性与可编程性。
3️⃣功能与应用
BAM 不只是交易排序优化,更是打开了一整套全新用例:
- 预言机 Just-In-Time 更新:如 Pyth 需维护上千个价格源。通过插件,Pyth 可在用户交易所在的同一区块中插入价格更新,避免使用陈旧数据,提升交易准确性并降低清算风险。
- 高频撤单支持:类比传统金融中高频做市商,BAM 支持优先处理撤销订单类交易,有效提升订单簿 DEX 的执行效率与流动性,而不必担心网络被撤单「刷屏」。
- 自定义排序逻辑:DEX、NFT 平台、永续合约协议等都可以定义自己的交易优先级,构建更贴合业务需求的执行模型。
这些功能不仅优化用户体验,也为机构级交易者提供符合合规与执行保障需求的交易环境,可能成为 Solana 进一步引入机构资本的关键抓手。
4️⃣ Jito 的角色与经济模型
BAM 的推出也意味着 Jito DAO 在 Solana MEV 基础设施中的角色进一步巩固。根据 Jito 公告,未来包括 BAM 与 Jito Block Engine 所产生的所有协议费用都将流入 Jito DAO 国库。
此外,插件的使用与部署将带来全新的价值捕获模式:开发者可从使用者收取 Plugin Fee,而 BAM Node 与 Validator 则可通过排序服务与执行获得分润。
Jito Labs 将继续负责 BAM 的技术维护,而治理权则逐步转向 DAO 社区,确保技术中立性与去中心化发展。
5️⃣ 路线图与生态合作伙伴
BAM 的推广将分阶段展开:
- 启动阶段:由 Jito Labs 自营 BAM Node,早期合作验证者包括 Triton One、SOL Strategies、Figment、Helius 等;
- 扩展阶段:开放第三方 BAM Node Operator 接入,目标覆盖 Solana 网络 30% 以上的质押权益;
- 开源与加速阶段:开放源码,赋能更多开发者快速部署插件,实现去中心化交易构建的完全落地。
目前首批合作应用包括 Drift、Pyth、DFlow 等 Solana 生态核心协议,未来将有更多 DeFi、预言机、交易基础设施类项目接入。
6️⃣ BAM 的潜力与挑战
BAM 为 Solana 带来的,不仅是性能提升或公平性改进,而是将「排序权」从协议层开放给开发者与用户的转变。它使得链上交易环境更接近传统金融市场所需的确定性、隐私性与可追责性,为构建 DeFi 2.0 提供了基础设施支撑。
当然,BAM 的推行也伴随一定挑战,例如 TEE 安全性的依赖、排序插件的设计复杂性,以及网络去中心化程度如何平衡等,仍需在后续发展中持续检验。
未来,BAM 是否能真正「让 Solana 赢」,我们且行且看。
#Solana #Jito #MEV


之前买 Sui 游戏机 @SuiPlay 的现在收到邮件让配置 Playtron 钱包,可以管理收到的空投资产了,可以领取 @ Play 子域名
目前钱包里代币价值上百美元,持有的 NFT 可以兑换 @Walrus_CN 、@doubleup_app 、@DeLoreanlabs 空投
后续大概率有 @PLAYTR0N $PLAY 空投


Sui 联创 CEO 又提及了 @SuiPlay 🎮游戏机,它是什么配置、有何特殊?
更重要的是,它值得买吗?
foresightnews.pro/article/de…


散户困局:难以参与的稳定币生意 @Foresight_News
赚钱的不想上市,上市的未必分钱。「利润」其实与散户无关。
赌场抽水 —— 交易所;不付利息的银行 —— 稳定币。类比未必恰当,却足以体现加密行业最火热的两个赛道的生意模式有多暴利。
交易所领域竞争激烈,结构性机会难寻,而针对稳定币的新一轮炒作似乎才刚刚开始:
- USDC 发行商 @Circle 成为稳定币上市第一股,受资本追捧,首日收盘价达 IPO 定价的 3 倍,市值超 200 亿美元。
- 背后有着 Tether 影子的稳定币支付链 @PlasmaFDN 5 亿美元募资在几分钟内结束,甚至有人为存入超 1000 万美元愿意支付上万美元的 ETH 网络费用。
稳定币,稳定币,为何都说它是好生意?即使是,散户又是否能参与?
本文旨在简析当下主流稳定币运营模式和盈利水平,指出「赚钱的不想上市,上市的未必分钱」的现状和散户投资该赛道所面临的困境,并探索潜在解法。
1️⃣ 稳定币是好生意吗?
先说结论,稳定币是不是好生意取决于不同的玩家。目前来看,最赚钱的玩家是泰达币 USDt 的发行商 Tether。
用「不付利息的银行」来类比所有稳定币实际上并不恰当,行业有 sUSDe、sUSDS、sfrxUSD、scrvUSD 等生息稳定币,收益回到储户。
但就具体玩家 Tether 来看,它却比「不付利息的银行」更过分 —— 不仅不支付利息,赎回 USDt 为美元(取钱)甚至还要交 0.1 % 的赎回费用,赎回费上限 1000 美元。
不同于银行,稳定币的收益来源也五花八门。
银行的主要收入是将资金借出给贷款者,赚放贷利息和向储户支付存款利息的息差。如果贷款者无力还款,还可能出现坏账损失。
Tether 这样的主流稳定币发行商则通过将法币现金购买为美国短期国债(T-Bills)获取无风险收益,排除了坏账风险,是比「不付利息的银行」更优越的盈利模型。
而 Ethena 这样的稳定币协议则更像一个复杂的资金管理平台,主要通过加密资产的现货质押和永续合约对冲套取的资金费率作为盈利,风险相应提高。
Curve、Sky、Aave 等协议推出的稳定币则主要通过借贷利息获利,同样有相应风险。
而部分或全部利息回到储户的生息稳定币固然有利于存入资金的用户,却降低了其背后商业模式的利润。
这样看来,只进不出,低风险的 Tether 完全是「躺着赚钱」。如上图,Tether 2024 年利润为 130 亿美元,超过摩根士丹利和高盛等金融巨头,而其 100 名的员工数量更是只有后者的几百分之一,体现出极高的人效比。
拥有相似利润水准的加密交易所币安拥有超过 5000 名的全球员工,在人效比上同样落后。CZ 也在 X 上承认币安和 Tether 比起来 「far less efficient(效率低很多)」。
teapawt.org/cz_binance/status/1931…
究其原因,是因为 @tether 只需集中精力运营其最核心、利润最丰厚的 USDt 业务,同时 USDt 自身具有先行者效应和网络效应,市场对其的需求持续扩大,在不付出太多营销精力的情况下就能自然扩张。
而加密交易所则业务繁杂、竞争激烈,需要上新币、维护客户、进行营销活动等,消耗大量的人力和资金成本。
Tether 的 USDt 真是好生意。Circle 是稳定币赛道的「2 号玩家」,旗下 USDC 如今市值超 600 亿美元,达 Tether USDt 的近 40%,应该也是一个「印钞机」吧?
答案却是否定的,至少暂时是否定的。
根据 Circle 的财报,其 2024 年的净利润仅为 1.55 亿美元(Tether 是上百亿美元)。这是因为 Circle 有着超 10 亿美元的分销成本,多数的毛利分给了 Coinbase 和币安等合作方以推广 USDC 的采用。
例如在 @coinbase 交易所里的 USDC 产生的利润全归 Coinbase 所有(Coinbase 将收益作为利息分发给了用户),Coinbase 还能得到交易所之外 USDC 所产生利润的一半。
而面对竞争对手们(无论是不在合规层面与 USDC 竞争的 USDt 或是同样寻求合规的 PYUSD、FDUSD 等)的挤压,为了维持采用的优势,Circle 的分销成本恐怕会长期居高不下。
总结来看,Circle 是一个潜力满满,但当下还在激烈的竞争环境中挣扎,未能落实盈利的生意。
2️⃣ 散户的困境
从上文不难看出,Tether 这个稳定币赛道的「头号玩家」无疑是非常值得投资的生意,但现状却是散户根本无法得到敞口。
Tether 的首席执行官 Paolo Ardoino 在 X 转推「如果 Tether 上市,公司市值将达到 5150 亿美元, 超越 Costco 和可口可乐成为世界第 19 大公司」并评论「我们暂时没有 IPO 计划。」
以 Tether 的盈利水准,完全没有必要引入外部资金。如果你获得了澳门赌场的独家经营权,你恐怕也只会想要自己独立运营,而不是拉人合伙。
所以说,稳定币赛道里,最赚钱的不想上市。
那散户要不要考虑投资已上市的「2 号玩家」Circle 呢?
很少有投资者能够以约 30 美元的 IPO 定价买到 $CRCL,摆在大多数散户面前的,其实是开盘就以 1 亿美元净利润的基本面冲上百亿市值,市盈率超 100 的 CRCL。
买入如此高市盈率的股票通常是在「博未来」,具有相当的风险。
而且,作为一家高市盈率,正处高速发展阶段的「互联网科技公司」,长期不分红才是常态。做它的股东,并不能「躺着赚钱」。
赚钱的不想上市,上市的未必分钱,「利润」其实与散户们无关。面对暴利的赛道却难有敞口,这是散户的困境。
3️⃣ Usual 的尝试
散户需要的,可能是 @usualmoney 模式。
Usual 是一个备受争议的稳定币协议,曾因为 USD0++ 「脱锚」造成大量用户亏损,严重破坏了社区对项目方的信任。但 Usual 协议本身的机制设计却是有亮点的,它在分配机制、代币经济学的设计上做出了有价值的尝试。
Usual 发行的稳定币叫 USD0,每 1 个 USD0 的背后都有价值 1 美元的 RWA (Real World Assets 真实世界资产)作保证。
这里的 RWA 其实是 USYC、M 等收益来自美国短期国债(T-Bills)的生息稳定币,由 @Hashnote_Labs 等有牌照的合规 RWA 发行商发行。
简单持有 USD0 并不会产生任何利息,底层 RWA 资产的国债收益则被协议捕获了。类似 Tether,这是好生意。
但 Usual 毕竟不是 Tether。USDt 有先行者效应以及网络效应,形成真实用例支撑需求 —— 在交易所内交易、充当影子美元在东南亚、非洲等地作支付媒介等等,大家自愿持有 USDt。但大家凭什么持有没有利息的 USD0 呢?
Usual 生态的另一角色 USD0++ 便派上用场。USD0++ 的正确名称是流动性增强版国债券 ,但它代码中却带有 USD,容易被误解为一种稳定币。
用户可以将 USD0 质押为 USD0++,每 1 个 USD0++ 能在 4 年后(即 2028 年)到期赎回为 1 个 USD0。
不难理解,在 4 年到期前,1 USD0++ 的价值应是小于 1 USD0 的,并随着时间的推移逐渐接近。
这就是国债券的模式,我以 100 元买入面额 110 的 1 年期国债,到期时兑换国债得到 110 元,则买入时锁定了 10% 的年化收益。同样,国债券在越接近其赎回期限时越接近其票面价值。
而 Usual 在协议高速发展期时,以 1:1 的比例兑换 USD0 和 USD0++,有意无意的加深了 USD0++ 是一种稳定币的误解,对后续 USD0++「脱锚」造成的伤害负直接责任。不是稳定币自然谈不上「脱锚」,但持有者确实亏损了。
质押 USD0 得到 USD0++ ,用户上缴了该资金未来 4 年的收益。所以用户为什么要这样做呢?
Usual 为 USD0++ 提供高于正常国债收益的 USUAL 代币作为「增强收益」,此前在币价高位时年化超 100%,目前仍在 10% 左右。
这需要 USUAL 代币有价值,USUAL 代币又有何赋能呢?
被协议捕获的 USD0 底层国债收益,将每周按比例分发给 USUAL 质押者(USUALx 持有者),而 USUAL 质押者也能获得 USUAL 代币排放。
目前 Usual 的 TVL(总锁仓价值)约为 6.3 亿美元,每周分配约 52 万枚 USD0 给 USUAL 质押者(约 50% APY)。
简而言之,如果没有 Usual 协议,我拿着美元购买国债,得到国债收益;而有了 Usual 协议,我持有 USD0,底层的美元去买了国债,但没利息。质押 USD0 为 USD0++ 能得到 USUAL 代币,质押 USUAL 得到底层的国债利息。
USUAL 代币的价值源于储户资金的收益权,这是一个完全围绕着 TVL 运转的「自己挖自己」的飞轮游戏。
理论上,如果 TVL 上升,每周利润分红变多带动 USUAL 币价上升,带来更高的 USD0++ 收益吸引更高的 TVL。但飞轮也可能反向 —— 币价下跌导致 USD0++ 收益下降,TVL 减少导致 USUAL 代币分红减少引发币价进一步下跌。
这样的模式高度依靠代币排放来维系。90% 的 USUAL 代币将在 4 年的时间里通过空投和作为 USD0++ 代币的收益释放。剩下 10% 的代币总量由团队和投资者拥有。
那等代币释放完了怎么办?4 年后 USD0++ 全部到期,不需要 USUAL 代币继续排放。
Usual 团队需要做的是在这监管环境良好、竞争对手尚未完全入场的 4 年窗口期为 USD0 建立真实用例,并且利用代币激励的玩法转动飞轮,积累起可观的 TVL 优势和网络效应。4 年后的 Usual 回归到 Tether 的模式,不同的是,它的利润分配给 USUAL 代币的质押者。
这其实是一个长达 4 年的筹码派发期。
这样的探索有何优势?为什么说散户需要的可能是 Usual 模式?
Usual 通过 USUAL 代币让散户有了获得 Tether 模式利润敞口的可能。存钱、质押、买卖就能得到的 USUAL 代币降低了 Tether 模式稳定币背后收益权的投资门槛。
代币飞轮的玩法让散户有机会低成本得到筹码 —— 在较低 TVL 时获得的 USUAL 代币可能在协议成长后大幅升值。
而若选择「自己挖自己」玩法,只存资金,不买入 USUAL 代币,最差的结果也就是损失利息。
在头部玩家赚钱如印钞的稳定币赛道里,散户是否能分一杯羹?还是这块肥肉最终仍会落到华尔街等巨头集团们的手中?我们将有幸在接下来的几年里共同见证。
披露:本人持有并质押了 USUAL 代币。

ALT Circle 股票 CRCL 价格

ALT 部分公司的净利润与员工数

ALT Circle 财报表格

ALT Usual 生态的代币收益

