

Graduando em economia metido a futuro pesquisador do FMI. Entusiasta de estatística e econometria. Não respondo conta fake. Escritor no @Econo_Critica
Joined April 2024
- Tweets3K
- Following614
- Followers1.7K
- Likes7.2K




peternomics retweeted

A missão do BC é garantir inflação baixa e uma boa regulação do sistema bancário. No nosso contexto latino-americano, o BCB faz isso muito bem. Nos deu 30+ anos de inflação sob controle, pegou escândalos como o do Master antes de virar uma bomba para o sistema e ainda inovações como o Pix.
Mas mesmo que o nosso BC não fosse tão bom quanto é, o principio da autonomia deveria ser defendido. Imagina alguém falando “a autonomia do judiciário não deu certo e precisa ser revista” por causa dos escândalos do STF…
Um judiciário que só atende os interesses do presidente no poder seria ainda pior. A mesma coisa ocorre com o BC, que frequentemente tem que tomar atitudes que não interessam aos políticos para defender os interesses do país.

peternomics retweeted

Tem pautas que é melhor a gente assumir que não entende, né? Sei lá... só uma dica. difícil essa semana para os economistas.


peternomics retweeted

Eu fico muito decepcionado com como o campo progressista se recusa a ver evidências tão triviais científicas
Muito frustrante isso ver isso sendo pautado...
A literatura e as melhores experiencias falam que um banco central independente é melhor.
Porque isso? O deputado encontrou algum contrafactual?
peternomics retweeted

Esse fio aqui tem problemas metodológicos sérios, os quais um economista preocupado com inferência adequada seria bem "chato" justamente porque se ignorados podem levar a conclusões incorretas.

peternomics retweeted

Sempre houve negacionismo economico.
1. Auditoria cidada da divida publica (dizendo que metade do orcamento era pagamento de servico da divida pra defender que nao precisaria cortar gasto primario)
2. Deficit da previdencia (manobras contabeis para dizer que a previdencia brasileira era superavitaria a partir de uma interpretacao esquisita da lei tributaria)
3. O debate sobre separar inflacao entre oferta e demanda para defender um banco central mais leniente com a inflacao eh praticamente atemporal e universal (muito embora o proprio livro texto defenda respostas pesando inflacao>crescimento por parte do banco central em 99% dos casos)
Debater com economista que age meramente como articulador de governo eh sempre muito dificil. Dados sao selecionados para servir o que o governo quiser fazer, riscos sao subdimensionados (quando nao completamente ignorados). O Brasil nao eh um caso especial disso, mas eh um em que a demora em fazer o que eh certo custa muito mais caro para o cidadao.

peternomics retweeted

Muito legal lembrar disso, Jones
Olha como a tendência foi de queda nesse período, mesmo com BC malvadão na mão do banqueiro Henrique Meirelles
Hmmmm, será que obter superávits primários consistentes permite uma redução do juro real de equilibrio no longo prazo?


Oi amigo. O Brasil registrou superávit primário de 2003 a 2010. O sonho do “equilíbrio das contas públicas”. Tu sabe quanto era a taxa selic, né? Me diz porque a taxa de juros seguia nas alturas, chegando a quase 20% no pico.
Readers added context they thought people might want to know
O Brasil teve superávit primário até 2013, não apenas 2003-2010. Nesse período a Selic caiu de ~23% para 8%, conforme dados do Banco Central.
votoporideias.com.br/indicadores/re…
valorfinal.com.br/custo-de-vida/…
www2.camara.leg.br/orcamento-da-u…
estatisticageral.com.br/artigo/taxa-se…
peternomics retweeted

🇧🇷🇯🇵 Japão deseja fechar acordo de minerais críticos com o Brasil, oferecendo transferência de tecnologia para refinamento e industrialização da cadeia de terras raras. Tóquio busca diversificar parcerias econômicas e diminuir sua dependência da China e dos EUA.

peternomics retweeted

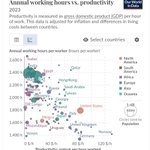
Quer estado de bem-estar da Suécia, complexo militar da Rússia, consumo dos EUA, juros da Suíça, investimento da China e indústria da Coreia.
Mas tudo isso com a poupança da Geórgia, PIB Per Capita da Armênia e produção por hora trabalhada de Cuba (que é afetada pelo embargo).

peternomics retweeted

Mapa com a difusão das fugas em massa de escravizados em São Paulo entre 1886 e maio de 1888, com as rotas documentadas. Um dos resultados dos novos bancos de dados apresentados em seminário na FEA na quinta-feira, dia 12/11.

peternomics retweeted

Quais os limites do equilíbrio geral na economia monetária?
O equilíbrio geral walrasiano precisa que a moeda exista e funcione, pois é ela que serve para determinar preços nominais e como meio de troca. Porém, ao mesmo tempo, ele precisa que ninguém jamais a deseje, porque qualquer demanda por moeda por si mesma abre a possibilidade de um excesso geral de mercadorias e o modelo não admite essa possibilidade.
Contudo, o que acontece com a restrição orçamentária de um indivíduo quando ele pode vender sem comprar, isto é, receber dinheiro e guardá-lo? A resposta leva a dois resultados que quebram com a tradição walrasiana. O primeiro é que um excesso de oferta de bens é a mesma coisa que um excesso de demanda por moeda. O segundo é que a dicotomia clássica entre o setor real e o setor monetário é logicamente inconsistente.
O texto é a segunda parte do primeiro capítulo do manual complementar de economia monetária que estou escrevendo. Espero que gostem e todo feedback é bem-vindo, podem colocar nos comentários ou ir no meu privado.
edwardknings.substack.com/p/…
#Economia #Economía #Econtwitter #Money #FinTwitt #Economics #monetaryPolicy #moneyview


Um dia... quem sabe um dia, São Paulo fará com a Marginal Pinheiros (ou qualquer outro rio) o que foi feito em Seoul


peternomics retweeted

meus 2 centavos: o "problema" do pé-de-meia é que ele parece só resolver o que ele se propõe a fazer
parece até engraçado ou estranho falar dessa forma, mas é isso: um programa que se propõe a combater a evasão escolar e realmente consegue fazer isso, mas acho que existe uma ++

peternomics retweeted
Com todo respeito ao MADE, os resultados não evidenciam nada
O IC é gigantesco, não é nem algo que assim, ah inclui o zero por pouco, esse contrafactual literalmente diz "qualquer coisa" e concluir o que vocês estão concluindo é uma temeridade


peternomics retweeted
Sou servidor da área de saúde.
Não é correto vincular praticamente tudo à arrecadação. Até receita não recorrente muitas vezes é empenhada pra despesa obrigatória, reforçando o caráter pró-cíclico das contas públicas.
Daí quando a crise chega não tem dinheiro pra pagar.
peternomics retweeted

"A estratégia prevê alterações nas regras de cálculo dos pisos constitucionais de saúde e educação [...]"
Tem se desenhado um cenário amargo para o próximo ano para o Lula.
Baixo crescimento, inflação alta, juros altos, e austeridade para o povo.
Perigoso e irresponsável.

Governo Lula negocia com Congresso ajuste fiscal de até R$ 80 bilhões em 2027
brasil247.com/economia/gover…

peternomics retweeted

Negar a fala do Galípolo = negacionista das melhores evidências econômicas que temos, mesmo nível de ser antivax e anti RD.

Economia - O presidente do Banco Central (BC), Gabriel Galípolo, afirmou nesta terça-feira (10) que os juros cobrados para prazos mais longos no Brasil também são influenciados pela credibilidade do país.
Segundo ele, além da capacidade de fazer reformas e estabelecer regras, investidores levam em conta o risco de choques que provoquem uma forte desvalorização do real, com efeitos que podem se estender “por muitos anos”.
A declaração foi feita em um evento promovido pela Associação Brasileira de Câmbio (Abracam), em São Paulo.
💬 "Entre as discussões que a gente faz relativas às taxas de juros mais estruturais e longas no Brasil, pode ser que uma das questões que existam ali também é uma percepção de risco... que talvez esteja relacionada com uma questão de credibilidade, a choques cambiais que decorrem de eventos de perda de credibilidade", afirmou.
Galípolo explicou que uma desvalorização do real pode reduzir o retorno dos investidores que compram títulos da dívida pública brasileira, mesmo que esses papéis sejam emitidos predominantemente em moeda nacional. Assim, segundo o presidente do BC, a emissão de títulos em moeda nacional, que é uma vantagem para o governo, representa um risco para quem empresta dinheiro ao país.
Galípolo também afirmou que períodos curtos de estabilidade não são suficientes para reduzir a percepção de risco provocada por choques anteriores. Segundo ele, os investidores precisam observar um intervalo prolongado sem grandes turbulências para que essa percepção diminua.
O presidente do BC não citou diretamente exemplos recentes nem fez referências ao atual governo.
Saiba mais no #g1.
#gabrielgalípolo #bancocentral #g1economia #juros #notícias