

Serwis ogłoszeniowy z najnowocześniejszą platformą nieruchomości w Polsce | Wskaźnik Inflacji Mieszkaniowej | Indeks Nastrojów Deweloperów | https://teapawt.org/t.co/DdQfh6sy6S
Polska
Joined July 2013
- Tweets2.6K
- Following76
- Followers394
- Likes634




📢Jest odpowiedź na głośny problem (nowy projekt ustawy). A kto pomógł ten problem nagłośnić? Między innymi my.
📰W miniony poniedziałek na łamach Rzeczpospolitej ukazał się artykuł "Przez decyzję ws. 800+ Polacy stracą nawet kilkanaście m². Mieszkania na kredyt będą mniejsze". Ze wspomnianego artykułu pochodzi poniższy wykres, którego źródłem są nasze obliczenia.
🎙️Zmiany polityki banków dot. wliczania 800+ w ramach zdolności kredytowej skomentowała w Rzeczpospolitej nasza ekspertka @PalusEwa.
💡Ewa Palus zaznaczyła, że nie każda rodzina odnotuje spadek zdolności kredytowej w takim samym stopniu. "Pieniądze ze sprzedaży mniejszego lokalu rodziny często przeznaczają na zakup większego, dzięki czemu mogą dysponować większym wkładem własnym. Wyłączenie 800+ z liczenia zdolności kredytowej nie będzie więc dla nich tak dotkliwe. Wiele zależy jednak od dochodów, liczby i wieku dzieci oraz oczywiście polityki konkretnego banku".
🤔Ciekawe jak potoczy się dalsza dyskusja dotycząca świadczenia 800+ i zdolności kredytowej. Warto odnotować, że projekt ustawy dotyczy wliczania większej liczby regularnych świadczeń niż samo 800+. Jedno wydaje się pewne: polityka banków powinna być konsekwentna i jednolita. Obecnie niestety nie jest.
➡️W komentarzu link do artykułu z Rzeczpospolitej, w którym wypowiada się też m.in. @Bontal.
#nieruchomości #kredyty #mieszkania #banki


Sprawiedliwość społeczna nie może kończyć się na progu banku!🏛️
Dziś wspólnie z prof. @CzarnekP przedstawiliśmy przygotowany przeze mnie projekt nowelizacji Prawa bankowego.
🔍Wszystko zaczęło się od analizy sytuacji związanej z zaprzestaniem wliczania świadczenia 800+ do zdolności kredytowej. Szybko jednak okazało się, że problem jest znacznie szerszy i dotyczy wielu innych świadczeń, z których korzystają polskie rodziny.
👨👩👧👦Obecne praktyki bankowe prowadzą do nierównego traktowania rodzin z dziećmi, samotnych rodziców oraz rodzin, w których są osoby z niepełnosprawnościami. Regularne świadczenia, takie jak 800+, alimenty, świadczenia pielęgnacyjne czy wspierające, są przez większość banków całkowicie pomijane przy ocenie zdolności kredytowej.
Co więcej, jedne banki uwzględniają określone świadczenia, a inne zupełnie je ignorują. W rezultacie ta sama rodzina, z tymi samymi dochodami i wydatkami, może być oceniana w diametralnie różny sposób.
To niesprawiedliwe społecznie, nieracjonalne i oderwane od rzeczywistej sytuacji ekonomicznej polskich rodzin!
✍️Stąd projekt ustawy, który zobowiązuje banki do uwzględniania regularnych świadczeń pieniężnych przy ocenie zdolności kredytowej, zgodnie z ich rzeczywistym wpływem na domowy budżet. Chcemy, aby decyzje kredytowe opierały się na obiektywnych, przejrzystych i sprawiedliwych zasadach.
🏠Ma to szczególne znaczenie dla rodzin starających się o kredyt na własne mieszkanie lub dom. Nie można z jednej strony uwzględniać kosztów utrzymania dzieci, a z drugiej ignorować pieniędzy, które rodziny regularnie otrzymują właśnie na ich utrzymanie!
Ten projekt jest dla mnie osobiście niezwykle ważny.
🤝Sprawiedliwość społeczna, solidaryzm społeczny i troska o rodzinę – to właśnie wartości, które zdecydowały o moim zaangażowaniu w @pisorgpl.
I właśnie o te wartości chodzi w tym projekcie ustawy.
🏡O państwo, które dostrzega rzeczywistą sytuację polskich rodzin, sprawiedliwe zasady, by wsparcie przyznawane rodzinom nie było ignorowane wtedy, gdy starają się one zapewnić sobie i swoim dzieciom dach nad głową.
Link do wspomnianego artykułu z @rzeczpospolita: rp.pl/nieruchomosci-mieszkan…

4
93
Tabelaofert retweeted
"mieszkania mogą być tam, gdzie coraz mniej osób chce lub może mieszkać, a brakuje ich tam, gdzie są praca, uczelnie, usługi i ludzie chcący się osiedlić" -> Wypisz, wymaluj sytuacja u zachodniego sąsiada. W Berlinie jest wiadomo co, a 120 kilometrów dalej w Saksonii-Anhalt wysoki udział pustostanów i niskie ceny. Typowa cena w Magdeburgu (rynek wtórny) to około 1500 euro/mkw. Berlin - 4900 euro/mkw.

Tabelaofert retweeted

Zwrot kaucji za wynajem mieszkania jest jednym z najczęstszych sporów między wynajmującym a najemcą. Właściciel mieszkania zażądał 14 tys. zł kary dla lokatorów mieszkania za czasowy brak ubezpieczenia OC psów i zatrzymał wpłaconą kaucję 👇
biznes.interia.pl/nieruchomo…

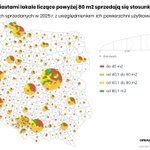
📏54,4 mkw. - tyle wg. GUS miało przeciętne polskie mieszkanie kupione w 2025 r. (nowe - 55,6 mkw., używane - 53,6 mkw.). Ale średnia nam wielu rzeczy nie mówi.
🧜♀️Ciekawym przykładem jest Warszawa, która miała dość wysoki udział w sprzedaży lokali do 40 mkw. (patrz poniższa mapa). Stołeczną średnią (do poziomu ok. 54 mkw.) podciągnął segment największych lokali.
👀To nie wszystko, co można zobaczyć na poniższym kartodiagramie. Pokazuje on liczbę lokali mieszkalnych sprzedanych w 2025 r. z uwzględnieniem ich powierzchni użytkowej.
🔎Spójrzmy na podwarszawskie powiaty, gdzie stosunkowo często sprzedają się lokale mieszkalne liczące ponad 80 mkw. (nowe i używane). Przykładowo w pow. legionowskim stanowiły one aż 37% rynku (2025 r.), a w stolicy - 11%.
🏙️Zakup większego mieszkania pod dużym miastem - ten trend jest widoczny także np. w okolicach Krakowa, Poznania, Wrocławia, Gdańska i Szczecina.
🏘️Uwaga: poniższa mapa nie obejmuje domów. Mogły się na niej natomiast znaleźć lokale z budynków jednorodzinnych dwulokalowych.
⚠️Warto jeszcze zwrócić uwagę m.in. na udział rynkowy przedziału do 40 mkw. w Łodzi. #nieruchomości #Polska #mieszkania #Warszawa

🐶14 000 zł kary dla lokatorów mieszkania za brak ubezpieczenia OC ... psów? Obiecywaliśmy wrzucanie ciekawych wyroków sądowych (prócz np. map i wykresów). Oto przykład.
⁉️O co chodzi w sprawie z Torunia? Wynajmujący wyrazili zgodę na trzymanie w lokalu psów, ale z zobowiązaniem najemców do posiadania polisy OC właściciela zwierzęcia na min. 50 000 zł (celem zabezpieczenia ewentualnych szkód).
💰A skąd roszczenie o 14 000 zł? Psy były dwa ("pies L." i "pies W" jak mówi uzasadnienie wyroku), a za każdy miesiąc braku OC umowa najmu przewidywała 2000 zł kary. Z drugiej strony było roszczenie najemców o zwrot zatrzymanej przez właścicieli kaucji (4300 zł). To właśnie najemcy wnieśli pozew do sądu.
🧑⚖️Co orzekł sąd? Najemcy mieli powody do zadowolenia, bo udało im się wybronić od zarzutu związanego z brakiem OC dot. psów (zwierzęta w spornym okresie nie przebywały w lokalu). Sąd potwierdził, że kara umowna za brak OC (2000 zł miesięcznie na 1🐕) była rażąco wygórowana.
💸Rezultat: na rzecz najemców zasadzono zwrot kaucji z odsetkami. Właściciele mieszkania nie uzasadnili odpowiednio innych roszczeń (o uszkodzenia i niedopłatę kosztów eksploatacji). W kwestii rozliczenia kosztów, właściciele słabo się przygotowali do procesu.
📅Oczywiście, my mocno streściliśmy ten spór. Warto zwrócić uwagę, że wyrok w I instancji zapadł szybko jak na polskie warunki (8 miesięcy od pozwu).
🤔Czy jako najemcy lub wynajmujący spotkaliście się już z podobnym rozwiązaniem, czyli karą umowną za brak OC dotyczącego szkód wyrządzonych przez zwierzę? #nieruchomości #najem #prawo #psy #ubezpieczenia

Tabelaofert retweeted
Już 3 - 4 lata temu była mowa o tym, że w Hiszpanii szybko przybywa gospodarstw domowych, a skala nowego budownictwa jest nadal mała. Wiadomo, że presja narastała w atrakcyjnych częściach kraju (okolice Madrytu i wybrzeże śródziemnomorskie). Galicyjskich wyludnionych wiosek imigranci nie chcą zasiedlać😏 Podobnie jak np. prowincji Teruel, gdzie też są rekordy pustostanów.

🏘️Aż 75% - tylu Polaków mieszka we własnościowym lokum bez kredytu. Dlaczego? W tle początek III RP, a nawet ... Gierek z Gomułką.
🔼Udział osób mieszkających w lokum bez kredytu zwiększają czynniki specyficzne dla Polski, ale nie wszystkie są pozytywne (przykład: gniazdownictwo).
❓Jakie są czynniki kształtujące wynik Polski na poniższym wykresie? Oto przykłady:
✅wykup dużej liczby mieszkań zakładowych, komunalnych i spółdzielczych za ułamek własności po 1989 r. - cokolwiek by o nim nie mówić, wpłynął na analizowane statystyki
✅bardzo wysokie oprocentowanie kredytów z lat 90., które hamowało rynek hipoteczny
✅stosunkowo duża liczba tzw. gniazdowników, czyli dorosłych mieszkających z rodzicami
✅niechęć do zaciągania kredytów w konserwatywnych finansowo częściach kraju
✅przeznaczenie na cele mieszkaniowe dużej części oszczędności wypracowanych w czasie emigracji zarobkowej
✅duży udział prywatnych właścicieli gruntów rolnych, czyli rezultat braku powojennej kolektywizacji rolnictwa na wielką skalę - pieniądze ze sprzedaży działek rolnych finansowały potrzeby mieszkaniowe (zakup lokali/domów i budowę domów), a własny grunt obniżał koszt budowy domu
🤔Czy można wskazać inne czynniki? Zapewne tak. Pamiętajmy, że nie tylko w latach 90. polskie kredyty hipoteczne były stosunkowo drogie na tle innych państw Europy. Zresztą nadal są drogie (2/3 wynik w UE od końca).
‼️Musimy też pamiętać, że Polska to kraj mocno niejednolity mieszkaniowo. Przykład: odsetek osób mieszkających w lokum obciążonym hipoteką jest większy na terenie dużych miast i pobliskich gmin.
❓Przychodzą Wam do głowy inne "antyhipoteczne" czynniki niż powyższe?
🖊️Jeszcze dopisek - mamy ciekawe dane o tym, kto mieszka w lokum własnościowym (z kredytem/bez kredytu) lub wynajmuje. Trzeba było głębiej pogrzebać w bazie danych Eurostatu. Niebawem pokażemy🙂
#nieruchomości #Polska #kredyty #demografia

Tabelaofert retweeted
Zamiast się poważniej zająć problemem przewlekłej eksmisji na normalnej ścieżce, stworzono dwie ścieżki alternatywne (najem okazjonalny oraz insytucjonalny). A propos przewlekłej eksmisji na normalnej ścieżce: według informacji Ministerstwa Sprawiedliwości, w 2025 r. sprawy cywilne procesowe z repertorium "C" (m.in. o opróżnienie mieszkania i roszczenia z umowy najmu) w pierwszej instancji trwały średnio 14,8 miesiąca. Sytuacja zatem pogorszyła się w stosunku do porównywalnych wyników z 2023 r. (11,3 miesiąca w I instancji) oraz 2024 r. (12,9 miesiąca).
🟢Polska powiatowa skąpana w zieleni, ale różowo tam nie jest. Wyjaśniamy dlaczego.
🏙️Dane GUS z 2025 r. wskazują, że w 70 powiatach średnia cena kupionego lokalu mieszkalnego nie przekroczyła 250 000 zł. W tej grupie znajdziemy 3 miasta na prawach powiatu: Bytom, Wałbrzych i Jastrzębie-Zdrój.
👎Niestety razem z tak tanim mieszkaniem często kupujemy pakiet, który wielu nie odpowiada. Czyli pakiet "Polska powiatowa". Przykładowe elementy to: demografia jeszcze słabsza od krajowej średniej, mało "high quality jobs" (jak to ładnie nazywa OECD) oraz gorsza jakość usług publicznych.
🧑⚕️Oczywiście, dla niektórych profesji rynek pracy w mocno zielonych powiatach nie jest tak zły. Nie zmienia to faktu, że wiele osób już "zagłosowało nogami".
🏚️Mocno zielone powiaty mają jeszcze jedną cechę, która wpływa na ceny. Mianowicie: stary zasób mieszkaniowy. W 2021 r. udział zamieszkanych domów i lokali, które wybudowano od 2003 r. wyniósł:
☑️21% - cała Polska
☑️11% (średnio) - 10 najtańszych powiatów na mapie
Sytuacja dotycząca tylko budynków wielorodzinnych (bez domów) może wyglądać jeszcze gorzej.
#nieruchomości #Polska #demografia #budownictwo


Tabelaofert retweeted
Relacja pierwszej (równej) raty kredytu na mieszkanie 50 mkw. do przeciętnego wynagrodzenia netto w sektorze przedsiębiorstw (wkład = 10%, spłata 30 lat):
III kw. 2016 r./II kw. 2026 r.
✅Gdańsk - 35%/46%
✅Kraków - 42%/47%
✅Łódź - 33%/37%
✅Poznań - 38%/40%
✅Warszawa - 44%/53%
✅Wrocław - 40%/48%
✅ średnia nieważona z tych miast - 39%/45%
🧳Szybka przeprowadzka to priorytet? Gotowe lokale stanowiły 29% wszystkich mieszkań dostępnych na siedmiu największych rynkach, ale odpowiadały za 38% październikowej sprzedaży deweloperów.
📉Na koniec miesiąca w ofercie z siedmiu największych rynków pozostawało 68,5 tys. mieszkań, o 2,3% mniej niż miesiąc wcześniej. Oczywiście, cały czas oferta jest historycznie duża.
👛Obecnie za ratalny spokój na kolejne pięć lat trzeba dopłacić (względem oprocentowania zmiennego) nawet 1,0 punkt procentowy. Czy warto?
💰Sygnały napływające z rynku sugerują, że oprocentowanie zmienne częściej przekonuje zamożniejsze osoby z dużym buforem dochodowym na wypadek wzrostu raty. Niech tak pozostanie.
🤝Część kupujących może uznać, że obniżą swoją ratę nie dzięki mniejszemu zmiennemu oprocentowaniu, lecz negocjacji większego rabatu ze sprzedawcą „M”. Ten drugi wariant raczej zapewni mniejsze korzyści finansowe, ale jednocześnie nie zwiększy ryzyka dla budżetu domowego.
#nieruchomości #mieszkania #kredyty

✋Ręka w górę - kto zakładał taki scenariusz pod koniec minionej dekady? Od grudnia 2019 r. energia cieplna (według GUS) podrożała o ponad 80%.
👛Problem ma ten, komu skumulowany wzrost dochodów nie skompensował w dużej mierze tych podwyżek i ogólnego wzrostu kosztów użytkowania lokum (też ponad 80%).
👪Dużo się mówi o zmianach dla mieszkalnictwa wynikających z demografii. Zwracamy uwagę na inny bardzo ważny aspekt - drogą energię.
❓O czym trzeba pamiętać? Chociażby o przyszłym wpływie ETS i ETS2 oraz gigantycznych kosztach transformacji polskiego ciepłownictwa (szacowanych nawet na 400 - 500 mld zł przez kolejne 25 lat).
♨️Do tego dochodzą zmiany przepisów i podejścia wspólnot/spółdzielni. Coraz trudniej ogrzewać "M" kosztem sąsiadów (patrz: minimalne zużycie ciepła w regulaminach rozliczeń ogrzewania).
💰Można oczekiwać, że utrzymywanie pustostanów w blokach będzie coraz bardziej kosztowne - nie tylko z uwagi na koszt ciepła, ale też rosnące koszty utrzymania i remontów budynku.
🏚️Domowe pustostany to trudniejszy temat dla właściciela. Przykład: duża, pusta, słabo docieplona "kostka" gierkowska z dala od większego miasta - sprzedać ją coraz trudniej (z uwagi na demografię oraz koszty ogrzewania i remontu).
🤷Wynająć taki dom jeszcze trudniej. Ogrzewanie na chociażby minimalnym poziomie coraz droższe. A rozbiórka? Może kosztować np. 50 000 zł - 60 000 zł. #nieruchomości #ogrzewanie #inflacja

🚩Cenowy sygnał ostrzegawczy? Wciąż znajdziemy w Polsce powiaty z przeciętną ceną 1 mkw. kupowanego mieszkania do 5000 zł, a nawet 4000 zł.
👀Zobaczmy na poniższą mapę w poszukiwaniu "najtańszych" powiatów oraz miast. I zadajmy sobie pytanie, dlaczego tam bywa tak tanio.
🟩Oto przykłady powiatów, które cenowo mocno świecą na zielono:
✅ pow. górowski (mediana - 3080 zł/mkw.) - najwyższe bezrobocie rejestrowane w woj. dolnośląskim (ok. 16% - 17%), nowa aktywność budowlana (domy i lokale) w przeliczeniu na 1000 osób to 27% krajowej średniej
✅ pow. lubaczowski (3654 zł/mkw.) - jeden z peryferyjnych, przygranicznych powiatów wschodu Polski, jego największe miasto to Lubaczów (ok. 11 tys. mieszkańców), w 10 lat ubyło 5000 mieszkańców powiatu (ok. 9%)
✅ pow. łobeski (3454 zł/mkw.) - miasto powiatowe (Łobez) jeszcze mniejsze od Lubaczowa, udział domów i lokali wzniesionych od 1989 r. trzy razy poniżej krajowej średniej
✅ pow. skierniewicki (3820 zł/mkw.) - położony nie tak daleko od Warszawy, ale jedyne jego miasto to maluteńki Bolimów (Skierniewice są miastem na prawach powiatu)
👉To oczywiście tylko wybrane przykłady, mniej znane niż np. Bytom oraz Wałbrzych. Warto je pokazywać dla pełnego obrazu sytuacji - tak samo jak pęczniejące i "drogie" aglomeracje.
❓A teraz pytanie: czy w tej cenowej ekstraklasie znajdziemy jakiś powiat atrakcyjny dla młodego Polaka? #nieruchomości #Polska #demografia

🐐Pod Poznaniem powstało coś dużego. Co? Rynek lokali większy od lubelskiego.
📈Przypomnijmy: obecnie na terenie pow. poznańskiego mieszka 2⃣ razy więcej osób niż na tym samym obszarze pod koniec PRL-u.
💡Teraz ciekawostka. Dane GUS wskazują, że w 2025 r. na terenie pow. poznańskiego sprzedano lokale mieszkalne warte więcej niż w Lublinie i Szczecinie.
🏘️A przecież pod Poznaniem sprzedaje się też masa domów (nowych i używanych), których poniższa mapa nie obejmuje.
👀Na mapie zobaczymy kilka innych ciekawych zależności. Przykładowo: powiat wrocławski wyprzedza Toruń, Olsztyn oraz Kielce i jest niedaleko za Białymstokiem (wartość sprzedaży "M" w 2025 r.).
💪Z kolei powiat wejherowski plasuje się niezbyt daleko od Bydgoszczy. Jak widać, niektóre podmiejskie powiaty stoją mocno - i to nie tylko domami.
🏅Ale każdy medal ma dwie strony. Wiele byłych stolic województw (nie tylko w Wielkopolsce) wygląda słabo na mapie.
❓A Wy co ciekawego widzicie niżej? #nieruchomości #demografia #Polska #Poznan #Wrocław

1⃣0⃣0⃣ nowych miast (ponad) w 10 lat. Co to ma wspólnego z prawem nieruchomości? Całkiem sporo.
📈Wszystko wskazuje na to, że od 1 stycznia będziemy w Polsce mieli 12 nowych miast. Czyli łącznie już 1038. Jeszcze w 2002 r. miast było 883. Rok 2017 - 923 miasta.
💸Skąd ten przyrost liczby bardzo małych miast (szczególnie szybki w ostatnich latach)? Jedno z wytłumaczeń to możliwość korzystania przez gminę z funduszy pomocowych przeznaczonych nie tylko dla obszarów wiejskich, ale również dla miast.
‼️Ale jest coś jeszcze. Otóż, w granicach miast przeznaczanie gruntów rolnych na cele nierolnicze nie jest ograniczane przez rozdział 2 ustawy o ochronie gruntów rolnych i leśnych.
🤔A czy faktycznie będą chętni na łatwiejsze zagospodarowanie tych "nowomiejskich" gruntów? W miasteczku położonym z dala od większych ośrodków może być różnie.
👑Pada też argument o prestiżu i prawach miejskich odebranych w przeszłości (np. za cara lub w II RP).
❓Jak sądzicie? Przebijemy granicę np. 1200 miast? #nieruchomości #prawo #Polska #demografia

Warto podrzucić ciekawe badanie: "Symboliczny awans czy realna korzyść? Ekonomiczne efekty uzyskania statusu miasta na przykładzie gmin z województwa wielkopolskiego". Wniosek z tego badania jest taki, że sama zmiana statusu na miasto nic nie daje lokalnej gospodarce: researchgate.net/publication…

5
65
👷♂️Kto buduje więcej - Kowalscy czy deweloperzy? Niedawne dane GUS za I - III kw. br. pokazują nieoczywistą relację.
💡W skali całego kraju na każdy 1,0 metr kwadratowy ukończony przez dewelopera przypada 1,2 mkw. nowego prywatnego domu.
📏Owszem deweloperzy kończą więcej lokali i domów niż Kowalscy (91 909 vs 51 265 w I - III kw. 2026 r.), ale metrażowo już przegrywają. Taka relacja to nie nowość. Przykład: w 2022 r. Kowalscy ukończyli łącznie o 44% większy metraż niż deweloperzy.
👀Relacja metrażowa jest nieoczywista również na poniższej mapie. Na pierwszy rzut oka może się wydawać, że to jednak deweloperzy budują więcej mkw. dzięki wynikom z dużych miast.
🔵A jednak mniejsze kółka na mapie z tych powiatów, gdzie przeważają prywatne domy, sumarycznie też mają znaczenie.
🖊️Jeszcze dopisek na koniec: budownictwo inne niż indywidualne oraz deweloperskie to 2% nowego metrażu w I - III kw. 2026 r.
❓A jak jest w waszym mieście/powiecie? Kto buduje najwięcej? #nieruchomości #budownictwo

👶Więcej dzieci - mniejszy kredyt. Rodzinny Kredyt Mieszkaniowy (RKM) coraz bardziej popularny. Spłaty rodzinne też, co pokazuje wykres.
💸Kto otrzymuje rodzinną spłatę części kredytu? Uczestnicy programu RKM po:
✅narodzinach/adopcji drugiego dziecka - 20 tys. zł
✅narodzinach/adopcji kolejnego dziecka - 60 tys. zł
Te kwoty ustalono w 2021 roku, więc je trochę już zjadła inflacja.
❓A ile spłat rodzinnych wypłacono? Ponad 1300 do końca września 2026 r. Przy ocenie tego wyniku pamiętajmy, że zdecydowaną większość Rodzinnych Kredytów Mieszkaniowych udzielono w latach 2025 - 2026.
💡Dane BGK nie mówią o tym bezpośrednio, ale można dodatkowo obliczyć. Otóż, zdecydowana większość spłat rodzinnych (990 z 1323) dotyczyła narodzin drugiego dziecka.
💰No dobrze, wydaliśmy już 40 mln zł na spłaty rodzinne. A czy faktycznie dzięki temu dzieci urodziło się więcej? To pytanie głównie do państwa, które powinno badać efekty wprowadzonych programów.
#nieruchomości #kredyty #demografia
