

難しい「財務/会計/金融」をわかりやすく言語化|「専門知見×生活者目線」の記事が強み|【経歴】東大文学部→大手金融機関(総合職10年)→金融ビジネスライター 【実績】大手金融機関等からの受注多数 【資格】FP1級・簿記2級 【専門】オウンドメディア・SNS・広報|名古屋在住・2児のおかん。ご依頼はDMへ
Joined January 2026
- Tweets867
- Following797
- Followers852
- Likes7K




Pinned Tweet
住友生命相互会社様運営の新規メディア『わたしの備え帖』にて、お金に関する記事をメインに執筆・監修を担当しています!老後のお金や住まい・相続・介護など、将来の不安について情報を集め、自分なりの「備え」ができるサイトです。
watasona.com/ji-shi-1/0005


そもそもバブルは、投資対象に価値がないから起こるわけではない。
ITバブルのときも、インターネットの可能性は本物でした。サブプライムローンやCDSも、金融の仕組み自体が無価値だったわけではありません。
問題は、その価値に対して市場の期待が膨らみすぎ、価格が実態から大きく乖離してしまうことです。
AIが社会や産業を大きく変えることは間違いない。データセンタや個別企業の技術の優劣の問題はあっても、長期的にAI技術は必要とされ、なくてはならないものになるでしょう。
しかし、「AIが将来有望であること」と「AI関連株が今の株価に見合う利益を生み出せること」は、まったく別の話。
投資で重要なのは、将来性だけでなく、その期待がすでに価格にどこまで織り込まれているかを考えることです。
そして「妥当な価格なのか」というのは、市場の渦中にいる人たちにとってはものすごく難しい判断だということも・・・
1
8
380

杉戸 美緒|金融・ビジネス系ライター retweeted

11月20日 今日の予定🗓️
🇯🇵 国内10月全国CPI
物価の上昇ペースを確認。
日銀の利上げ判断にも関わる重要指標です。
🇺🇸 米ミシガン大学消費者態度指数
アメリカの消費者の景気実感やインフレ予想をチェック!
🔔 IPO(新規上場)
東証グロースに HiJoJo Partners が上場します!
→どんな会社か気になりますね!!
✨週末の金曜日、値動きのきっかけになりやすい材料が揃っているので要チェックな一日です!
杉戸 美緒|金融・ビジネス系ライター retweeted

⚠️要注意⚠️ 「PHP」またまた更新必要です!修正版は今晩23時公開
WordPressご利用の経営者のみなさん、お気をつけください
・修正版公開予定: 11月19日(木)23時~23時30分(日本時間)
・対象: サポート中のすべてのPHPバージョン
・最高深刻度: CRITICAL(緊急)

「飛べるかどうかを疑った瞬間に、永遠に飛べなくなってしまう」
2015年6月、当時の日銀総裁だった黒田東彦氏は、ピーターパンの言葉を引用し、「大切なことは前向きな姿勢と確信」と語りました。
当時の日銀は、デフレ脱却に向けて人々のインフレ期待を高めようとしていました。
いわば「飛べると信じれば飛べる。インフレになると信じればインフレになる」という発想です。
しかし、異次元緩和で大量のお金を供給しても、物価上昇率は長らく目標の2%に届きませんでした。
ところが今や、直近の企業物価は7%上昇、日銀は基調的な物価上昇率が2%をほぼ達成したとみています。
あれほどインフレを信じられなかった日本人が、今では値上げを当然のこととして受け止め始めている。
ならば今度は「物価は上がらない」と強く信じれば、デフレに戻れる?・・・わけないか・・・
1
16
366
ゴッホの跳ね橋@ncam_Nagoya
今年はじめに愛知県美術館のゴッホ展も行ったし、もういいかな、と思っていたけど、やっぱり観たくて、仕事合間に名古屋市美術館へひとっ走り🏃♀️
ゴッホはこれともう一点のみ、だったけど、やっぱり実物観る価値あり!の一品でした。
そして、ドイツ・ケルンのヴァルラフ=リヒャルツ美術館・コルブー財団所蔵品の素晴らしき数々、、、
点描派ってちょっと理屈っぽい感じがしてさほど好きじゃなかったんですが、今回ポール・シニャックの展示もすごく素敵で魅力を再発見。
ゴッホ跳ね橋は、この後、神戸や東京も巡回予定らしいです。大きさはさほどでもないのに、色彩の力に溢れた作品なので、実物観るのおすすめです✨
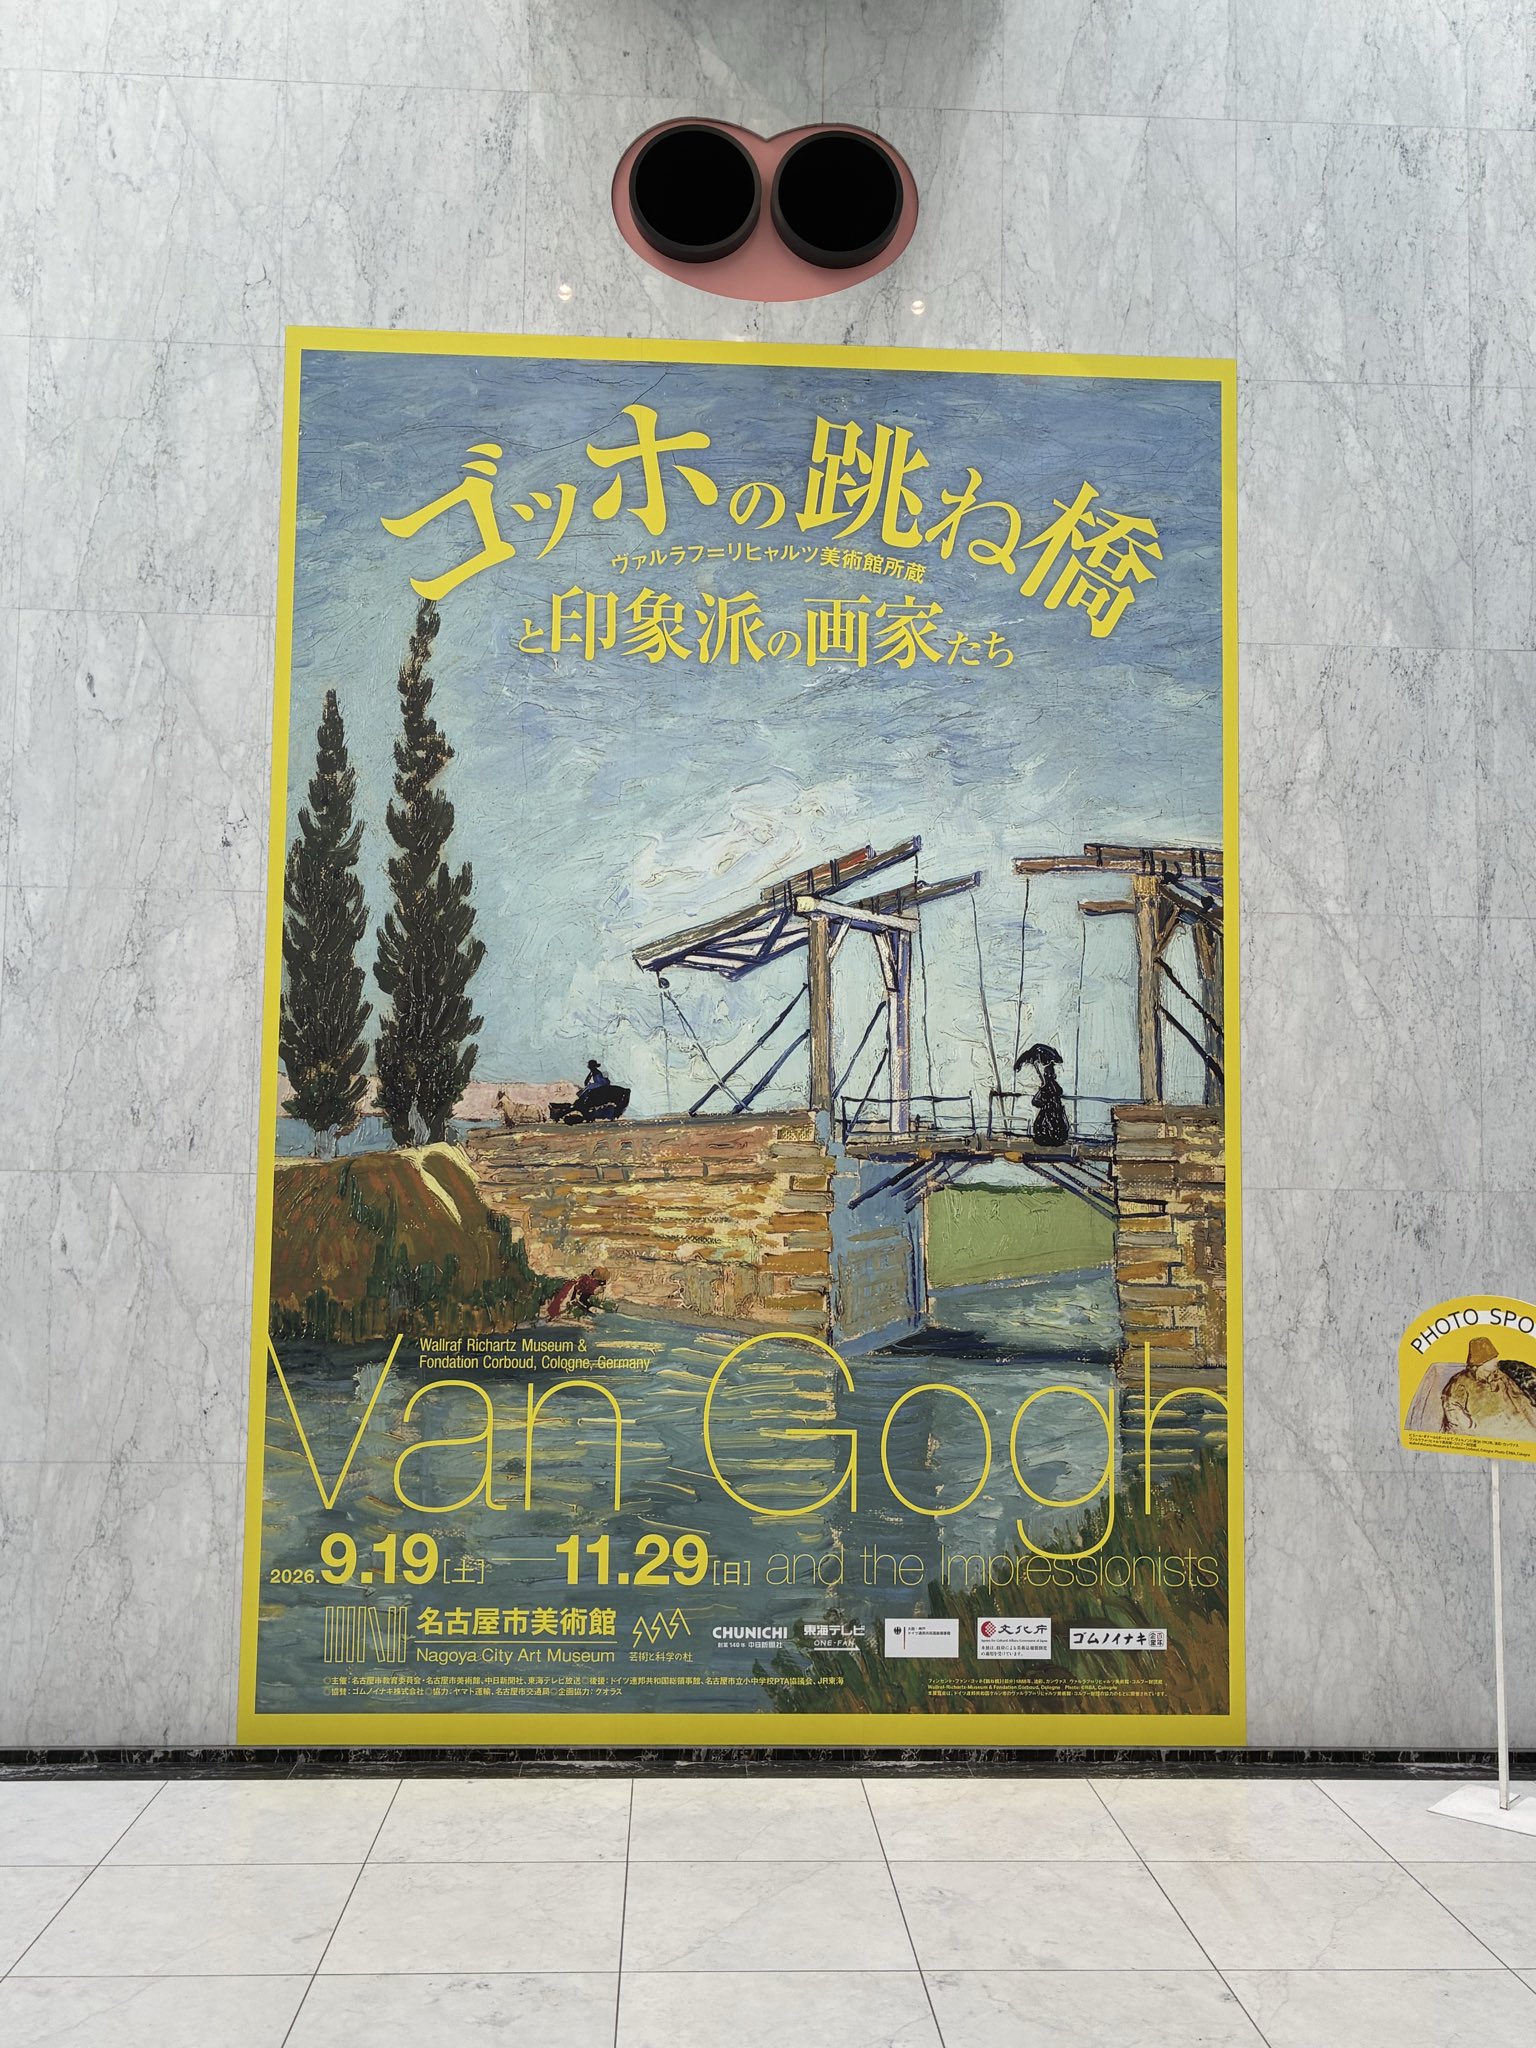


1
17
684
ねんきん定期便に記載の年金額は、あくまで今現在または今のままの収入・勤務形態が続いた場合の見込額です。
40代を過ぎれば、転職や復職・勤務形態の変化(パート・派遣⇔正社員)、FIREや退職・・・働き方や収入が変わってくる人も多いはず。
そんな人にぜひ活用してほしいのが、ねんきんネットの年金見込額シミュレーション機能。
スマホ完結で簡単にシミュレーションする方法を案内しています。
note.com/witty_elk5822/n/n6f…

2
10
832


最近、デフレからインフレへの転換を語る際に注目される「ノルム」という言葉。あまり聞きなれていない方も多いと思うので、ちょっと説明。
もともとは数学用語ですが、経済でいう「ソーシャルノルム」は、社会に根づいた暗黙のルールや行動規範のことです。
なぜ、デフレからインフレへの転換を説明する際によく使われているのか?
長いデフレ時代の日本では「物価も賃金も上がらない」ことが、社会全体の暗黙の常識=ノルムになっていた、と考えられているからです。
日銀がいくら大量のお金を供給しても、政府が賃上げを促しても、なかなか変わらなかった。この現象を説明するため、日銀もノルムという考え方に注目してきました。
ところが今、あれほど動かなかった物価は上がり続けている。
ノルムは目に見えず、数字で測るのも難しい。それなのに、気づけば社会の常識が180度転換している。だからこそノルムなのだ、ということかもしれませんが・・・
17
310
杉戸 美緒|金融・ビジネス系ライター retweeted

「生保、利回り高い国債へ入れ替え活発 明治安田の購入額は計画比2倍に」(日経)
少し前(2026/10/27)の記事ですが、
「生保の超長期の買い、過剰な期待は禁物」
という点をお伝えしたいと思います。
■日経記事の概要
-日経が大手生保10社に2026年度下期の運用計画を聞き取った。
-生保は国債の購入に前向きで、明治安田は今年度の買い入れ計画を当初の1兆円から2兆円に倍増させる。
-ただ、中身の多くは「入れ替え」。低い利回りの国債を売って、高い利回りの国債に乗り換えている。残高は変わらなくても運用利回りは上がる。第一生命も入れ替え額が1兆円を超える見通し。
■記事に書いていないこと
-実際、資金循環統計を見ると、生保の国債保有額(時価)は2021年末の約168兆円から2026年6月末には約116兆円まで減り、2022年頃から減少が続いていた。
-2022〜24年度は主に金利上昇による値下がりだったが、2025年度は約5.7兆円の売り越し。
-2026年度に入ってからは、買いが増えている。生保・損保は4月から直近の9月までの半年で、国債を約4.8兆円買い越した。前年同期(約2.3兆円)の約2倍で、6月と9月は月1兆円を超えた。
-ただ、これは流通市場での売買だけで、償還は含まない。償還を差し引いた資金循環統計では、2026年4〜6月の生保の国債は約0.3兆円の売り越しで、残高は減り続けている。買いが増えても、償還を埋めるのがやっとということ。
■結局、どういうことか
下期の国内債の残高計画(上期末比)を見ると:
・2026年度の下期に、国債の残高を増やすのは10社中4社だけ(かんぽ・富国・太陽・大同)
・国債保有の多い5社(かんぽ・日本生命・第一生命・明治安田・住友生命)で増やすのはかんぽのみ←重要
・記事にあった、明治安田ですら横ばい
日経も「規制対応による購入は一巡しており、総じて残高を増やす余地は限られている」と書いている。
あくまで計画なので、実際にどれだけ買うかは分からない。ただ計画どおりなら、生保全体の国債保有額は減少、良くて横ばい。
(5大生保のうち4社が減らすので、おそらく減る)
日銀が保有残高を減らしていくなかで、「誰が国債を持つのか」という問題は残ったまま。


杉戸 美緒|金融・ビジネス系ライター retweeted
米、円買い介入に5億ドル使用を確認-為替安定化基金のユーロを売却 bloomberg.com/jp/news/articl…


このニュース、気になってその後調べたのだけれど、この日経の見出しは、ややミスリードかも。
多くの保険関係者の方がコメントしてる通り、今回の会計基準見直しは、生保の国債購入を促すために突然持ち出されたものではなく、元々、時価評価される資産と簿価ベースで評価される保険負債の会計上のミスマッチを解消するという、20年以上前からの課題が背景にありそう。IFRSとの整合性を高める方向の改革でもある。
ただ、タイミングがめちゃくちゃ悪い。生保が抱える巨額の国債含み損が問題視され、今後も国債を買い支えられるのかという懸念が強まる中、円安・金利上昇リスクも再燃している。国債需要を支えるために会計ルールを変更するかのような印象を与えてしまう。
「日本の国債は満期まで持ち続ければ大丈夫なのだから、長期保有を前提とした生保会社の含み損は全く気にしなくてよい」と本当に言えるのか?という問題も残る。
国債の信用リスクだけでなく、資産・負債双方の金利感応度、解約率の上昇や大量解約に伴う流動性リスク、ストレス時に国債を売却せざるを得ない可能性etc...そのためにソルベンシー規制があるけれど、100点満点の答えとは言えないし、投資家や保険契約者が参照する指標としては難しい。
最後に、みんなが最も懸念している「生保が今後も超長期国債の安定的な買い手であり続けられるのか」という
問題は別。
人口減少、貯蓄型保険の需要低下、NISAや個人向け国債など家計の運用先の多様化などは構造的な問題。
会計基準を変えても、この根本的な問題が解決するわけではない。

生保が国債買いやすく 価格下落でも減損不要、30年度に新会計ルール
nikkei.com/article/DGXZQOUB0…

6
120
杉戸 美緒|金融・ビジネス系ライター retweeted
「30兆円の含み損は、会計ルールを変えれば消えるのか?」
主要生保13社が抱える国内債券の含み損は、6月末で30兆円超。
2030年度から、一定の長期保有債券は金利上昇による価格下落だけでは減損処理(損失計上)が不要になる方向だ。
SNSでは「粉飾決算の合法化」と批判されているが、そこは分けて考えたい。
生保は数十年先の保険金を支払うため、超長期国債を保有している。満期まで持つ前提なら、途中の価格下落と、約束どおり返済されない信用リスクは別物だ。
ただし、会計上の損失を計上しなくても、含み損そのものは消えない。
解約が増えて現金が必要になれば、途中売却によって損失が現実になる可能性もある。
本当に問うべきは、
「減損するか、しないか」だけではない。
・満期まで持ち切れる資金繰りなのか
・含み損の実態は十分に開示されるのか
・契約者への支払能力は維持できるのか
会計基準の合理性と、経営の健全性は別の話。
保険会社の信用を守るのは、決算書の見栄えではなく、リスクを説明できる透明性だと思う。

